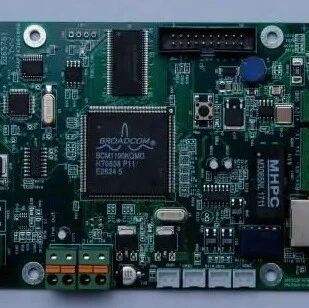
电子发烧友网报道(文/李弯弯)在人工智能重塑科技版图的进程中,算力芯片与大模型备受瞩目,但承载庞大算力运转的印制电路板(PCB)同样经历了深刻的变革。据高盛最新预测,AI PCB综合平均售价将从2025年的每平方米5833美元,飙升至2028年的18549美元(约合人民币12万元/平米)。这并非夸张噱头,而是AI算力需求大爆发下,高端PCB及其上游覆铜板(CCL)价格狂飙的真实写照。天价板子背后的底层逻辑12万元/平米的天价,本质上是AI服务器对硬件提出极致要求后,产业链技术跃迁与供需错配的集中体现。传统PCB仅作为电子元器件载体,而AI服务器中的PCB需要承载海量数据的高速传输,必须具备极低的信号损耗和极高的稳定性。这倒逼产品从普通电路板向高阶多层板、先进封装基板等方向升级,高频高速的厚铜箔、特种电子布等核心材料成为刚需,直接推高了制造成本。与此同时,AI基建对上游原材料产生了巨大的挤占效应。行业龙头纷纷将产能向高附加值的AI高端产品转移,导致传统低端产能被严重挤占,形成了“高端不够用、低端不够产”的剪刀差格局。这种由技术壁垒和产能瓶颈共同催生的溢价,彻底打破了PCB行业传统的周期性定价逻辑。要理解这轮行情的底层逻辑,必须看到AI正在重写PCB的价值坐标。在英伟达Rubin Ultra等新一代架构中,AI服务器正推动PCB从传统的“连接板”变成决定算力性能的“核心互联介质”。这种升维体现在三个维度的极致跨越:首先是层数与结构的跃迁。普通商用服务器PCB多为12-20层,而AI服务器普遍提升至20-30层,部分正交高速背板甚至高达70至78层,未来更有向100层以上演进的趋势。其次是材料的全面迭代。为支撑224Gbps以上的超高速数据传输,基材从普通的FR-4/M4级全面向M7/M8/M9级超低损耗覆铜板迁移,铜箔向HVLP4超平滑铜箔升级,玻纤布向石英Q布迭代。最后是工艺的半导体化。传统减成法已无法满足精度要求,mSAP(改良半加成法)成为核心工艺,将线宽线距压缩至15-25μm,使得PCB工艺精度逼近半导体级别,甚至通过CoWoP方案直接承担芯片封装基板的功能。面对高昂的利润诱惑,PCB行业正掀起史无前例的扩产潮。然而,当前行业面临着深刻的结构性矛盾:名义过剩,实质紧缺。高端PCB属于技术、资本双密集赛道,从厂房基建、进口高精度设备采购,到多轮工艺调试、长达12-18个月的客户资质审核,再到良率爬坡,新产线形成稳定有效供给的周期普遍超过24个月。当前大面积扩产中,能够匹配AI服务器、光模块订单的有效高端产能占比不足20%,绝大多数新增产能仍扎堆于常规中低端线路板。这种“名义高端扩产、实际低端产能”的现象,意味着高端PCB的供需硬约束在短期内无法被打破,结构性紧缺行情大概率将延续至2027年甚至2028年。从周期制造向科技成长蜕变伴随着技术壁垒的攀升,PCB产业的竞争格局正在经历剧烈的重塑,行业“冰火两重天”的马太效应愈发凸显。在高端AI PCB领域,由于进入壁垒极高,头部企业凭借深厚的技术积累、长期的客户绑定以及前瞻性的海外产能布局,牢牢主导着市场并享受着高毛利红利。而在中低端通用PCB市场,由于传统消费电子需求疲软,产能过剩导致价格战频发,部分缺乏核心竞争力的中小厂商正面临被加速出清的命运。在这一轮格局洗牌中,国产替代进程也在加速突围。国内企业在上游M7/M8级高速覆铜板、中游高端AI PCB制造,以及微钻、湿制程设备等关键环节不断取得突破。随着中国PCB产值占全球比重超过50%,国内产业链正依托本土算力基建的庞大需求,加速从规模制造向高端智造跨越,逐步在全球高端市场中争夺话语权。除了AI服务器,PCB的结构性增长正多点开花,需求外溢效应正在重塑整个高密度连接格局。在云端算力侧,随着英伟达Kyber机架、伪正交架构等全新概念的落地,PCB开始直接替代背板铜缆,承担极其重要的信号传输任务,单机柜的PCB价值量实现了数倍乃至十倍的跃升。同时,北美云厂商自研ASIC芯片的加速放量,也为具备高度定制化设计能力的PCB厂商打开了新的增量空间。在边缘与终端侧,随着400G/800G乃至1.6T高速光模块的批量迭代,以及具身智能机器人、AI手机、AI PC等新兴场景的兴起,高阶HDI和刚挠结合板的需求正在向更广泛的领域下沉。这种GPU与ASIC双引擎驱动、云端与边缘共振的生态,为PCB行业提供了长期且极具韧性的需求支撑。AI算力对PCB的重塑,不仅让中游制造厂受益,更将红利向上游材料和设备耗材端强势传导。在材料端,由于高端织布机扩产周期极长,高阶电子布、特种树脂面临严重供需失衡,部分高端覆铜板龙头年内已连发七次涨价函,利润弹性显著。在耗材与设备端,AI服务器使用的M9级高硬基材大幅缩短了精密钻针的使用寿命,导致钻针消耗量激增30倍以上,相关耗材厂商迎来代际红利。同时,随着PCB向微孔化、精细化发展,激光钻孔设备、AI视觉检测(AVI)系统以及数字孪生平台的需求爆发,这些卖水人正享受着PCB产业升级带来的确定性增量。涨价潮席卷全产业链在技术跃迁与供需错配的双重催化下,PCB产业链的涨价潮正从上游材料向中游制造全面蔓延,并迅速转化为上市公司的亮眼业绩。在上游覆铜板(CCL)环节,涨价函的密集发布已成为行业常态。全球覆铜板龙头建滔积层板自2026年3月以来基本保持每月一涨的节奏,年内已下发七份涨价函,其FR-4覆铜板按复利计算的累计涨幅已超过100%。松下、南亚塑胶等海外巨头也相继宣布上调覆铜板价格,部分产品涨幅最高达30%。涨价逻辑已在企业财报中得到充分验证:建滔积层板2026年上半年净利润同比暴增209%;A股覆铜板企业金安国纪、南亚新材、生益科技的上半年归母净利润同比增幅分别高达935%-1063%、381%-473%和117%-131%,量价齐升的红利正加速释放。在中游PCB制造环节,深度绑定AI算力链的头部企业迎来了业绩的爆发式增长。2026年上半年,A股PCB板块整体归母净利润同比大幅增长72.66%。其中,胜宏科技作为全球AI算力PCB龙头,预计上半年归母净利润同比增长156%至185%;沪电股份受益于高速交换机及AI服务器需求,预计归母净利润同比增长68%至78%;深南电路在AI服务器与存储基板双轮驱动下,预计净利润同比增长54%至69%;专注算力PCB的广合科技,上半年归母净利润更是同比大增94.39%,毛利率创下近年新高。与此同时,PCB设备端作为扩产潮的卖铲人,同样迎来了订单的集中爆发。大族数控预计上半年归母净利润同比增长242%至280%,鼎泰高科、东威科技等设备耗材企业的利润增幅也均超过100%。然而,在这场盛宴中,行业K型分化愈发明显。部分未能及时将成本向下游传导的中低端PCB厂商,因原材料挤压而面临利润缩水甚至由盈转亏的困境。这表明,单纯依靠产能扩张的粗放模式已被淘汰,具备高端产能和成本转嫁能力的头部企业正在显著受益。声明:本文由电子发烧友原创,转载请注明以上来源。如需入群交流,请添加微信elecfans999,投稿爆料采访需求,请发邮箱wuzipeng@elecfans.com。更多热点文章阅读点击关注 星标我们将我们设为星标,不错过每一次更新!喜欢就奖励一个“在看”吧!

 喜欢就奖励一个“在看”吧!喜欢就奖励一个“在看”吧!