
豪恩汽电2026上半年财报:
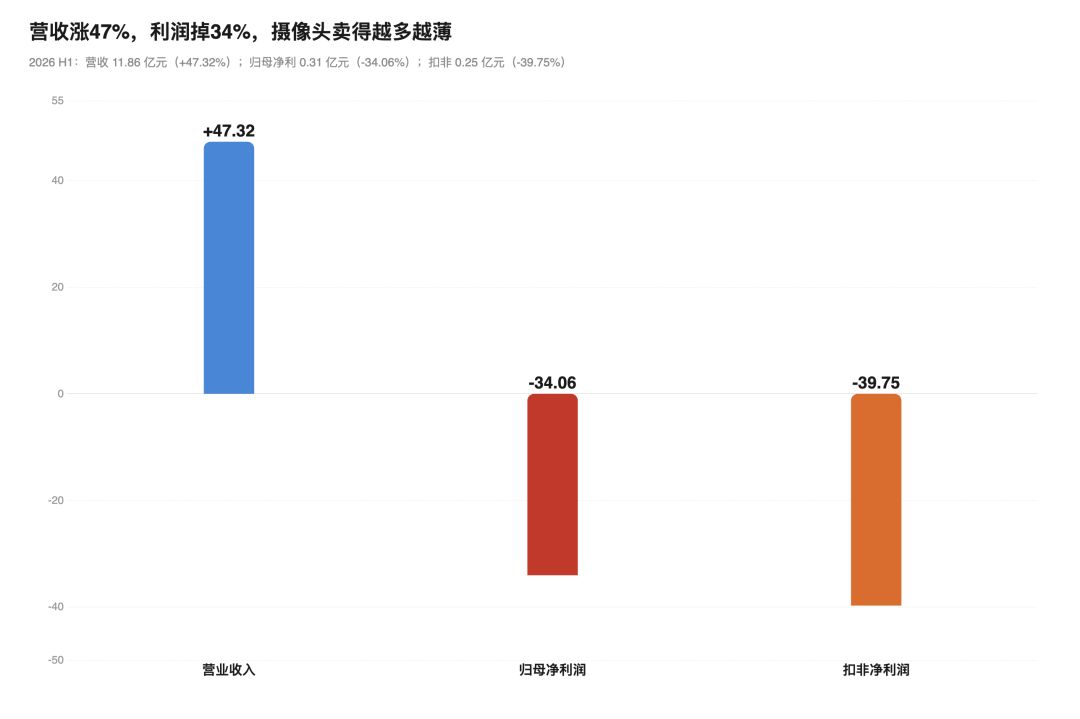
◎ 营收 11.86 亿元,同比增长 47.32%;
◎ 归母净利润只有 3090 万元,下降 34.06%;
◎ 扣非净利润 2488 万元,下降 39.75%。
◎ 汽车智能驾驶感知系统收入 11.14 亿元,增长 39.24%,占总营收接近 94%,毛利率从 20.47% 降到 17.47%。
摄像头、超声波雷达和感知系统卖得越来越多,利润越来越少。
功能下沉带来了数量,毛利却没有跟上,公司把毛利率下降主要归因于原材料涨价,PCB 和存储芯片的价格都在大幅上涨,年降和传感器标准化会长期存在。
Part 1
豪恩上半年的订单增长在加速。
◎ Q1 营收 5.32 亿元,同比增长 37.69%;
◎ Q2 营收升到 6.54 亿元,同比增长约 56.2%、环比增长 22.8%。但Q2归母净利润只有 1527 万元,比上年同期下降约46.3%,也略低于Q1。
◎ 上半年营收增加 3.81 亿元,营业成本却增加 3.44 亿元,成本增速 53.85%,比收入增速高出6.5个百分点。
◎ 公司整体毛利率由约20.71%降到 17.19%,少了3.52个百分点,和前面感知系统分部的 17.47% 差在智算系统等其他业务上。
◎ 上半年收入多了3.81亿元,毛利润只多了约 3722万元。豪恩获得了很大的销售增量,却只把不到一成的新增收入留在毛利层面。
◎ 研发费用 1.18亿元,增加约2499万元;
◎ 销售和管理费用合计增加约730万元。
◎ 信用减值损失由去年同期转回143万元,变成损失440万元;资产减值损失由574万元扩大到 2045万元。两项减值同比合计多拖累税前利润约 2054万元。
研发费用虽然增长26.9%,但明显低于收入47.3%的增速,研发费用率实际上在下降。
利润变差是三股力量共同造成的:产品毛利率下降、研发绝对投入增加、库存和应收减值上升。研发是主动投入,毛利和减值才是经营质量的压力。


智驾平权为什么没有带来感知硬件的高利润?
豪恩的核心产品包括车载摄像头、超声波雷达、毫米波雷达、行车记录仪、泊车控制器和行泊一体域控制器,这是汽车的“眼睛和耳朵”。
◎ 摄像头和超声波雷达:数量增长最快,也最容易标准化。
智驾功能从20万元以上车型下沉到10万元级别,一辆车搭载的摄像头和雷达数量增加,豪恩自然受益。但传感器硬件的芯片、镜头、PCB和结构件成本透明,可替代供应商不断增加,整车厂很容易把订单拆给多家比较价格。
车企掌握算法、数据和电子电气架构以后,会指定传感器参数、芯片平台和接口,再把硬件制造与标定交给供应商。
豪恩仍然有车规认证、光学设计、算法适配和量产良率的价值,能力更像进入供应链的门票。

◎ 毫米波雷达与行泊一体:抬高价值量,也把豪恩带进更强的竞争。
豪恩现有毫米波雷达已经配套赛力斯、吉利,域控制器应用于东风、吉利、长城等客户。
公司正在推进5R5V12U行泊一体方案,把5颗毫米波雷达、5颗摄像头和12颗超声波雷达接入一个域控,预计2026年第四季度实现规模化量产。
从单个传感器走向域控制器,单车价值量会提高,豪恩也能从“按颗卖硬件”走向系统集成。但域控市场面对的不再只是摄像头和雷达同行,还包括德赛西威、华为、大疆及车企自研团队。
豪恩手上的牌是感知硬件齐全、成本低、泊车量产经验丰富。缺的是算法、芯片生态和高阶智驾平台的影响力。它更适合承接中低算力、高性价比的行泊一体,不去跟头部玩家争最高阶城区NOA的系统定义权。
◎ 纯视觉路线:是豪恩商业模式不能忽视的技术风险。
豪恩押注摄像头、超声波和毫米波雷达融合的多传感器路线。如果车企转向更彻底的纯视觉,或者利用占用网络和端到端算法减少超声波雷达、毫米波雷达数量,单车传感器价值量可能下降。公司也在定增材料中把技术路径变化列为风险。
Part 2
豪恩披露的定点信预计生命周期金额约 209亿元,其中视觉感知系统144亿元、雷达感知系统41亿元、域控制器24亿元。
公司根据历史经验称,定点信转化为收入的比例约为六到七成,在募投测算中又按50%进行了更保守的估计。
◎ 定点不是订单,车型可能延期、销量可能低于预期,车企也可能调整配置。
豪恩进入了客户的开发体系,但最终能变成多少钱,要看车型销量、供货份额和生命周期价格年降。
通过定向增发募集约 10.33亿元,筹资现金流净流入10.31亿元;期末货币资金由年初7.67亿元升到17.34亿元,主要就是定增带来的。扣掉筹资流入后,公司上半年现金并没有出现同等幅度的自主增长。
◎ 经营现金流虽然由去年同期的-0.58亿元转正至 0.97亿元,但Q1单季已有1.15亿元,倒推Q2为 -0.18亿元。半年转正值得肯定,却不能据此得出现金流已经彻底改善的结论。
◎ 存货由年初5.90亿元升到 7.72亿元,增加30.9%;应收账款由4.39亿元升到 5.13亿元,增加16.7%。
同期应付票据和应付账款合计增加约2.07亿元,供应商账期承担了部分扩张所需的营运资金。存货跌价准备达到2045万元,也说明快速扩张并非没有代价。
豪恩本轮募投计划新增6430万件智能驾驶感知系统产能,相当于现有产能的 153.1%。
如果定点按计划转化,扩产可以解决交付瓶颈;如果行业价格继续下降、技术路线变化或车型销量不及预期,新增折旧与闲置产能会继续压低利润。
机器人和低空经济提供了新的应用场景。
◎ 机器人感知产品已经量产交付,公司还完成了机器人决策产品开发,合作方包括上海智元机器人、浙江人形机器人创新中心、上海桦之坚机器人和上海蚂蚁灵波科技;
◎ 机器人域控目前用的是英伟达 Jetson Thor 芯片方案,也有客户在谈国产替代。
低空飞行器拿到小鹏、广汽等项目定点,计划从2026年底起量产。但这些收入目前都很小,能验证技术迁移,不适合拿来解释利润。
2026年6月新设子公司豪恩芯宸智算,做 AI 算力卡和服务器,上半年智算系统收入 6654.87万元,占总营收 5.61%。
这是汽车感知之外独立长出来的一块,与机器人、AIDC 共用电源和算力技术,但客户、认证和竞争对手全都不同,能不能做成规模还要等几个季度。
豪恩上半年的增长是真实的,客户、定点和产能也都在扩张。问题是它所在的感知硬件行业,正在同时经历渗透率上升、单价下降和车企定义权增强,摄像头和雷达卖得越多,希望利润也能一起回来。



