关注公众号,点击公众号主页右上角“ · · · ”,设置星标,实时关注旺材芯片最新资讯
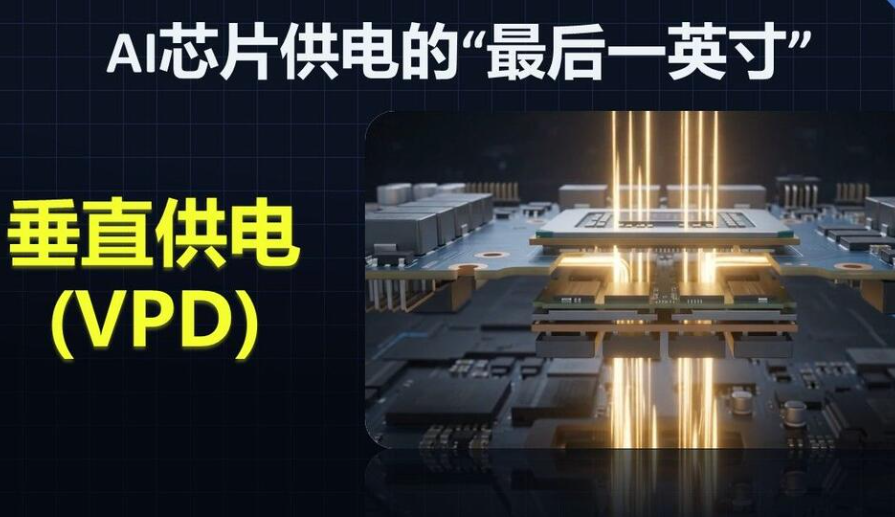
随着AI大模型与高性能计算的飞速发展,单颗芯片功耗已突破1000W大关。传统平面供电架构在先进制程下面临严峻的IR Drop(电压降)、布线资源挤占以及功耗密度过高等问题。垂直供电技术应运而生,正成为破解摩尔定律功耗墙的关键路径。
一、技术路线:三种主流方案的博弈
1. 背面供电网络
背面供电网络是将电源线从芯片正面转移至背面,通过纳米级硅穿孔或埋入式电源轨连接晶体管。英特尔是这一领域的先行者,其PowerVia技术在Intel 20A节点率先量产,宣称可实现6%的频率提升和30%的IR Drop降低。台积电紧随其后,计划在N2P节点导入Super PowerRail方案,兼容先进封装。三星则在2nm SF2Z节点采用BSCF技术,目标2027年量产。
背面供电的优势在于显著改善供电质量,释放正面布线空间,让信号线不再受电源线干扰。但挑战同样突出:晶圆减薄工艺难度大、背面光刻对准精度要求极高、散热管理更加复杂。
2. 3D堆叠与混合键合
通过Cu-Cu混合键合将电源管理IC或电容直接堆叠在计算芯片下方,实现微米级垂直互联。AMD在Ryzen处理器上已验证了这一路线的可行性。SK海力士和三星在HBM4设计中,将逻辑芯片与DRAM堆叠并集成垂直供电功能。
这一方案的优势是实现极致小型化和极低的寄生电感。然而良率控制和热应力管理是最大障碍,测试复杂度也显著增加。
3. 集成式电压调节模块
将DC-DC转换器直接集成到芯片封装或中介层上,实现每核每区域的独立调压。英特尔的FIVR技术已在多代产品中应用,ADI和TI也在推出面向数据中心的封装内电源模块。
该方案实现了精细化的功耗管理,减少了主板级电源损耗,但片上电感制造难度大,效率受限于高频开关损耗。
二、关键应用场景
垂直供电技术的主要需求方集中在高功耗芯片领域。AI训练与推理芯片方面,NVIDIA Blackwell、AMD MI300系列、华为昇腾等产品功耗普遍超过700W,对IR Drop极为敏感。高性能计算处理器方面,Intel Xeon和AMD EPYC核心数已破百,供电网格压力巨大。移动端SoC方面,Apple A/M系列和高通骁龙需要在有限面积内实现更高能效比。此外,HBM4和DDR6等高带宽存储器接口也需要稳定低噪声的供电环境。
三、产业链格局与竞争态势
晶圆代工领域,台积电凭借N2P节点的Super PowerRail保持领先;英特尔通过PowerVia率先落地并积极拓展代工业务;三星在SF2Z节点追赶但良率存疑。EDA工具方面,Synopsys、Cadence、Ansys已推出背面供电仿真与设计套件。封装材料环节,英特尔的玻璃基板方案相比有机基板更平整,适合高密度垂直互连;TGV技术则试图替代硅通孔以降低成本。
四、挑战与瓶颈
尽管前景广阔,垂直供电技术仍面临多重挑战。制造成本方面,背面供电需要额外光刻步骤,晶圆成本增加约10%-15%,混合键合良率爬坡缓慢。热管理方面,垂直堆叠导致热点集中,传统风冷难以应对,液冷和浸没式冷却成为刚需。测试与可靠性方面,背面触点无法直接探针测试,需开发新型非接触式方案,TSV和TGV的长期可靠性数据仍然不足。生态系统协同方面,从设计工具、IP库到封测厂需要全链条适配,短期内标准尚未统一。
五、未来展望
短期来看,2026至2027年间,背面供电将在顶级AI芯片和旗舰手机SoC中率先商用,英特尔PowerVia和台积电Super PowerRail将成为主流选择。中期来看,2028至2030年,3D堆叠与背面供电将走向融合,真正的“垂直供电芯片”有望问世,玻璃基板渗透率也将逐步提升。长期而言,光学互连或无线供电可能颠覆现有架构,但垂直供电仍是未来十年内的核心技术方向。
垂直供电不仅是工艺层面的改进,更是芯片架构思维的根本转变——从“二维布线”到“三维输电”。掌握这一技术的厂商,将在AI算力竞赛中获得决定性优势。
来源:综合网络报道
专心 专业 专注


【免责声明】文章为作者独立观点,不代表旺材芯片立场。如因作品内容、版权等存在问题,请于本文刊发30日内联系旺材芯片进行删除或洽谈版权使用事宜。邮箱liyan.ma@51wctt.com。电话:13671560361线上广告合作:17301750044