2026年9月9日至11日,由谈思汽车作为合作媒体支持的第27届中国国际光电博览会(CIOE 2026)在深圳国际会展中心举行。
作为覆盖信息通信、光学、激光、红外、智能汽车等领域的综合性光电产业展会,本届CIOE进一步把车载光通信推到了产业链聚光灯下。在13号馆13C69,专门设置的“车载光通信专区”将汽车网络、交换机、芯片、激光器、激光雷达、模块、连接器、传输、检测仪器、设备、配套等全链条创新产品与解决方案集中展示。
从参展企业和展品结构来看,这已经不再是单纯的“光纤上车”展示,而是一条正在逐步成形的车载光通信产业链。
车载光通信技术产品方案 左右滑动查看更多


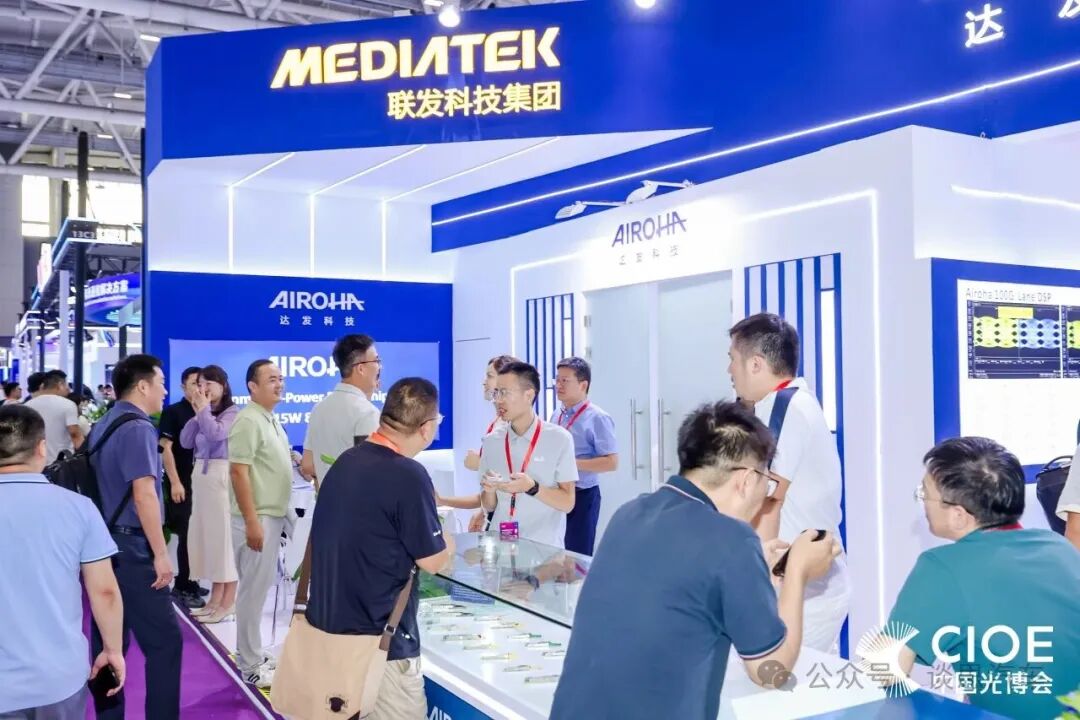


长飞、烽火、华工正源、三菱电机、乐庭智联、永鼎、科谱技术、亿芯源、米硅、度亘、老鹰半导体、三安光电、优迅股份、鹏瞰半导体、光莆电子、光库科技、光为科技、是德科技、江木智能、德力光电等企业均带来相关产品或方案,覆盖光芯片、电芯片、VCSEL、探测器、TIA、MAC芯片、光模块、连接器、封装材料、测试仪器以及系统架构等多个环节。
其中,PON和光以太两条路线已经同时出现在展区。烽火展示V-PON车载光/电线束,米硅展示10G—12.5G V-PON收发电芯片套片,华辰芯光展示GPON ONU,鹏瞰半导体展示TS-PON车载光通信芯片及系统;与此同时,华工正源展示车载光以太模组,永鼎展示车载光纤H-MTD以太网。
关键器件也在集中出现。度亘展示车规级VCSEL与PD光芯片,老鹰半导体展示二维可寻址VCSEL芯片,三安光电展示10G 980nm VCSEL,优讯股份展示FMCW激光雷达Linear TIA Chip,科谱技术展示车载光通信MAC芯片。测试环节则有是德科技、江木智能、德力光电等企业提供相关解决方案。
此外,北京理工大学、森云智能、芯升半导体等企业和机构也带来了架构和系统级方案。
这意味着,CIOE今年展示的已经不是一个孤立的“车载光模块”,而是从芯片—光电转换—光模块—连接器—传输—系统架构—测试验证逐渐串起来的一条产业链。
展会同期,9月10日,深圳国际会展中心9号馆二楼9A会议室还举行了「2026车载光通信技术创新应用论坛」,围绕核心器件、系统集成、标准认证和场景应用展开讨论。

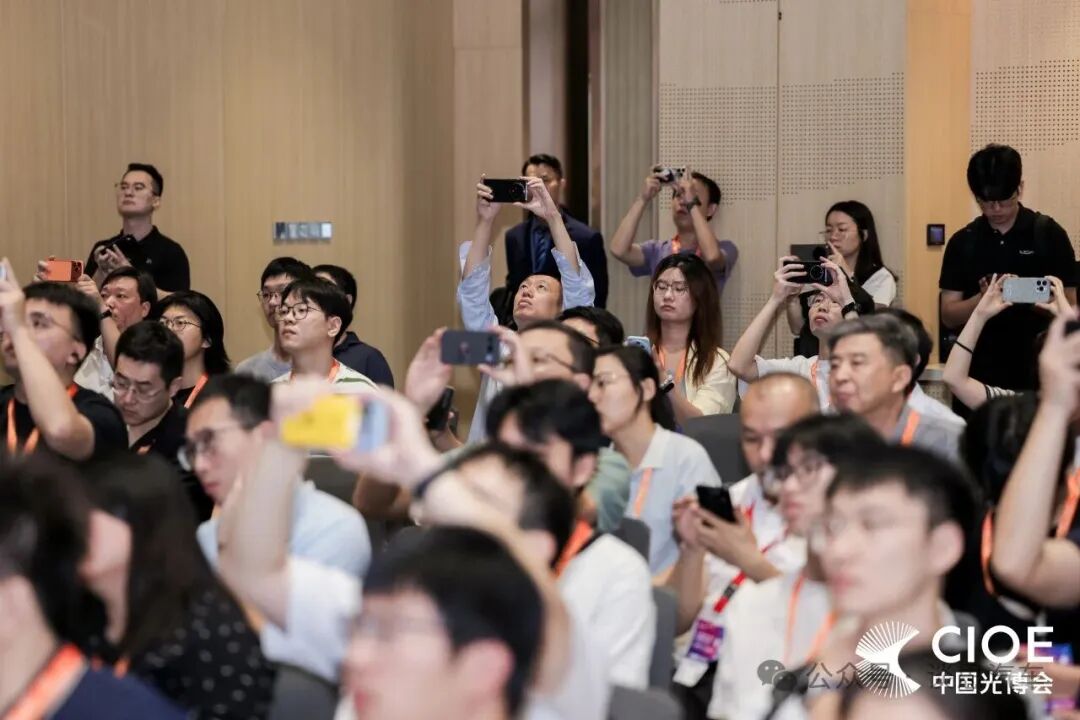
来自北京理工大学深圳汽车研究院、厦门优讯芯片、长飞、烽火、德赛西威、长安汽车、赫千科技、老鹰半导体、光为科技、砺芯科技、吉利汽车等企业和高校的嘉宾,从产业链不同环节讨论了光通信真正进入汽车之后所面对的问题。
但如果把展台上的产品和论坛上的观点放在一起看,一个更加值得关注的问题反而出现了:
光进铜退喊了四年,为什么车企至今没有大规模上车?
车企为什么还没有等到
“必须上光”的临界点?
“车上为什么一定要用光?”
这是当前车载光通信产业最值得回答的问题。
这个问题看似是在问技术价值,实际上问的是一笔更现实的账:光通信上车以后,究竟能为整车架构带来什么确定性收益,以及这个收益能不能覆盖新增的器件、连接、测试、诊断和售后成本?
从目前的产业进展来看,车载光通信已经不是“能不能做”的问题。光纤、VCSEL、PLC分路器、PON、光以太、车规芯片以及光电融合节点,都已经出现了台架、样件甚至整车验证。但与此同时,车企依然没有形成大规模前装的统一时间表。
原因也正在发生变化。
真正卡住光通信上车的,已经不单是带宽和芯片,而是工程体系、标准、连接器、诊断、售后、测试以及成本等价替代。
这也是为什么车载光通信在产业链上“热度很高”,但车企依然“热而不急”。
技术路线开始收敛,但车企
还没有等到必须上光的临界点
在1G电以太场景下,铜缆目前仍然够用。当前车厂骨干网络主要承担控制、升级和FOTA等任务,数据量尚未普遍进入10G以上。从L2到L2++阶段,铜缆仍然可以勉强满足需求。
真正让光通信优势开始明显的,是L3及更高阶自动驾驶。当大量视频流进入骨干网络后,数据量可能达到10—50G,铜缆在带宽、距离、重量、EMI等方面的压力才会快速增加。
问题在于,这种价值对消费者几乎不可感知。
烽火通讯科技股份有限公司战略首席专家詹翊春认为,车主不会因为一辆车使用万兆以太网而不是千兆以太网,就愿意多付一万元;也不会因为车辆内部采用光纤而不是铜缆,就直接产生购买决策。光通信对于整车而言更像一种基础设施升级,而不是可以直接转化为销售溢价的功能。
因此,车企对新技术的要求非常现实:新方案至少要能够等价替代传统方案,在带宽、可靠性、成本、维修和生命周期管理等维度形成综合优势。
这也解释了为什么“光进铜退”喊了几年,真正的量产时间表却始终没有完全落地。
但另一方面,技术路线本身已经不像几年前那样模糊。
产业链正在形成一个越来越清晰的共识:光和铜不会简单地进行二选一,而会长期共存。
铜仍然适合短距离、低带宽连接;光纤则会从带宽压力最大的主干链路、高速传感器回传以及长距离连接开始进入车辆。类似的数据中心场景也已经验证了这种分工逻辑:单机柜内1米以内仍以铜为主,机柜之间则逐渐由光纤承担更高速率的连接。
因此,车载光通信真正要解决的问题已经从“光还是铜”,转向了“光应该先进入哪里、采用什么技术,以及谁来定义标准”。
光不会一次性替代铜,
而是先进入带宽压力最大的节点
从EEA架构来看,未来最现实的路径不是“全光整车”,而是局部光化和光电混合。
中央计算和区域控制器之间的骨干网络,是最具确定性的应用方向之一。PON更适合多节点汇聚,光以太则更适合域控之间、骨干网络之间的点对点通信。德赛西威技术中心(CT)系统工程部高级主任王碧提到,点对点方案更适合域控与域控之间、骨干网之间的通信,而PON更适合汇聚网络。仿真结果显示,当节点数量从11个增加到46个时,PON相比点对点方案的成本优势会明显扩大。
ADAS传感器回传同样符合光通信的应用逻辑。摄像头、激光雷达和4D毫米波雷达不断增加数据量,PON的汇聚能力与这类多节点场景具有较好的匹配度。
长安已经进行了1L11V加2显示屏的光PON台架,并完成装车联调,覆盖跟车、拨杆变道、360全景等功能。但实际工程环境仍然带来新的挑战,例如高温和复杂路况下传感器本身的可靠性问题。重庆40度环境下摄像头可能无法正常工作,这意味着光通信系统的可靠性不能脱离整个传感器系统单独讨论。
智能座舱和显示屏则体现出另一种特点。长安的实践表明,当显示屏数量较多时,光通信的成本优势会更加明显;当节点数量较少时,PON的成本优势并不突出,此时光以太可能具有更大的灵活性。
至于域控间和芯片间的超大带宽互联,光PCIe已经进入预研和概念验证阶段,但目前成熟度仍然偏低。吉利汽车研究院研究员蔡成业认为,PCIe由于自身局限性较大,更适合域控之间的互联。
在商用车、货运列车和机器人等场景,光通信的应用逻辑则更加直接。赫千汽车科技有限公司光通信研发总监黄飞提到,商用车电子后视镜可以采用光纤传输,超过40米后,光纤在衰减和抗干扰方面的优势更加明显;货运列车的通信距离超过100米,也更容易体现光通信在震动和环境适应方面的价值。机器人中央大脑在轻量化和柔韧性方面,同样存在光纤的应用空间。
因此,车载光通信真正的第一阶段,并不是“整车全面光化”,而是从主干链路、高清传感器回传、多屏显示和长距离连接等带宽或距离压力最大的场景开始。
对于OEM的EEA工程师而言,这意味着下一代架构没有必要简单地做“全光”或者“全铜”的选择,更现实的方式是从一开始就为光铜混合架构预留接口和演进空间。
PON和光以太不是谁淘汰谁,
而是谁先解决不同场景的问题
如果说“光铜混合”正在成为架构层面的共识,那么PON和光以太的关系,则是车载光通信当前最受关注的路线之争。
从现阶段产业判断来看,PON更有希望率先出现规模化应用,但光以太拥有更成熟的车载生态,两者长期共存的可能性更高。
PON最大的优势在于能够承接成熟的PON产业体系。V-PON沿用ITU-T体系,无源器件组网能够降低成本和功耗,同时由于汇聚能力更强,光模块数量可以比光以太方案减少一半。对于新能源车EEA架构而言,这种成本和功耗优势具有现实吸引力。
吉利汽车研究院研究员蔡成业认为,这可能成为新能源车在EEA架构高速链路上实现技术出海的一条重要路径。
但光以太并不会因此失去位置。
电以太已经在汽车中广泛使用,从十兆、百兆、千兆向10G、50G演进,在车企现有架构中的迁移路径更加自然。802.3cz标准已经发布,TSN可以解决实时性和延迟问题,RCP等协议也在持续发展。对于已经熟悉以太网体系的座舱和域控团队来说,光以太的技术和生态延续性更强。
因此,两条路线背后其实对应着不同的产业优势。
PON更强调汇聚、成本和功耗,适合多节点场景;光以太则更强调生态、协议兼容和技术演进,适合点对点骨干网络。车企最终并不一定需要在两者之间做一个全局性的“押注”,而更可能根据不同EEA架构和应用场景采用多协议共存。
这也是当前技术路线从“路线竞争”走向“架构匹配”的重要变化。
真正决定量产的,
是整个工程体系能不能跑起来
如果把车载光通信目前的成熟度拆开来看,会发现一个非常明显的现象:
物理层器件的成熟度,正在明显高于协议、诊断、测试和售后体系。
在接近量产的产品中,多模VCSEL、PLC分路器、石英光纤以及部分PON台架已经出现较完整的验证结果。
老鹰半导体高级工程师薛原提到,多模VCSEL 25G已经能够满足车载30—50G应用需求,并进行了155度、170度条件下的可靠性验证。砺芯科技副总经理王森提到,一分八、二分八多模PLC分路器芯片损耗做到1:22以下,已经进入实验和整车实验阶段。长飞光纤光缆股份有限公司经理徐进则提到,长飞与东风进行了1.2万公里、72天测试,石英光纤寿命可以达到20年。
长飞展台也已经展示了多路摄像头、分光器、控制域控制器和屏幕组成的PON方案,长安则已经完成1L11V加2显示屏的台架验证。
但再往上走,情况开始发生变化。
LPO光模块已经进入工程验证阶段。光为科技(广州)有限公司主任工程师吕宣涛提到,相关方案时延可以做到10ns以内,端到端约270ns,功耗可以降低50%以上。赫千已经搭建4区域控制器骨干50G台架,覆盖2MP、8MP和12MP摄像头,并规划17MP应用。
车规级电芯片也正在推进。厦门优讯芯片股份有限公司车载市场副总监白强介绍,相关产品已经完成-40℃至105℃摸底验证,车规级电芯片预计明年送样。
而WDM/Combo-PON、集中式激光器、Micro LED、类CPO外置光源以及光纤通感一体化等方向,目前更多仍处于概念和Demo阶段。
这意味着,车载光通信现在并不是所有环节同步成熟,而是“物理层先行,系统工程滞后”。
其中最容易被低估的,恰恰是连接器、诊断、售后和测试仪表。
车载光纤连接器需要满足IPX7防水、插拔寿命、盲插、防污染以及端面磨损等要求,而目前接口、形状、密封和插拔寿命等方面还缺乏统一标准。
更现实的问题来自售后维修。
赫千黄飞提到,光纤端子制作本身就存在较高门槛,陶瓷插芯还需要进行端面研磨,没有专用研磨设备就很难保证使用效果。
这句话背后的意义并不只是“光纤端子比较难做”,而是:汽车进入售后以后,光纤是否能够像传统线束一样被快速、更换和维修?
如果4S店更换一根光纤还需要专门设备和专业人员,那么光通信规模越大,售后体系的压力就越大。产线工人和维修人员也需要从“这是一根线”转变为“这是一个需要进行端面、连接和诊断管理的光学部件”。
诊断同样存在不足。配置管理易用性、故障定位、底层配置映射以及冗余场景支持,都还需要进一步完善。重庆长安汽车有限公司软件开发主任工程师郭志涛提到,光PON技术在热备场景下仍然存在弱点。
而测试仪表更是容易被忽略的一环。
郭志涛提到,很多仪表厂商由于缺乏标准而无法开发汽车专用仪表,这实际上暴露出了一个完整的产业链问题:没有测试标准,仪表厂商无法做产品;没有仪表,车企和Tier1就缺少量产验证和售后诊断工具。
这也是为什么,车载光通信的下一阶段竞争,很可能不再只是芯片和光模块的竞争,而是标准、连接、诊断、测试和维修体系的竞争。
成本不是“光贵不贵”,而是单位
带宽的广义传输成本是否更低
车企真正关心的,也不是光纤本身到底比铜缆贵多少,而是:
在一个具体EEA架构里,光通信能不能以合理成本提供铜缆越来越难提供的带宽、距离和抗干扰能力。
因此,判断车载光通信成本不能只看光纤价格。
光电转换是最大的成本来源之一,其次是光连接组件,再往后是芯片,而光纤本身的成本反而相对较小。CPO交换机拆解显示,光引擎约占40%,芯片约占15%,剩余成本主要来自光连接组件。车载系统虽然与数据中心不同,但同样说明,真正决定光通信成本的并不是“那根光纤”,而是光电转换和连接体系。
长安的实践已经体现出不同应用场景下的成本差异。传感器侧采用光通信后,与电连接的成本差距并不大;但在显示屏数量较多的场景,现有电连接成本更高,此时光通信的成本优势会更加明显。
PON同样如此。节点越少,单位带宽成本优势越弱;节点数量增加后,汇聚架构可以明显降低成本。光以太则因为需要更多光收发器件,在成本下降方面面临更大压力,因此未来是否出现类似PON的汇聚技术,将直接影响其规模化应用。
这意味着,车企不会为了“光”而上光,而会优先选择那些带宽压力最大、成本能够打平、同时能够体现系统价值的场景。
产业链的竞争焦点可能
从“光模块”转向“光电融合节点”
如果车载光通信最终进入量产,产业链的变化可能比简单增加一个“光模块供应商”更加复杂。
OEM依然掌握最终定点权,而且正在推动技术路线收敛。吉利已经明确提出,作为主机厂,希望推动物理层技术路线收敛,因为真正准备推动技术上车时,往往会发现“没有片可用”。这意味着OEM正在从单纯采购方逐渐进入技术路线定义阶段。
Tier1则可能成为这一轮变化中最重要的系统集成角色。
德赛西威正在定位光电融合的Tier1解决方案,目前在产18款产品已经涉及光通信节点。赫千则从2020年开始布局光通信,并与康宁、长飞、KDE等企业合作,其域控已经集成电以太、光端子和CAN,摄像头出来即采用光纤连接。
这类模式意味着,未来车企采购的未必是一个独立的“光模块”,而可能是一个已经完成芯片、光电转换、连接和系统适配的光电融合节点。
这对传统光模块厂商提出了新的挑战。如果最终由Tier1完成模组整合,向优讯采购EIC、向其他企业采购光芯片,再由Tier1形成完整方案交付OEM,那么传统光模块厂商的独立生态位就可能被压缩。
因此,光模块企业需要向上下游延伸。一方面向上进入车规光引擎、光芯片等核心器件,另一方面向下进入系统集成,才能避免最终被压缩为单纯的器件供应商。
芯片厂商则面临类似的卡位问题。优讯电芯片已经覆盖2.5G到25G,并同时支持以太网和PON;老鹰半导体正在从多模砷化镓向铟磷扩展,25G VCSEL已经能够满足车载应用需求;砺芯科技的多模PLC分路器芯片累计发货超过1亿粒,并通过IATF16949认证。
连接器、线束以及测试认证企业同样可能成为新的关键环节。
尤其是标准缺失,一方面意味着市场仍处于早期,另一方面也意味着谁能够参与标准制定,谁就可能在接口、连接器和测试体系中获得先发优势。
因此,车载光通信未来的利润池未必集中在传统光模块上,而可能逐步向光电融合集成、连接器、车规芯片、测试认证和系统工程扩散。
2028年不是SOP,是车载
光通信真正的产业验证节点
市场对于车载光通信量产时间的讨论非常热烈,但这里需要特别区分几个概念。
A样意味着原理验证和台架测试;B样则意味着工程样件以及车规级芯片、模组逐步进入送样和验证;OEM定点意味着供应商正式进入车型开发;而SOP才是真正的前装量产。
这几个节点不能混为一谈。
从目前产业链信息来看,2027—2028年更可能是车载光通信从器件验证走向生态链量产成功的重要阶段。
德赛西威的判断是,第一阶段推进到明年上半年,2028年有望出现量产原型和车规级芯片,2028—2030年真正量产车型上市。吉利则判断,2028年达到生态链量产成功度,25G可能在2029年前后出现,50G则可能在2030年以后。优讯的车规级电芯片预计明年送样,也与这一节奏形成一定交叉验证。
因此,与其把2028简单定义为“光纤上车元年”,不如把它理解为一个更关键的产业节点:2027年看器件和供应链验证,2028年看B样和生态链量产成功,2029—2030年才更值得关注真正的前装SOP。
这也意味着,未来两三年对于产业链企业而言,真正重要的并不是证明“光通信能不能跑”,而是证明它能不能在汽车里跑十年、能不能被4S店维修、能不能被仪表测试、能不能被诊断系统定位、能不能以车企接受的成本规模化生产。
光进铜退,真正退掉的不是铜,
而是铜在高带宽场景下的边界
回到最初那个问题:车上为什么一定要用光?
答案可能并不是“因为未来需要更高带宽”。真正的答案是,当EEA架构进入中央计算、区域控制、高分辨率传感器、多屏显示和更高阶自动驾驶阶段后,铜缆会逐渐触碰到带宽、距离、重量和抗干扰的边界,而光纤开始成为更合理的系统选择。
但这并不意味着铜会被全面替代。未来更可能出现的是一套光电混合架构:铜承担仍然经济高效的短距离和低带宽连接,光承担高带宽、长距离和多节点汇聚连接。
所以,“光进铜退”真正发生的过程,不会是一场突然完成的技术替代,而会是一场由架构、成本、可靠性、标准、连接、诊断、测试和售后体系共同推动的渐进式迁移。
对OEM而言,现在真正需要做的不是等待一个“全光时代”,而是判断下一代EEA中哪些节点已经值得光化,并提前为光铜混合架构预留空间。
对Tier1而言,竞争重点将从单一器件转向光电融合和系统集成。
对光模块和芯片企业而言,2027—2028年可能是决定自身在车载光通信产业链中位置的关键窗口。
对连接器、测试仪表和认证企业而言,标准和工程体系的建立,可能与光芯片本身同样重要。
车载光通信真正的产业拐点,不是某一家企业做出了一款更快的光模块,而是整个供应链终于能够让车企相信:光上车以后,它和一根成熟的汽车线束一样可靠、可测、可诊断、可维修。
这或许才是车企一直在等的那个“非上光不可”的理由。
- THE END -