过去,全球客户、制造网络和收入规模足以构成供应商的护城河。如今,智能座舱、辅助驾驶和中央计算加速上车,整车厂压缩开发周期、强化软件自研,传统Tier 1的规模优势正在被重新定价。供应商能否提供可复用的平台、持续的软件能力和更低的量产成本,开始决定新的行业位置。
均胜电子正处在这一转换期。2026年上半年,公司收入约280.91亿元,同比下降约7.43%;归母净利润7.39亿元,同比增长约4.4%,扣非归母净利润同比下降7.15%至6.55亿元。公司将收入下降归因于全球汽车产销量承压、香山股份处置衡器业务等因素,利润增长则受益于采取的降本增效措施。

值得一提的是,均胜电子今年上半年新获定点项目全生命周期订单约449亿元。订单储备并不少,但产业端真正关心的已经不是定点数量,而是这些项目能否按期量产、形成规模,并沉淀为可跨车型、跨客户复用的平台能力。沿着这条线索再看均胜电子,两大主业的现实压力与智能化转型的兑现难题更加清晰。
在汽车安全领域,均胜电子通过一系列并购奠定了一定的行业地位。2016年,公司收购美国汽车安全供应商KSS;2018年,由KSS主体收购高田主要资产并整合为均胜安全。均胜电子由此获得全球客户、生产基地和研发体系,进入全球汽车安全系统供应商第一梯队。
不过,汽车安全是典型的成熟赛道,验证周期长、客户关系稳定,也长期面临价格年降和成本压力。均胜电子汽车安全系统收入过去三年维持在385亿元左右,2025年甚至出现小幅下降。到了2026年上半年,该业务收入179.93亿元,同比下降5.19%,毛利率微降至15.85%。这意味着,汽车安全仍能提供稳定的收入和客户基本盘,但难以单独承担下一阶段的增长预期。

而在汽车电子领域,均胜电子将其视为近年来发展的重点,但从经营状况来看,这块业务的压力并不小。数据显示,公司汽车电子系统收入从2023年的167.89亿元降至2024年的165.99亿元、2025年的163.36亿元。2026年上半年进一步降至76.33亿元,同比下降8.66%。受收入下降以及车规级芯片、电子元器件涨价影响,该业务的毛利率同比下降0.37个百分点至21.17%。
今年上半年,尽管全球汽车产销量承压,但汽车智能化的产业渗透节奏却在加速。座舱域控、HUD和智能驾驶等继续向主流价格带下探,为汽车电子供应商打开了新的增长空间。比如受汽车智能化业务增长影响,德赛西威和华阳集团的汽车电子业务均实现了同比增长。
因此,均胜电子汽车电子业务下滑,不能简单归因于行业环境,也或与项目结构、客户拓展及平台运营效率等因素相关。
均胜电子能否打开新的增长空间,核心关键在汽车电子业务。
均胜电子对智能化的布局并不算晚。依托Preh的人机交互基础和旗下子公司——均联智行的座舱、网联能力,公司已把产品延伸至座舱域控、云服务、辅助驾驶和舱驾融合等方向。从产品版图看,均联智行几乎覆盖了智能汽车的主要增量环节,但问题在于,其产品覆盖面尚未充分转化为收入增长和利润改善。
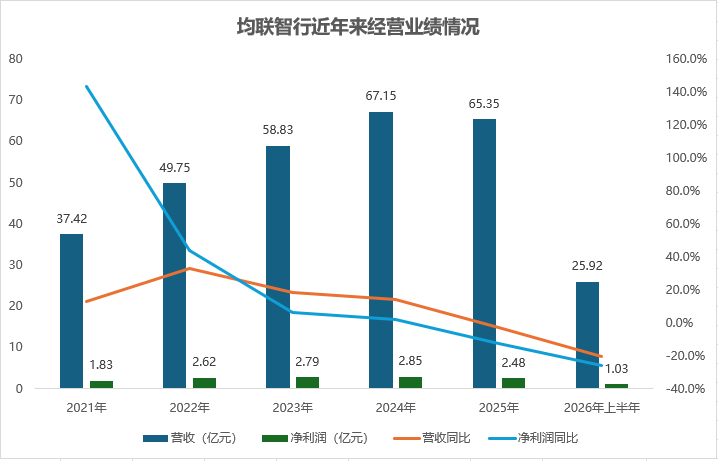
从营收规模看,均联智行曾保持较快扩张:2021年至2024年收入由37.42亿元增至67.15亿元,净利润由1.83亿元增至2.85亿元;但2025年收入回落至65.35亿元,净利润降至2.48亿元,增长由扩张转为收缩。而2026年上半年,均联智行收入25.92亿元、净利润1.03亿元,同比分别下降20.8%和26.0%。
均联智行的业绩承压,恰好发生在智能化快速普及阶段。根据《高工智能汽车研究院》数据显示,2026年1-6月,中国市场乘用车(不含进出口)前装标配智能座舱697.46万辆,前装搭载率提升至81.78%。
辅助驾驶同样如此。高工智能汽车研究院统计,2021年-2025年中国前装标配NOA车型年交付量由11.8万辆增至576.7万辆,年复合增长率约164.4%。随着主流车企加快前装标配与下沉布局,持续推动NOA的高增长,2025年NOA功能在15万元以下价格区间车型交付量中的渗透率达到17.5%。

均胜电子半年报称,智能驾驶业务正进入规模量产交付阶段,并获得部分国内及全球客户定点。但定点、量产和盈利是三个阶段,车型销量、爬坡节奏和价格年降都会影响利润。其需要证明的,不只是能拿项目,而是平台能够跨客户复用,量产规模能够覆盖研发投入。
当前,均胜电子仍在寻找新的增长点,其将业务边界拓展到机器人、AIDC服务器电源与液冷、eVTOL能源管理等领域。但值得一提的是,机器人仍处在技术路线快速变化阶段,AIDC电源与液冷已有成熟厂商,eVTOL距离大规模商业运营也尚有距离。均胜电子虽披露了不少项目,但仍处于样品、联合开发或小规模交付阶段,距离形成可观收入和利润尚需时间。
需要注意的是,2026年上半年,均胜电子研发投入22.81亿元,占收入8.12%。投入比例并不低,真正的考验在于资源配置效率。当座舱、智驾和舱驾融合仍需持续投入时,再同时推进机器人、AIDC和低空经济,研发、销售与管理资源可能被进一步分散,也会抬高各条新业务的规模化门槛。