一、当载人电动垂直起降航空器仍在等待适航取证、起降设施和稳定客流时,巡检、消防、植保的订单已经接踵而至,工业无人机已成为低空经济里最先挣到钱、也最先被订单验证的赛道。据经济观察报报道,2026年年上半年,中无人机、航天彩虹、纵横股份分别实现营业收入16.34亿元、8.91亿元和1.77亿元,同比增长272.48%、9.87%和31.22%。
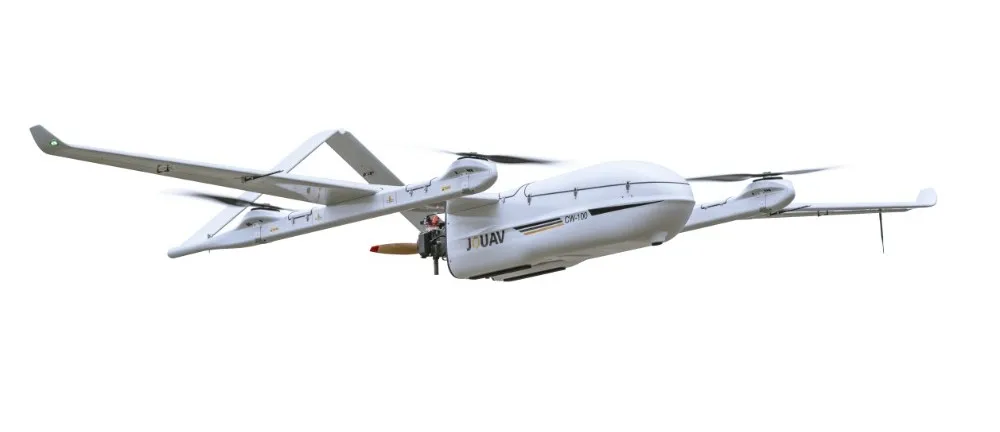
二、工业无人机能成为低空经济里最赚钱的赛道,底层逻辑并不复杂,无外乎政策与刚需。

大疆行业应用中国区解决方案负责人魏德志在一次论坛发言中表示:“电力巡检的低空应用是目前众多行业中最成熟、规模最大的应用。”当前,民用无人机市场空间则呈现“持续扩大”趋势:当前正处于战略机遇期、技术突破期与市场扩张期三期叠加的关键阶段,其发展前景广阔,产业生态将逐步走向成熟与繁荣。

据经济观察报报道,一家以智慧城市巡检业务为主的无人机企业管理层人士表示,公司正在从传统的无人机设备制造厂商,逐步向“产品制造+运营服务”的商业模式升级。这意味着行业正在主动跳出硬件销售的路径依赖。另一种模式则是“硬件+软件+服务”的一体化解决方案,这一类客单价与毛利更高,政府采购是最大付费方。以云圣智能为例,这家成立于2017年的公司,核心业务是向电网、城市治理、应急消防等政企客户交付由工业无人机、全自动机场、数字治理平台组成的软硬件系统。客户买的不是一台无人机,而是一整套“无人化巡检能力”。据纵横股份2026年半年度报告披露,公司正以“无人值守系统+纵横云+AI”为核心的低空AI数字化解决方案,加速在低空县域、智慧政务、应急管理等领域的深化渗透,推动公司从“设备供应商”向“智慧低空场景引领者”战略转型。
DaaS(Drone-as-a-Service,无人机即服务)是另一种正在兴起的模式。企业客户无需自行采购和维护完整的无人机系统,即可获得无人机设备、专业人员、任务执行、数据采集和结果交付等服务。据香港商报2026年7月报道,ZenaTech2026年第一季度实现营收840万加元,较2025年同期增长640%;其中,DaaS业务收入约为780万加元,占当季总营收约93%。这种模式将一次性采购转化为可预测的运营支出,客户粘性更强,收入也更稳定。
运营服务收入正在成为新的增长点。据纵横股份半年报,其主营业务收入构成为:无人机系统69.71%,无人机服务10.31%,无人机配件10.07%,其他9.91%。服务收入虽占比尚小,但增速可观。据新浪新闻2026年8月报道,2026年以来,多个公共部门的固定翼无人机采购项目密集落地,覆盖应急救援、测绘勘查等多个领域;采购金额从数十万元到数千万元不等,需求形态从单一设备采购向系统化解决方案延伸。
上游零部件则是“旱涝保收”的生意。飞控系统、轻量化复合材料、航空级电机、机载传感器等,不管哪家厂商竞争厮杀,只要飞行器持续量产,上游厂商都能分到蛋糕。据证券之星报道,无人机动力系统制造商三瑞智能2026年上半年实现营业收入7.35亿元,同比增长68.79%;其无人机动力系统业务收入达9.26亿元,占总收入的86.19%,毛利率高达61.14%。据中财网报道,提供红外热成像载荷的睿创微纳2026年上半年营收43.97亿元、同比增长72.84%,归母净利润12.59亿元、同比大增258.78%,毛利率57.76%。
四、查看政府采购网,一套工业无人机系统动辄二三十万,甚至上百万。凭什么卖这么贵呢?主要有四个原因:
1.载荷本身就是精密仪器。激光雷达、制冷型热成像、高精度惯导,这些东西在无人机出现之前就很贵,工业测量领域一台地面三维激光扫描仪动辄上百万。
2.可靠性要求完全不同。消费级无人机炸机损失几千块,工业无人机挂着10万的载荷在电塔上方作业,摔了可能造成电网事故。冗余设计、IP防护、抗干扰、健康管理系统,都是钱堆出来的。
3.精度和生态。RTK厘米级定位、20公里高清图传、自动航线规划、一键建模、点云分类,这些背后是飞控算法、传感器融合和软件生态,不是简单组装能做到的。
4.采购量小,需要定制。消费级无人机一年卖几百万台,硬件成本被摊薄;工业无人机一年卖几万台,定制化程度高,单台研发和制造成本自然下不来。
所以,工业无人机卖几十万不是智商税,皆是因为它是一套能干活、能出数据、能扛住恶劣环境的空中作业系统。

加起来:M350裸机5万+热成像载荷6万+电池4万+RTK基站2万+软件2万+保险培训1万,一套基础巡检系统约20万。如果换成激光雷达测绘套装,总价在30万以上。