9月22日,以“转型升级・韧性增长”为主题的2026世界新能源汽车大会在海南海口启幕。
会上,中国科学技术协会名誉主席、世界新能源汽车大会(WNEVC)主席万钢公布一组产业数据:2026上半年国内新能源汽车销量744.6万辆,渗透率49.6%;出口235.5万辆,同比大增122.3%,全球新能源汽车产业规模同样实现快速扩张。
产业规模高歌猛进的背后,竞争格局正在发生深刻改变。中国长安汽车集团有限公司董事长、世界新能源汽车发展组织理事长朱华荣在发言中直言:“汽车进入了不快进便倒退的发展新格局,全球整车企业销量门槛还在不断提升,未来三到五年,300万辆以后可能只是能够活下去,500700万辆才是过得去,8001000万辆才能活得好。”
诸多变化折射出,新能源汽车产业已经告别单纯规模扩张,步入转型升级、韧性增长的关键时期。

规模快速扩张并不等同于产业能力的同步成熟。在市场洗牌加速的大背景下,单纯依靠规模红利已经难以支撑企业行稳致远。产业转型不再是局部产品改良,而是需要在动力技术、能源融合、智能体系等多个维度完成系统性革新,推动产业由量变走向质变。
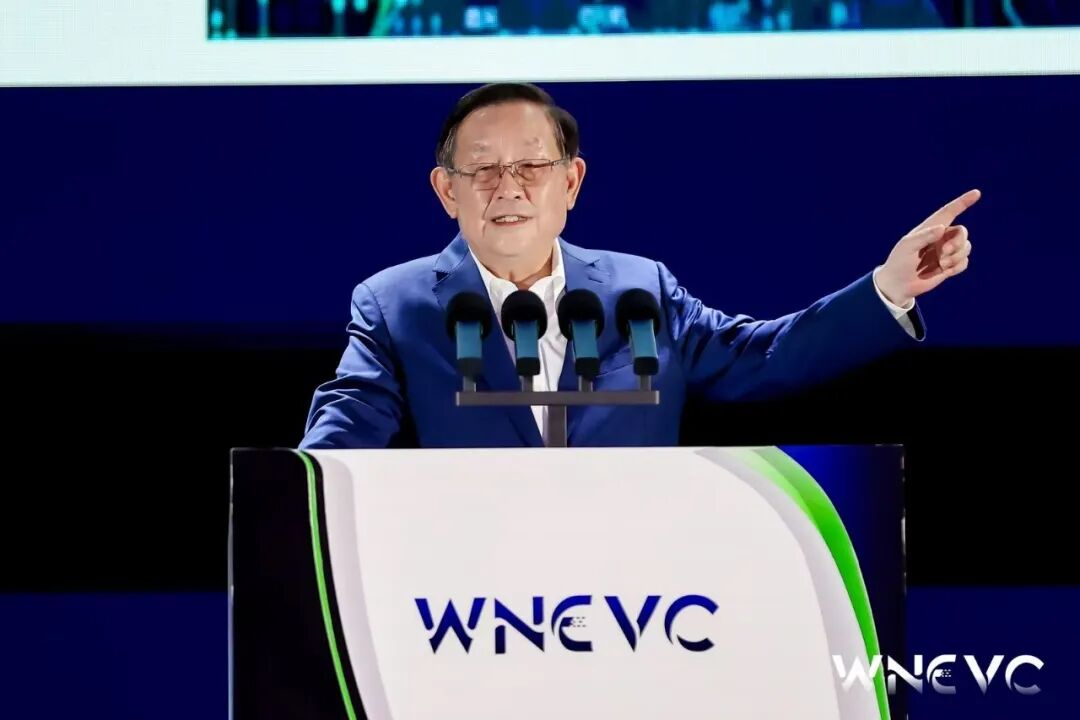
万钢提出,全球新能源汽车产业转型升级,需要协同推进电动攻坚、氢能拓展、智能攀升,加快产业升级步伐。在电动转型层面,要立足资源禀赋与用车场景,坚持纯电动、插电/增程混动、燃料电池汽车多路协同发展。动力电池领域,既要深挖液态电池性能潜力,也要加快混合固液电池成本、寿命攻关以及全固态电池等技术研发,搭建电池全生命周期回收利用闭环。同时要抢抓能源网络建设机遇,规模化落地V2G车网互动,让新能源汽车成为移动能源节点,打通车能融合新场景。
智能化是转型升级的另一大核心引擎。万钢认为,要重塑智能网联新能源汽车的功能结构,打造新型底盘、中心计算平台、云计算平台三层架构,践行“聪明的车、智慧的路、遍布的云、不断地学”的中国特色自动驾驶技术路线,依靠车路云高效协同放大智驾落地效能;同时完善分级准入、虚实结合的测试验证体系,牢牢守住智能驾驶的安全底线。

同样聚焦智能化转型,朱华荣观察到智能化普及催生的全新安全命题。他表示,动力电池安全、智能驾驶安全、车联网数据信息安全相互叠加,形成新能源智能网联汽车特有的“安全三角”;甚至出现开启智驾模式后驾驶员易产生困倦走神这类新风险,行业亟需建立完善、全球统一、可复制的安全标准。

大众汽车股份公司管理董事会董事、大众汽车集团(中国)董事长兼首席执行官贝瑞德,则从企业技术落地视角,剖析转型面临的现实课题。他认为,中国已经成为全球新能源出行产业的核心引擎,拥有强大的供应链、完备的基础设施与惊人的创新速度,但转型下一阶段的核心命题,已经不再是实现创新,而是如何把强大的创新实力转化为全行业可持续的价值创造。

本次大会期间,奥迪携奥迪A6L etron和奥迪E7X亮相,展现奥迪双品牌在电动化和智能互联领域的最新成果,进一步彰显奥迪“在中国,为中国,与中国同行”的战略理念。奥迪中国研发执行副总裁穆毅儒(Ivo Muth)强调:“奥迪始终以质量和安全为核心。通过融合德国精密工程技术实力与中国本土创新能力,我们将带来更多为中国市场量身打造的车型。”

AI、软件定义汽车正在重塑产品形态,这也是转型过程中绕不开的变化。日本汽车工业协会副会长兼专务理事松永明谈到,数字化浪潮之下,SDV软件定义汽车、人工智能、半导体技术的创新,正在成为拉动产业升级的重要动力,各国企业都需要把握数字化机遇,提升自身产业竞争力。

日产汽车公司首席技术官赤石永一对行业变革作出判断:全球汽车产业正加速向电动化、智能化方向转型。人工智能、自动驾驶和软件技术加速融入汽车产业,推动汽车从传统交通工具向智能移动终端转变,用户体验和出行方式也将随之迭代。电动化与智能化的深度融合,将持续驱动技术、产品形态与出行服务不断演进。
实现碳中和,是全球汽车产业共同的长远目标,但不同国家资源禀赋、能源结构千差万别,很难依靠单一技术路线完成脱碳。
松永明介绍,日本坚持多路径脱碳发展思路,除电动化之外,同步推进氢能、合成燃料、生物燃料等多元技术发展。日本替代燃料汽车市场占比已经超过57%,混合动力车型占据近半市场。在他看来,实现碳中和并不存在放之四海而皆准的唯一路径,需要充分考量汽车保有量基数、本国能源结构、基础设施现状,兼顾新车减排与存量车辆降碳,结合自身实际选择适配方案,期待各国产业界加强协作,共同推进汽车产业绿色可持续发展。
多元并行的思路,同样得到国内产业界的认同。朱华荣判断,未来十到十五年,不存在普适于全球的单一技术路线,因地制宜、多元并行才是产业理性选择。当前全球广义新能源汽车市场份额达到31%,传统燃油与混动产品依旧占据较大市场空间,各类动力技术还将长期共存发展。
万钢将氢能拓展视作低碳发展的重要增量赛道。他指出,商用车保有量占比不高,但碳排放占比过半,中长途重卡运输是当前转型短板,而燃料电池是破解这一场景痛点的关键技术路径。应当依托国内氢能城市群试点,建设跨区域氢能走廊,组建商业化运营车队落地干线物流示范;依托风光资源,在高速服务区就近制氢储氢,推动各个试点城市群联动贯通,打造氢能高速,释放氢能技术的减碳价值。

低碳转型不局限于车辆本身,全生命周期减碳越来越受到行业重视。宝马集团董事高乐在发言中提出,面对绿色转型,应当从全生命周期视角推进减碳,将技术创新、供应链协同与碳足迹管理相结合,推动产业由单一技术竞争向全产业链协同、可持续发展转变。
面向全球绿色协同,朱华荣在大会上发出倡议:行业应当共享绿色发展成果,搭建绿色技术转移和能力建设协同平台,促进电池回收、循环经济领域国际合作,推动碳足迹核算方法开展国际对话与协调,让绿色技术成果惠及更多国家与地区。
经历高速扩张之后,韧性增长成为行业热词。
产业韧性,首先体现在市场竞争秩序与企业经营质量层面。贝瑞德看到当前市场激烈竞争带来的现实压力:车型迭代周期由过去七年压缩至三年,大量新技术快速下沉,但技术普及并未带来对等溢价,国内汽车市场平均利润率已经跌到1.5%左右。他对国内政府部门为应对行业内卷、维护有序市场出台的相关举措予以肯定。“竞争是市场的关键,能够帮助企业加速发展,催生更多创新,但竞争必须始终保持在可持续的轨道上。”
贝瑞德谈到,如果创新失去商业可持续,整条价值链条都会遭受冲击,行业与主管部门应当携手塑造公平可持续的市场环境。与此同时,中国已经成长为全球汽车出口中心,大众也计划将在中国沉淀的技术能力向外输出,实现从“在中国、为中国”向“立足中国、出海致远”升级。

放眼全球市场,竞争与合作并存已经成为新常态。德国汽车工业协会主席穆希雅表示,下一阶段产业转型的重点,不只是加速电动化,而是要让转型具备长期体系化可持续性与全球韧性,这正是NEV50@2035愿景探讨的核心命题。汽车行业投资周期漫长,企业需要稳定、可预期的政策环境,保障跨国长期投资。供应链韧性不等于多地重复建厂,也不等于追求全产业链自给自足;韧性的内核是方案储备、透明度与灵活性,多元化不能走向碎片化,更不能借安全名义设置市场壁垒。
当前产业呈现竞合并存态势:企业在部分领域互为竞争对手,在另一些领域又是合作伙伴。竞争推动创新,而标准制定、科研攻关、基础设施建设等领域更需要强化合作。即便中德汽车产业竞争日趋激烈,双方在投资、生产、供应链层面依旧深度绑定。要正视分歧、坚持对话,在激烈竞争的同时保留合作空间,不刻意割裂产业间的相互依存关系,共同维护价值链韧性。
多重不确定性交织之下,朱华荣认为,政策、技术、市场与全球供应链均充满变数,AI算力供需错配带来零部件价格波动,产业链韧性持续经受考验。面向全球产业治理,他依托世界新能源汽车发展组织提出系列倡议:共建政策对话机制,加强全球政策协调与预期管理;共筑安全治理体系,推动动力电池、智能网联安全标准国际协调,促进L3以上自动驾驶准入互认;共建知识产权协同保护机制,探索专利池、跨国专利交叉许可路径;多方携手,共同应对行业共性难题。
高乐也补充道,当前经济环境变化、市场竞争加剧、供应链重构,叠加安全、碳排放、数据治理多重议题,对产业韧性和企业长期发展提出更高要求。未来汽车产业竞争力不只取决于技术创新速度,更需要兼顾质量、安全、效率与长期价值,依靠开放合作构建更加稳健的产业链供应链。
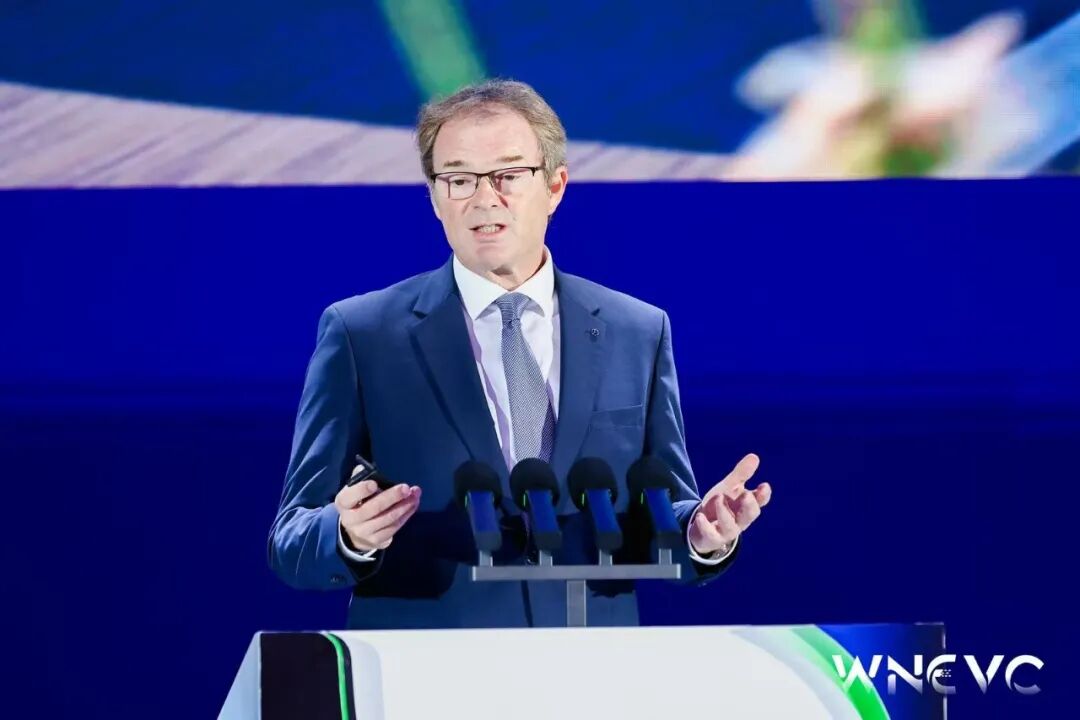
产业高速扩张之后,更要思考韧性与可持续发展的深层命题。梅赛德斯奔驰(中国)投资有限公司高级执行副总裁、梅赛德斯奔驰中国研发和采购负责人庄睦德认为,衡量增长不能只看规模,还应当包含创新能力、产品质量、客户信任、盈利能力、供应链韧性以及环境影响。竞争不能以牺牲合作为代价,在脱碳、供应链发展、行业标准和基础设施建设领域,合作不可或缺。

地平线副董事长陈黎明则观察到,前两年行业出现城区NOA过度营销现象,衍生误导宣传与恶性事件;监管部门及时出台标准,明确安全底线与功能边界,推动行业回归产品本源。评判智驾系统优劣,不再只看宣传噱头,而是要看智驾开启率、接管数据、实际自驾里程占比等真实使用指标。智能化竞争,要回归功能体验与情感体验,做到好用、可靠、爱用、放心。汽车正在迈向超级智能体,这不是单纯比拼纸面算力,而是要依靠软硬协同,把前沿技术转化为可大规模落地的量产产品。行业应当坚持以用户价值驱动创新,技术创新最终要落到用户真实使用感受上,方能实现产业长期健康发展。
记者 | 郝文丽
编辑 | 齐萌
责编 | 李沛洋