据企查查数据显示,截至2026年7月,国内低空经济相关企业存量18.14万家;2025年全年新注册4.96万家,同比增长136.04%;2026 年前七个月新增企业超过2万家。众多主流车企选择自建、投资入股等方式布局eVTOL赛道,新能源汽车供应链、制造、成本控制能力可以较高程度复用,给车企跨界入局创造便利条件。行业企业数量高速增长,但eVTOL商业化落地依旧困难重重。头部企业交付规模处于爬坡阶段,商业化模型尚未跑通。行业普遍认为eVTOL约70%零部件与新能源汽车通用,但是供应链复用只是入场券,不等于竞争胜利。沃飞长空的发展经历表明,供应链之外的核心能力,才是eVTOL赛道真正壁垒。
车企投身低空赛道,背后是汽车产业利润率持续下行,产业亟需寻找第二增长曲线。乘联会统计,2025年国内汽车行业销售利润率仅4.1%,2026年上半年下滑至3.8%。低空经济拥有政策、市场、技术多重优势:政策层面连续写入政府工作报告与 “十五五” 规划;国家信息中心测算,2026年低空经济市场规模预计突破1万亿元,2035年预期可达3.5万亿元;eVTOL以三电系统为核心的分布式电推进路线,和新能源汽车高度同源。

70%零部件复用降低赛道准入门槛,汽车成熟的产线管理、质量控制、成本管控经验,能够平移应用到eVTOL制造。但硬件层面趋同,很难打造差异化竞争壁垒。企业想要构建商业化护城河,必须强化技术整合优化、飞控算法、气动设计、结构冗余、适航符合性方面的能力。多数车企系eVTOL项目处于审定受理阶段,沃飞长空审定进度处于行业前列。
行业参与者主要拥有三类入局路径:全栈自研模式,掌握全部核心技术,独立承担研发审定全部风险;合资模式,借力外部成熟适航运营经验,降低试错成本;财务参股投资,控制风险同时保留赛道参与资格。
吉利控股旗下沃飞长空,充分调用吉利产业资源,同步建设航空领域核心能力。主力机型AE200系列采用八轴内四倾转构型,巡航时速230公里/小时,最大航程200公里,2024年6月完成国内首个全尺寸、全重量、全包线倾转过渡飞行,技术指标在国内交通接驳类产品当中表现突出。
适航审定层面,沃飞长空是国内首家有人驾驶载人eVTOL型号合格证(TC)申请获得局方正式受理的企业,遵循五阶段研发审定体系,已经进入符合性验证第四阶段,取证工作按既定计划推进。
产能资本订单齐步推进:成都全球总部基地一期计划2026下半年投产,保障量产交付;2026年4月完成科创板IPO辅导备案;拥有数百架确认订单,千架级意向订单储备,商业化节奏稳步推进,夯实长期发展底座。
适航审定能力、安全文化、运营数据积累构成行业三大核心能力:
1.适航审定:eVTOL属于全新航空器品类,审定标准流程持续迭代,载人航空要求风险全部前置闭合,整套合规证据链、局方沟通经验,需要完整项目周期沉淀,不能复制汽车上市迭代模式。
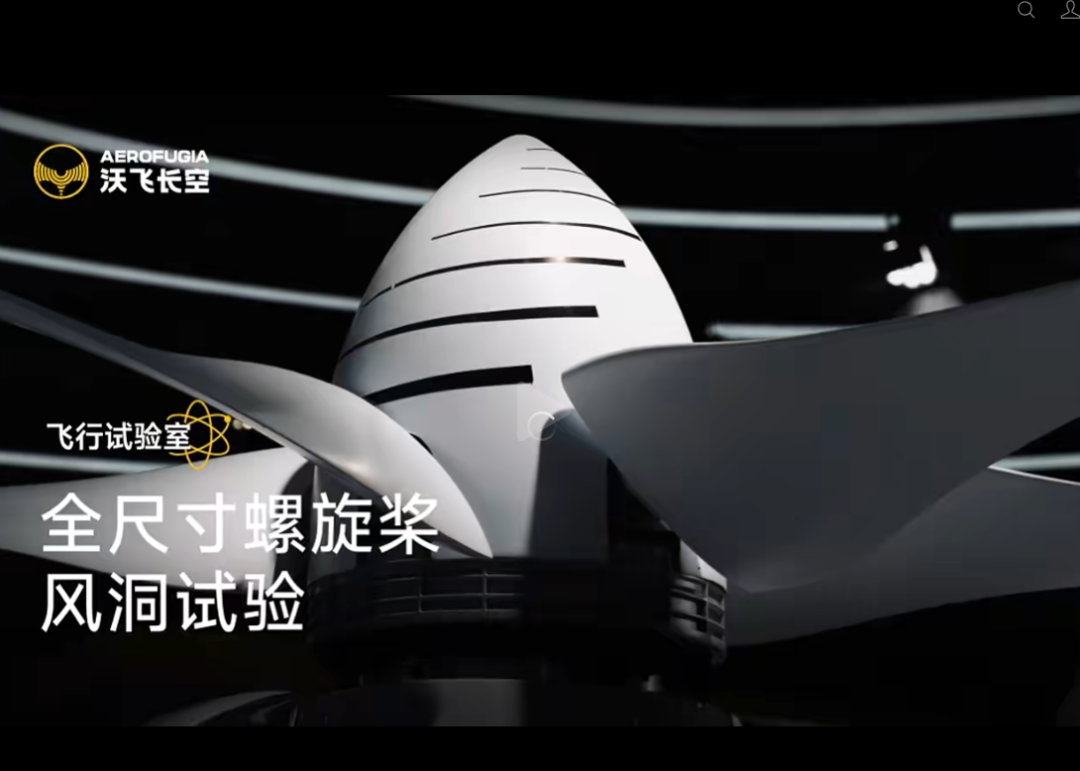
2.安全文化:航空安全坚持零容忍,一次严重安全事件即可终结型号商业前景;沃飞长空依托 “飞行试验室” 公开数百项安全测试,完成电池、结构、飞控安全冗余验证。
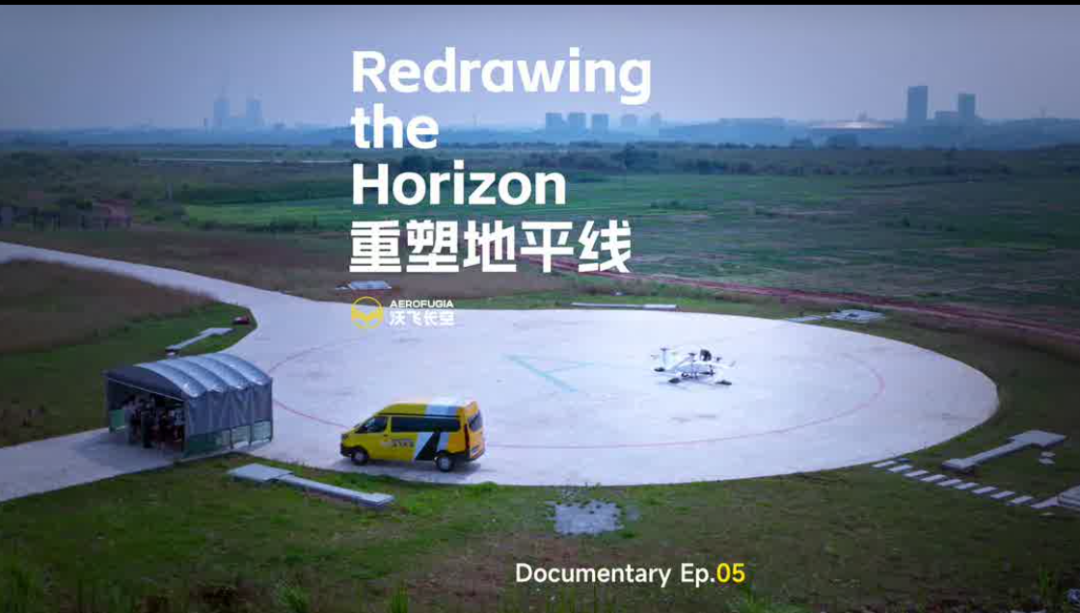
3.运营数据:航空产品市场信任依靠安全飞行架次持续积累,沃飞长空依托巴蜀低空文旅走廊开展试飞,沉淀空域协调、航线运营、地面保障全链条实操经验,为后续商业化运营蓄力。

eVTOL属于长周期高投入赛道,现已进入商业化验证深水区,短期行业热度不能支撑企业长期生存。只有技术、合规、制造、运营全链路扎实布局,企业才能够走到行业终局。沃飞长空将汽车供应链制造作为基础优势,适航体系、安全技术、场景运营能力,是穿越行业周期的核心底气。