概述
滤波器是无线通信系统的核心器件,负责精准选择射频信号中有用频段信号和滤除干扰信号,保障各类无线通信系统通信质量、数据传输速率及信号灵敏度。作为无线通信系统的核心元件,滤波器的技术演进与市场需求深度绑定。随着无线通信技术的演进与应用场景的拓展,所需支持的频段数量持续增加,频段范围从低频、中频延伸至高频和超高频。
滤波器根据工作原理和制造工艺可分为多种类型,主要包括声表面波滤波器、体声波滤波器、介质滤波器、LC滤波器等,技术各具特色,其中,声表面波滤波器利用压电基板上的声波传播特性实现频率选择,具有频率选择性好、设计灵活、成本适中的优势,是移动通信领域、广域物联网领域、导航定位领域主流滤波器解决方案。声表面波滤波器行业经营模式主要分为IDM模式和垂直分工模式,IDM模式下,企业独自完成滤波器的研发设计、晶圆制造及封装测试所有环节,对设计与工艺的协同能力、技术储备及资金实力要求极高;垂直分工模式下,芯片设计企业专注于芯片设计,将晶圆制造和封测环节分别外包给晶圆代工厂和封测代工厂。IDM模式因其能够实现从产品设计、压电材料开发、晶圆制造到封装测试的全链条一体化协同,已成为全球领先滤波器企业普遍采用的主流模式,尤其在高性能、高可靠性产品的规模化供应方面具备显著优势。


行业进入壁垒
声表面波滤波器行业构成了一个由技术、资金、客户认证与人才四大维度相互叠加、协同强化的高进入壁垒体系,不仅要求企业具备深厚的多学科技术积累与半导体精密制造工艺,还对其在高端设备购置、长期研发投入及产能爬坡期间的资本耐力提出了极高要求,更为关键的是,严苛的客户准入机制与对产品长期可靠性的高度依赖,使得市场先入者的供应链地位极为稳固,而复合型专业人才的稀缺进一步延缓了新进入者的追赶进程。


产业链
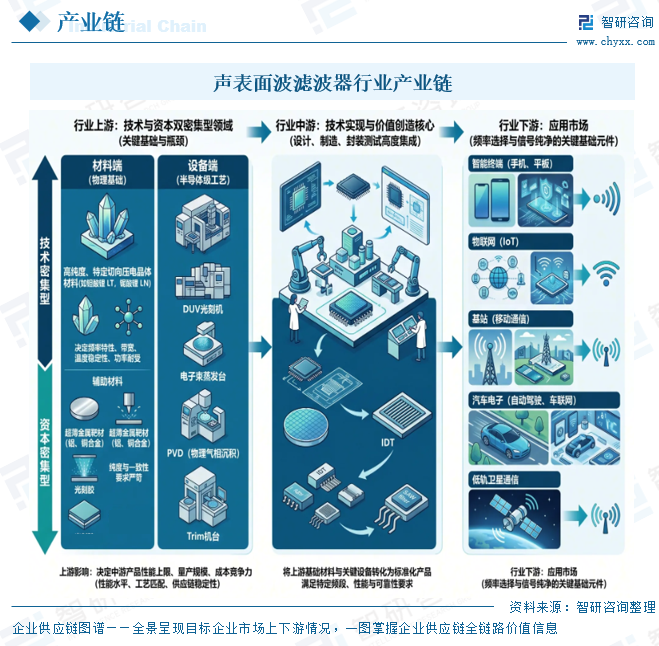
声表面波滤波器行业上游是典型的技术与资本双密集型领域,其核心围绕基础材料、关键设备构建,形成了行业发展的基础与瓶颈,在材料端,高纯度、特定切向的压电晶体材料(如钽酸锂LT、铌酸锂LN)是SAW滤波器工作的物理基础,其晶体质量、均匀性和尺寸直接决定器件的频率特性、带宽、温度稳定性和功率耐受能力等性能,此外,用于制作IDT的超薄金属靶材(如铝、铜合金)、光刻胶等辅助材料,其纯度与一致性要求严苛。在设备端,SAW滤波器的制造依赖半导体级工艺设备,关键设备包括DUV光刻机、电子束蒸发台、PVD、Trim机台等。上游材料与设备的性能水平、工艺匹配度及供应链稳定性,直接决定了中游滤波器产品的性能上限、量产规模与成本竞争力。
行业中游是技术实现与价值创造的核心环节,聚焦于设计、制造和封装测试的高度集成,其本质是将上游的基础材料与关键设备,转化为满足特定频段、性能与可靠性要求的标准化产品的过程。行业下游为应用市场,涵盖智能终端、物联网、基站、汽车电子、低轨卫星通信等诸多领域,是实现频率选择与信号纯净的关键基础元件。
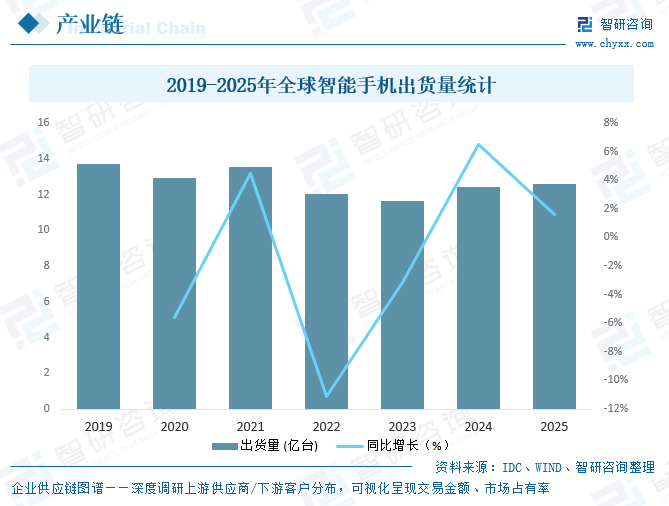
智能手机是声表面波滤波器最核心的应用领域,广泛覆盖终端内2G-5G蜂窝通信、GPS/北斗卫星导航、Wi-Fi等全品类无线通信场景,伴随智能手机功能迭代提速,AI增强、折叠屏、高刷屏、多影像系统等创新技术与形态持续普及,有效激发用户换机意愿,换机周期呈现结构性缩短趋势,当前全球智能手机市场已步入存量发展阶段,在经历2022-2023年连续两年出货量下行后,2024年市场迎来温和复苏,据IDC与Wind数据显示,2024年全球智能手机出货量达12.40亿台,较2023年的11.64亿台同比增长6.40%;2025年出货量进一步增至12.60亿台,同比增速回落至1.61%。尽管增长节奏趋缓,但全球智能手机存量市场体量依旧庞大,稳固的终端需求基本盘为声表面波滤波器行业的长期发展筑牢了坚实根基。
相关报告:智研咨询发布的《》

发展现状
5G及下一代通信标准的持续演进显著提升了射频频谱复杂度,直接带动单机滤波器用量扩容与性能指标升级,构成市场增长的核心底层动力,与此同时,智能手机、物联网、汽车电子等下游终端应用场景的不断拓展,为SAW滤波器提供了广阔的市场空间与稳固的出货支撑,据Yole Development数据显示,2025年全球声表面波滤波器市场规模达41.03亿美元,同比增长1.0%。从产品结构来看,传统SAW滤波器市场占比从2021年的82.78%逐年回落至2025年的72.51%,而TC-SAW与TF-SAW两类高性能产品占比则持续上行,分别从2021年的15.39%、1.83%提升至2025年的23.54%、3.95%,这一此消彼长的格局清晰反映出,在5G通信、汽车电子等下游需求的持续牵引下,传统SAW器件正加速被性能更优的高端产品替代。


竞争格局
1、整体格局
全球声表面波滤波器市场由日美企业主导,前五大声表面波滤波器厂商村田、高通(RF360)、太阳诱电、思佳讯和威讯等占据主要市场份额,中国滤波器市场主要依靠国外进口,国产化率低,中国本土声表面波滤波器企业包括德清华莹、麦捷科技、中电26所、好达电子等,在全球科技竞争格局变化和供应链自主可控需求提升的背景下,中国终端厂商积极推动射频滤波器供应链的国产化进程,为中国本土企业创造了前所未有的发展机遇,以德清华莹、麦捷科技、中电26所、好达电子为代表的中国领先企业,通过持续的技术攻关,正逐步突破高性能滤波器的技术瓶颈,实现从智能终端到物联网、汽车电子、低轨卫星通信、无人机等新兴领域的应用拓展。

2、代表中国企业分析
(1)深圳市麦捷微电子科技股份有限公司
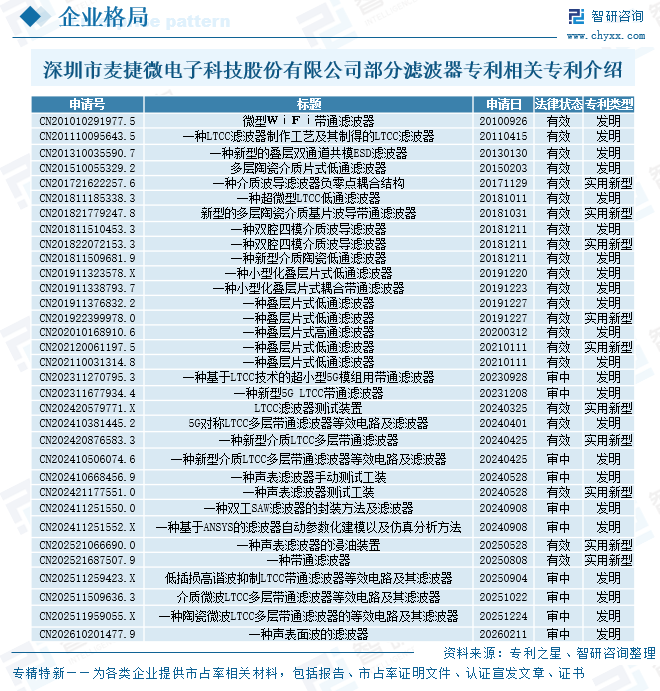
深圳市麦捷微电子科技股份有限公司专注于高端电子元器件及模组的研发、生产和销售,核心业务覆盖磁性元器件、射频器件、显示模组三大板块,产品广泛应用于通讯设备、消费终端、新能源、汽车电子、服务器、工业控制、安防设备等领域。公司是国内少有的可同时量产SAW与LTCC工艺射频前端器件的厂商,产品覆盖从低频到毫米波的全频段应用,满足客户多样化场景需求,公司的SAW滤波器朝着温度补偿、高频化方向升级,通过新型压电材料与电极设计,实现温度稳定性提升,适配5G中高频及毫米波预备频段;公司在中低频段(600MHz-3GHz)的技术已高度成熟,现已成为国内主流手机厂商的核心供应商;公司的车规级SAW滤波器也在逐步适配车载无线通信场景,通过AECQ100认证,可满足车载环境的宽温、抗振动等严苛要求。
(2)无锡市好达电子股份有限公司
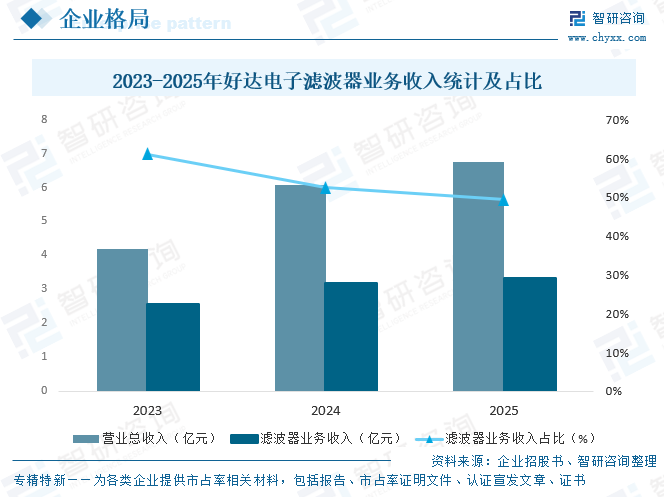
无锡市好达电子股份有限公司主要从事声表面波射频芯片的研发、设计、生产和销售,是国内极少数具备芯片设计、晶圆制造、封装测试于一体的全链条自主可控并规模化量产出货的IDM企业,公司构建了以SAW、TC-SAW及TF-SAW为核心的技术平台,拥有领先的滤波器晶圆制造产线及SMD、CSP、WLP、Bare-Die等封装产线,形成了涵盖低频、中频、高频的完整产品体系,实现了300MHz到6GHz关键频段的全面覆盖,是中国声表面波滤波器龙头企业。2025年好达电子营业总收入达6.75亿元,其中,滤波器业务收入3.33亿元,占营业总收入的49.40%。

发展趋势
1、高频化与高功率耐受能力持续突破
随着通信技术向5G-A及6G持续演进,SAW滤波器正从传统瑞利波模式向高声速模式(如A1模式、S0模式)演进,通过单晶压电薄膜材料研发与声波模式优化,有效提升工作频率、机电耦合系数及Q值,工作频率已扩展至6GHz,满足新增频段需求。同时,通过优化电极材料与结构、引入热管理设计等途径,器件的功率容量显著提升,插入损耗有效降低,为SAW滤波器在智能终端、汽车电子、低轨卫星通信等新兴领域的规模化应用奠定了技术基础。
2、小型化与多滤波器集成化加速演进
移动终端持续轻薄化的趋势驱动SAW滤波器向小型化和集成化方向加速发展。在器件小型化方面,通过结构创新与迭代,在保持优异性能的同时实现尺寸缩减;在集成化方面,通过单片集成与优化封装工艺,将多个频段的滤波器与双工器整合于单一封装体内,有效缩减占板面积、降低综合成本,并可实现可重构配置与频段灵活切换,为客户提供更高性价比的解决方案。
3、射频前端模组化推动滤波器技术升级
射频前端向高集成度模组化方向发展已成为行业明确趋势,SAW滤波器作为射频模组中实现信号筛选的关键器件,其性能直接决定模组的整体表现。模组化趋势对滤波器的尺寸、厚度及集成工艺提出了更高要求,持续推动滤波器封装技术与材料体系的创新演进。晶圆级封装(WLP)滤波器已批量应用于L-PAMiD、FEM等高集成度射频前端模组,滤波器与模组企业的协同开发正成为行业发展的重要路径。
●以上数据及信息可参考智研咨询(www.chyxx.com)发布的《中国声表面波滤波器行业市场现状调查及投资潜力研判报告》。
● 您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
往期推荐


中国专业的产业咨询服务平台
智研咨询(www.chyxx.com)专注产业咨询十八年,是中国产业咨询领域专业服务机构。公司以“用信息驱动产业发展,为企业投资决策赋能”为品牌理念。为企业提供专业的产业咨询服务,主要服务包含精品行研报告、专项定制、月度专题、市场地位证明、专精特新申报、可研报告、商业计划书、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。

智 研 产 研 中 心
深度剖析 全景思维 优质服务




部分案例


智 研 咨 询 优 势
专业 严谨 权威 客观

18年产业研究经验

自主研发数据库

10000+客户选择

100+团队成员

质量领先保障

精密准确的研究方法

权威资质

99.9%客户满意率

完善的售后保障

文章转载、引用说明:
智研咨询推崇信息资源共享,欢迎各大媒体和行研机构转载引用。但请遵守如下规则:
1.可全文转载,但不得恶意镜像。转载需注明来源(智研咨询)。
2.转载文章内容时不得进行删减或修改。图表和数据可以引用,但不能去除水印和数据来源。
如有违反以上规则,我们将保留追究法律责任的权力。