芝能科技出品
阿尔卑斯阿尔派的汽车业务卖得更多,却亏得更深。数据中心建设潮带来的内存涨价,把一家正在修复的汽车电子供应商再次推到利润边缘。
2026年春天,阿尔卑斯阿尔派此前因汽车相关的模块与系统业务低迷,经历减值、调整中期计划和经营结构改革。到2026年3月期,集团收入达到约1.02万亿日元,营业利润约420亿日元。移动出行业务被确定为盈利改善的重点,管理层希望从低利润项目中退出,把资源转向数字座舱等价值更高的产品。
新财年开始后,车卖得并不差。
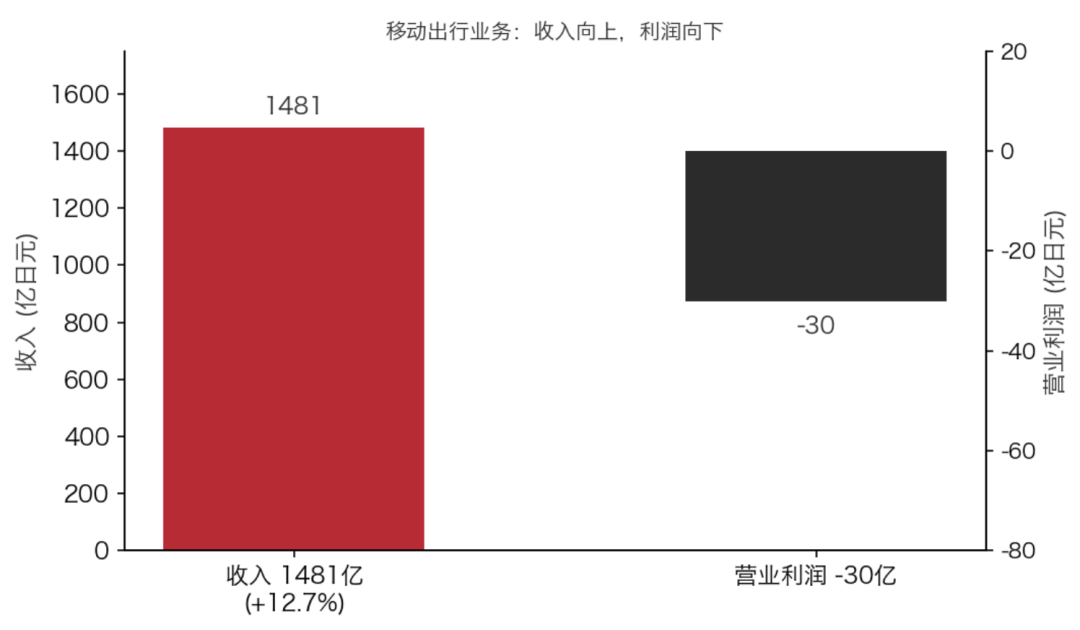
2026年4至6月,日本、北美和欧洲车企客户采购增加,阿尔卑斯阿尔派的移动出行业务收入同比增长12.7%,达到约1481亿日元。营业亏损从上年同期约5亿日元扩大到约30亿日元。

集团营业结果也从上年同期盈利约37亿日元,转为亏损约9亿日元。收入曲线向上,利润曲线向下。
过去一年,移动出行业务通过缩减不赚钱的产品、改善异常成本和提高工厂运转效率重新盈利,管理层已经把转向高附加值数字座舱写进中期计划。汽车项目的修复遇到新的上游成本冲击,原先看似稳固的进展就必须重新计算。

一)数据中心、内存导致汽车业务亏损?
公司对汽车业务利润下滑给出的解释,是内存价格上涨推高了成本;它还把内存涨价与数据中心投资扩张联系起来。科技公司扩建算力基础设施,相关零件的供应与价格发生变化,买入这些零件的汽车电子供应商先感到压力。
汽车座舱里的屏幕、信息娱乐系统和各种电子控制功能,离不开存储器。供应商给车企交付的,是按车型要求开发、验证并稳定供货的一整套系统,一颗内存只是其中一个零件。系统售价和成本如何调整,受项目合同、客户谈判和量产节奏约束;零件价格却可能按另一套市场节奏变化。客户增加采购,未必立刻帮助供应商消化涨价。
这是汽车电子供应链里常见却不容易被终端消费者看到的错位。车企给供应商的项目,定点时要算几年生命周期;上游存储器市场,则可能在几个月里换一轮供需。供应商为了不断供,可能不得不以更高价格买入零件,或者提前备货。随后它还要拿着真实成本变化与车企谈判。谈判成功,压力可能在之后的季度逐步缓解;谈判拖延,增长越快,亏损项目的敞口反而越大。
元件业务受手机相关产品销量下降影响,收入同比减少25.5%;集团销售管理费用上升,也压缩了利润。内存涨价解释了汽车业务面临的主要压力之一,不能替代对整个集团产品组合和费用变化的分析。

甚至在阿尔卑斯阿尔派内部,AI也不是纯粹的坏消息。传感与通信业务受数据中心需求增长推动,面向民生市场的玻璃镜片销售扩大。该业务季度收入增长16.8%,亏损从约21亿日元收窄到约4亿日元。一边的AI相关需求正在进入订单,另一边的AI相关成本已经进入汽车业务利润表。
季度末,集团商品及产成品存货从上一财年末约665亿日元增至约820亿日元,原材料及储备也有所增加。这些变动不能直接认定为内存囤货或库存风险,财报没有提供那样的细分证据;但它说明更多资金暂时停留在实物和生产环节。若客户需求继续增长,库存是交付保障;若项目排产变化,库存就可能成为另一轮利润压力。

车企客户越大,供应商越要算清楚价格传导
阿尔卑斯阿尔派曾经的问题,是汽车业务规模不小,盈利却薄。经过结构改革后,上一财年的改善说明退出低利润项目和控制成本可以奏效。但这次内存涨价暴露出另一层脆弱性:如果新项目在设计时没有留出关键器件波动的空间,业务增长反而可能加大供应商的资金与利润压力。
汽车零部件项目往往从研发到量产跨越数年。供应商需要提早投入工程人员、模具、设备和采购安排。等车辆量产,整车厂又会依据销量、竞争价格和降本目标重新审视成本。面对突发的上游涨价,供应商能否向客户传导,取决于合同约定、器件选择是否可替代、项目对车企有多重要,以及双方在新车型上的合作关系,谈判结果不会在一个季度里全部体现。
在内存成本抬升后,它能否改进采购、重新设计产品、向客户收回合理成本,并避免把新增销量变成新增亏损,这确实让传统汽车电子企业面临很大的压力。
公司维持了2027年3月期全年收入1.045万亿日元、营业利润485亿日元的预测。
小结:
阿尔卑斯阿尔派,传统汽车电子公司在AI改变上游供需时守住汽车订单的利润。车上的智能化功能越多,供应商买入的存储器、计算器件和软件开发资源也越多,反而越来越难!