【内容目录】
一、这20块电钱,花在哪了?
二、电压为什么要往上抬?
三、省下的铜,换成了什么?
四、电源搬出机柜,为什么反而多了一级?
五、国产公司,走到了哪一步?
六、 结语:铜钱先流向哪里?参考资料
今年 8 月,法巴证券研究部给 AI 数据中心的 100 块钱画了一张分钱图。图中可以看到,芯片先拿走一半(50 块);剩下的大头是电力设施,独占 20 块,比网络设备的 15 块还多出 5 块;冷却和厂房建设各分 7.5 块。

图1:AI每花100块,电力设施拿走20块。法国巴黎银行证券研究部的示意性估算(2026年8月)。
值得注意的是,这 20 块不是机房跑起来之后的电费(运营成本),而是开工前就要砸进去的建设入场费,其中 10 块花在接电网和自建发电上,6.5 块是配电,3.5 块是场内布线。
这几块钱未来怎么变,主要看供电架构的演进。现在 AI 机柜功率越来越大,供电电压正逐步从 48 伏迈向 800 伏,高压下电流显著减小,机柜里的铜排能省下一大笔材料费。
但省铜只是升压的直接物理收益;而要把 800 伏高压一步步降给核心供电,是否会带来电源与功率半导体器件用量及价值量的增长,还要看最终落地的是哪一种供电方案。
一、这20块电钱,花在哪了?
法巴把它拆成了三笔。
最大的一笔 10 块,花在“把电接进来”上。从电网拉专线,或者干脆自己建发电站,目标只有一个,让数据中心通上电。
第二笔 6.5 块是配电。机房里的变压器、配电柜与开关柜,负责把电稳稳当当地分流,这是整个电力链条里单价最高、设备最密集的环节。(接电的 10 块很多花在土建、线缆工程、审批并网等综合成本上,而配电的 6.5 块则是高毛利、高单价的电气重型设备(中低压开关柜、变压器等)。
最后一笔 3.5 块是场内布线。母线槽和密集电缆,负责把电一路护送到每个机柜边。
二、电压为什么要往上抬?
AI机柜越来越耗电。目前的 AI 机柜功率约为 200 千瓦;而英伟达搭载 Rubin Ultra 芯片的下一代机柜 Kyber,额定功率将飙升至 600 千瓦。英伟达此前在技术博客中预计,将从 2027 年开始用 800 伏直流电支持兆瓦级(1,000 千瓦及以上)机柜(具体时间表变数见第 4 节)。
线路中电流的大小由功率与电压共同决定(功率=电压×电流)。机柜功率急剧攀升,电压若维持原样,电流就只能跟着暴涨。
以 600 千瓦机柜为例算一笔账:机柜目前主流采用 48 伏供电,电流将高达 12,500 安培(普通家用总闸通常仅几十安培)。如此庞大的电流会带来两大工程灾难:
·铜排要很粗。铜排,是机柜里输送大电流的铜条,每平方英寸大约只能稳定通过1,000安培。12,500安培,要一根截面约10厘米×8厘米、从机柜顶通到底(约2米)的实心铜条,约147公斤。
·发热很大。发热跟电流的平方成正比。即使只允许线路损失1%的电压,整条线路的总电阻也不能超过约38微欧(1微欧是百万分之一欧),这时发热仍有约6千瓦,要靠冷却带走。
若将电压升至 800 伏,同等功率下的电流骤降至 750 安培:
·铜排只需一根 2.5 厘米见方的铜条,重量缩减至 12 公斤(减重超 90%);
·容许的线路阻抗放宽至 11 毫欧,哪怕保守取 1 毫欧,线路发热也仅约 0.56 千瓦,散热压力骤降。

图2:电压抬到800伏,同一个600千瓦机柜的铜排从约147公斤降到约12公斤。电流=功率÷电压;铜排按每平方英寸约1,000安培、约2米长算;线路发热,48伏按1%压降对应的约38微欧算,800伏放宽到1毫欧算,两边的假设不同。
除了省铜与降温,英伟达力推 800 伏还有另外两大核心考量:
·腾出算力空间:若在兆瓦级机柜上继续沿用传统的 54 伏低压,容纳整流电源架(Power Shelf)需要多达 64U 的高度。这已经超过了一整台标准机柜(通常 42U~48U)的全部容积,算力节点根本无处安放。
·提升能源利用率:减少多级降压转换后,英伟达测算的端到端供电效率最高可提升 5%。
三、省下的铜,换成了什么?
换成了功率半导体与控制芯片。
直流电无法像交流电那样直接靠电磁感应变压,只能靠半导体开关每秒通断成千上万次,把平直流动的电切成高频脉冲,经由高频变压器升降压后再整流还原为直流(这样改变一次电压,称为一级转换)
电压一旦升高,就触碰到了电气安全的红线,隔离。
行业规范通常将直流 60 伏以下定义为人手可触碰的安全低压。过去机柜供电死守在 48 伏、54 伏,正是为了卡在这条安全线以内;而一旦引入 800 伏高压,输入与输出端就绝对不能有导线直接相连,能量必须通过变压器的磁场无触点传递,这便需要隔离型转换器。
隔离不仅关乎主电路,控制信号同样需要“跨栏”。
国内隔离芯片厂商纳芯微在其 2026 年半年报中提到:“随着服务器电源功率和电压持续提升,承担高低压安全防护的隔离电源、隔离采样与隔离驱动芯片,需求持续提升。”
在整条电压转换链条上,不同位置由不同的半导体材料把守:
·靠近电网的高压端:多用碳化硅(SiC)。 这是一种耐高压、耐高温的宽禁带半导体材料;
·靠近机柜的中压端:多用氮化镓(GaN)。 它的开关速度极快、体积紧凑,早前多见于手机快充头,如今全面进军数据中心电源;
·贴近 GPU 的终端低压:目前仍以传统硅基为主。 最后一级负责把 12 伏或 6 伏压降至核心所需的 1 伏左右,这一级的半导体用量基本不受 800 伏母线架构改动的影响。
这类高压功率器件的成熟,为机房走向“原生 800 伏”铺平了道路。所谓的原生 800 伏,是指从变电站进线开始就全盘按 800 伏直流重新规划的机房形态(图 3)。

图3:高压端多用碳化硅,靠近芯片的低压端目前以硅为主;原生800伏方案里,中间几级交流设备被合并或替代。固态变压器,是用功率芯片和高频小变压器组成的变压设备,用来代替传统的大变压器;中压整流器,是把中压交流变成直流的设备。
这里需要厘清一个误区,电压变高,并不意味着每一级都在成倍堆砌芯片,也不意味着原有电气功能凭空消失。
真正发生质变的,是前端的设备形态,传统数据中心里的低压配电柜、庞大的交流 UPS 备用电源以及机架配电单元(PDU),被固态变压器(SST)和 800 伏直流母线整合成更紧凑的架构。配电与应急备电的功能依然存在,只是换了形态。以前笨重的交流 UPS,被简化为直接挂在 800 伏直流母线上的备用电池组,中间少了两道来回折腾的“交直流转换”。
整条供电链条上的芯片价值量究竟会膨胀多少?
安森美(onsemi)电源方案事业群总裁 Achyut Shah 在 2026 年投资者日上做过一次估算。从电网变电直至芯片核心,折算到每个 AI 机柜的供电半导体价值(即“半导体含量”),可能从现存架构的约 1.5 万美元,激增至未来架构下的 11.5 万美元以上,膨胀近 8 倍(图 4)。
需要指出的是,这一增量并不单纯归功于升压技术本身,很大程度上也叠加了单机柜总功耗的暴涨,以及外挂电源柜(Sidecar)、固态变压器等新硬件对功率器件的密集消耗。

图4:每个AI机柜的供电链半导体价值,可能从约1.5万美元增至11.5万美元以上,近8倍
四、电源搬出机柜,为什么反而多了一级?
原生 800 伏的终极形态十分诱人。约 2 万伏的中压交流电直接进机房,经由固态变压器一步整流为 800 伏直流,一路直通各机柜,中间所有传统交流配电与 UPS 彻底被整合。
但原生方案的致命软肋在于只能建新机房,存量数据中心的电力链路若要推倒重来,成本与工期几乎难以承受。于是,折中的过渡物种,外挂电源柜(边车,Sidecar)成了近两年确定性能落地的方案。
它就像跨斗摩托车旁侧的车斗,是紧挨着计算机柜放置的专用供电柜。机房原有的工业交流电先进边柜,转换为 800 伏直流,再分发给相邻的计算机柜。柜内集成了三件套:整流电源架、机架备用电池(BBU)以及吸收动态功耗峰值的电容组。
边车方案带来了三大立竿见影的工程红利:
·大厅里不用改:沿用现有的交流配电,只有机柜之间走800伏;
·可能更好审批:如果电源柜按IT机柜管理,和装计算设备的机柜同类,放在机房大厅里,部署流程比放进机房外的配电间简单;
·腾出空间:电源和备用电池搬出计算机柜,能多装GPU,散热和监控也可以和计算机柜分开。
一台1兆瓦的边车电源柜,能给约4个200—250千瓦的机柜供电。
但有一个代价,计算机柜里的设备,大多还是按48伏设计的。电进了计算机柜,还得再把800伏降到48伏。
·今天:交流→48伏,一级转换;
·边车:交流→800伏,再800伏→48伏,两级转换(图5)。
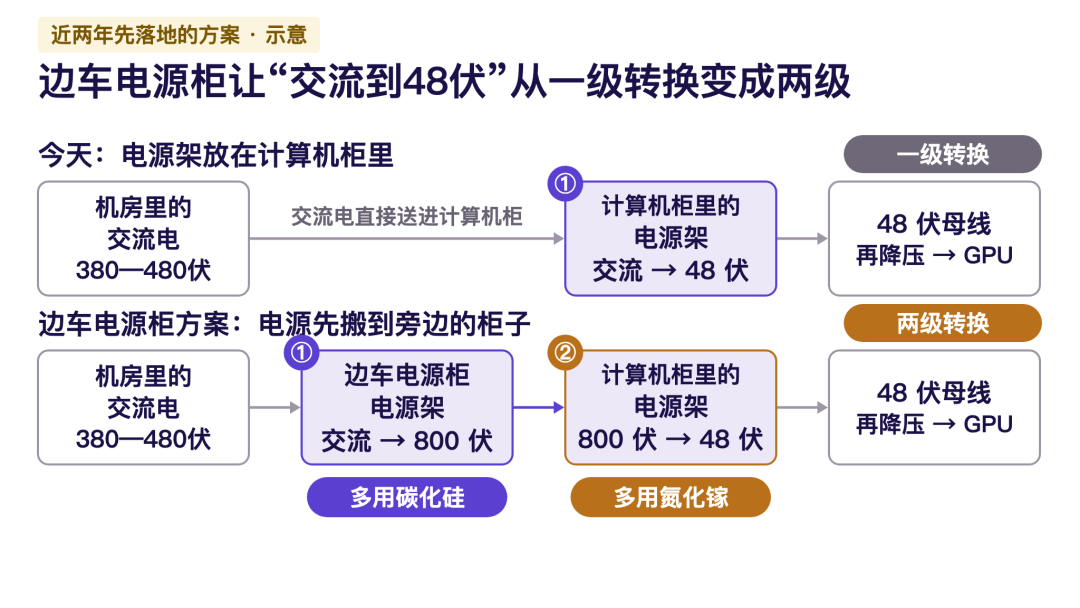
图5:边车电源柜让“交流到48伏”从一级转换变成两级(示意,机柜布局和电压因机型而异)。48伏母线之后还要再降压,才到GPU。
这两级里,按前面的规律,交流变800伏的一级多用碳化硅,800伏降到48伏的一级多用氮化镓,控制和驱动用硅基芯片。
多了一级转换,必然多出一道能量损耗。因此在边车形态下,端到端供电效率大概率会不升反降;英伟达宣传的“端到端效率最高提升 5%”,必须建立在跳过所有中间环节的原生高压架构上。
国内电源供应商如麦格米特在2026 年半年报展示了其单架 1MW+ 的交流转 800V 边柜,以及配套的 800V 降压模块,本质上就是在承接这套“两步走”设备带来的硬件红利。
尽管业内对单机柜功率上限(是止步于 250 千瓦还是冲破兆瓦)以及 Kyber 机柜的出货节点(受复杂背板制造良率等因素扰动)仍有分歧与调整,但硬件演进的方向已十分明朗:
在通往终极能效的过渡期里,最先飙升的未必是系统能效,而是供电链路上的半导体用量。
五、国产公司,走到了哪一步?
中国机房并不是第一次面对高压直流。早在 800 伏之前,国内数据中心就已大规模实践过 240 伏与 336 伏高压直流;中恒电气与阿里联合研发的“巴拿马电源”,更是直接将 10 千伏交流整流为直流。在系统集成与设备层面,国内设备商已有深厚积淀。

图6:中国机房的高压直流,从240伏到800伏(选取的几个节点,不是全部)。
真正的考验在于更底层的芯片:在 800 伏这条全新链路中,国产功率半导体到底渗透到了哪个环节?
回看前面那 20 块钱的电力投资,真正密集消耗功率芯片的,主要是固态变压器、UPS/高压直流电源、边车电源柜与机架电源架这几类电力电子设备。

图7:电力设施的20块里,哪几类设备装着功率芯片(示意)。左边带子的宽度按法巴的金额画,右边的细线只表示归类,不代表金额。
在审视国产半导体的进展前,需要先剥去行业 PR 的词汇水分:“送样”只是递出测试样品,“导入”是进入客户验证库,“供货”往往未披露规模,只有明确的“批量交付”或“规模量产”才代表真正形成出货支撑。

图8:功率开关管,国产公司披露的应用和进度(照2026年半年报原话,英诺赛科为中期报告;只列本文涉及的公司)。不等于800伏系统定点或客户采购关系。

图9:隔离、驱动、监控和最后一米,国产公司披露的应用和进度(口径同图8)。士兰微DrMOS那条写的是“测试或已导入量产”,按较低一档着色。DrMOS、DrGaN,是把驱动和开关管封在一起的功率级芯片。
综合各家 2026 年最新披露,目前国产阵营呈现出明显的外围成熟、主干冲刺的格局:
主干开关管(碳化硅与氮化镓):正由二极管和小批量向主开关攻坚
·碳化硅(SiC):士兰微的第二代 SiC-MOSFET 已通过国内顶级大厂认证并在 AI 算力电源实现大批量出货;华润微在固态变压器(SST)端已有供货,AI 专用定制芯片仍处于评估送样阶段;三安光电则呈现分层:耐压二极管已批量交付,但核心的 SiC-MOSFET 仍处于客户端小批量交付阶段。
·氮化镓(GaN)与硅基:龙头英诺赛科完成了从 800 伏高压到 1 伏核心的全电压谱系覆盖,不仅在头部云厂商处推进百余项产品导入,其 GPU 供电的 DrGaN 也已进入送样;东微半导则在服务器与基站的传统硅基高压开关管上保持稳定批量出货。
控制、隔离与传感:隐形守护者的商业化走得更快。
800 伏高压对电气隔离与功耗监控的严苛要求,反而给了模拟芯片厂商更快的落地通道。纳芯微的高压氮化镓驱动已在服务器客户中量产,专为 800 伏系统开发的辅助电源芯片也正全速研发;芯朋微则将 1700 伏超高压辅源与高压隔离驱动列入全面量产清单;思瑞浦的电流与功率监控芯片,则持续作为“机柜电表”驻守在海量服务器的各路电源轨上。
末端“最后一米”(POL):格局相对封闭
将 12 伏或 6 伏降至约 1 伏喂给核心芯片的终端环节,基本不受 800 伏高压架构的直接冲击。该领域目前仍以硅基 DrMOS 为主,杰华特、士兰微已有产品进入测试或导入量产,但在算力巨头生态内替代外资巨头的节奏相对平稳。
喧嚣背后的财务体检:风口尚未完全转化为利润
翻开上述 9 家公司(A 股 8 家、港股 1 家)的 2026 年半年报,虽然营收多呈回暖(8 增 1 降,三安光电扣除贵金属会计变更后同增 8.97%),但扣非净利润仅 5 家为正、3 家亏损。纳芯微账面 6,759 万元的净利润,主要依赖约 1.04 亿元的公允价值变动与投资收益平抑,其扣非净利润仍处在亏损 4,789 万元的筑底阶段。
这清晰地揭示了现状:AI 高压直流的技术号角虽已吹响,但大部分国产半导体仍处在前期打样、验证与抢单的研发投入期。概念走在了最前面,而实质性的业绩兑现,仍需静待 800 伏机柜真正规模化交付那一天的到来。
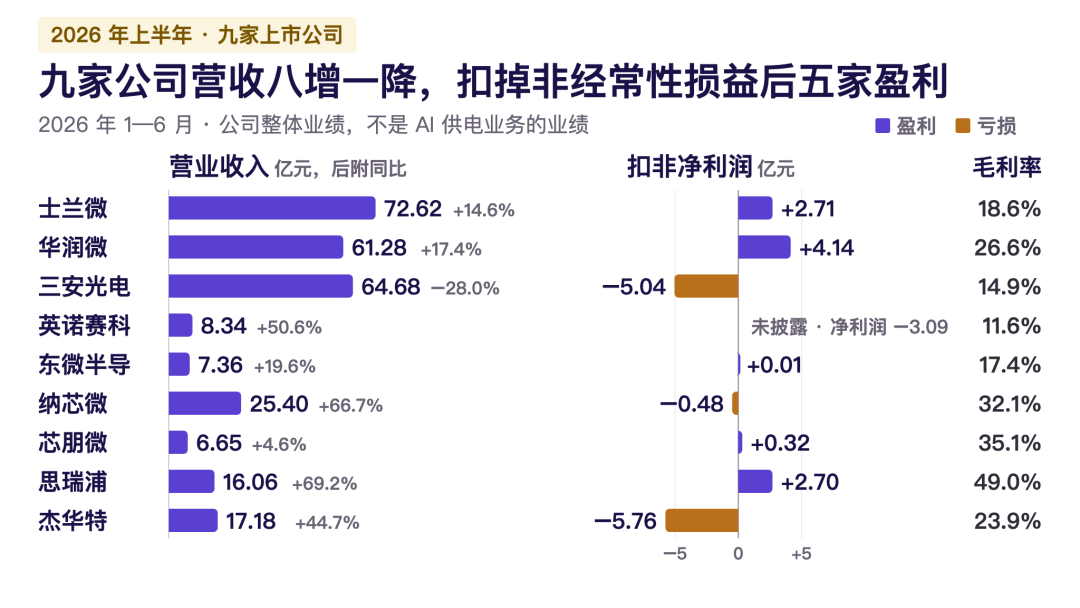
图10:九家公司上半年营收八增一降;五家扣非净利润为正,三家为负,英诺赛科没有披露(图中标的是它的净利润,亏损3.09亿元)。
六、结语:铜钱先流向哪里?
回到最初的问题:机房里省下的这笔铜排钱,究竟会换成哪些国产芯片?
答案需要分成两个阶段来看:
第一阶段,是近两年正在落地的“边车时代”
在这一过渡形态下,铜排其实只在机柜之间省了一部分,系统内部反而硬生生多出了一级转换。这一阶段的增量红利,主要流向了成熟外围与局部替代,国产厂商在传统碳化硅/硅基开关管、高压隔离驱动以及电流监控芯片上,已经实现了批量交付;而真正卡位 800 伏主干的 AI 专用碳化硅 MOS、贴近 GPU 的终端氮化镓功率级芯片,以及 800 伏专用超高压辅源芯片,多数仍处于客户送样、验证与小批量测试的蓄力期。
第二阶段,则是整条供电链推倒重来的“原生 800 伏时代”
那需要等待全新规划的下一代机房落成:电网侧一步引入固态变压器,中间所有冗余的交流与备电环节被全面替代,直流电一管到底。到那时,整条链路才会迎来真正意义上的芯片价值量重构。
从 48 伏走向 800 伏,是一个极其典型的“物理规律倒逼架构革新、工程妥协推高器件用量”的工业演进样本。
机柜省铜是无法逆转的物理必然,但今天实验室里的样品与产业通报,距离最终兑现为财报上的真金白银,中间还隔着漫长的产能良率、供应链生态与机房交付周期。
风口虽已确立,真正的产业长跑才刚刚开始。
参考模型:(上下滑动可查看):