四足机器人市场正在迎来一场结构分化。
一边是价格不断下探的消费级机器狗进入高校、开发者乃至普通消费者手中;另一边,工业级四足机器人开始越来越频繁地出现在电站、工厂、矿山、化工园区和消防现场。
国际数据公司(IDC)最新发布的《全球四足机器人市场份额,1H26》(Doc#: CHC53325026)显示,2026年上半年,全球四足机器人市场规模已超过4亿美元,同比增长95.4%;出货量超过4.9万台,同比增长92.5%。
其中,教育科研和家用消费贡献了约60%的出货量,收入占比却不足三分之一;政府、工业制造、公共事业等行业应用出货量不到四成,却占据超过三分之二的市场收入。
卖得最多的地方,并非最值钱的地方。四足机器人开始真正走向规模化,行业也开始出现明显的“量价分野”——有人在抢规模,有人在做高价值场景。

4.9万台之后
四足机器人分成“两门生意”
过去几年,四足机器人在专注证明自己“能跑、能跳、能越障”,性能本身就是产品价值。但今天,这些基础能力正逐渐变成标配,市场分成了两种截然不同的生意。
一种是“卖得更多”。消费级、教育科研级产品依靠标准化、规模制造和成本下降,不断降低使用门槛。宇树科技是其中典型代表,依靠标准产品、供应链效率和全球渠道,已经形成规模效应,占据市场份额第一。
IDC报告指出,2025年全球四足机器人全年出货量约5.8万台、市场规模超过4.9亿美元,较2024年均实现翻倍以上增长,其中消费与科研市场是推动产品规模化和成本下降的核心力量。
另一种则是“做得更深”。电力、消防、化工、矿山和工业制造场景,客户购买的是一套能够替代人类完成任务的作业能力。他们更关注:机器人能不能全天候运行?能不能在特种环境里稳定工作?
IDC数据显示,2026年上半年行业级应用市场规模超过2.7亿美元,同比增长125.1%;部署量超过1.9万台,出货量同比增长260.5%,增速远超整体市场。在这一领域,云深处科技在电力巡检、工业巡检、消防应急等场景形成积累,具微科技则向更垂直、更复杂的工业场景深入,聚焦轮足特种平台与高危工业场景布局。
正因如此,一台四足机器人在消费市场和工业现场所对应的价值完全不同。机器人越标准化,硬件本身越可能降价;但越进入复杂场景,整套解决方案反而越值钱。
亿欧智库《中国四足机器人商业化研究报告》同样印证了这一分化:消费级产品定价集中在0.5万至3万元区间,行业级产品定价10万至30万元,特种级产品则在50万元以上——三个层级对应三类客户、三种采购逻辑与三套能力要求。
真正高价值市场
正在工厂里露出来
只看整体市场可能感受不明显。但把镜头拉近到工业制造,一个更突出的数字出现了。
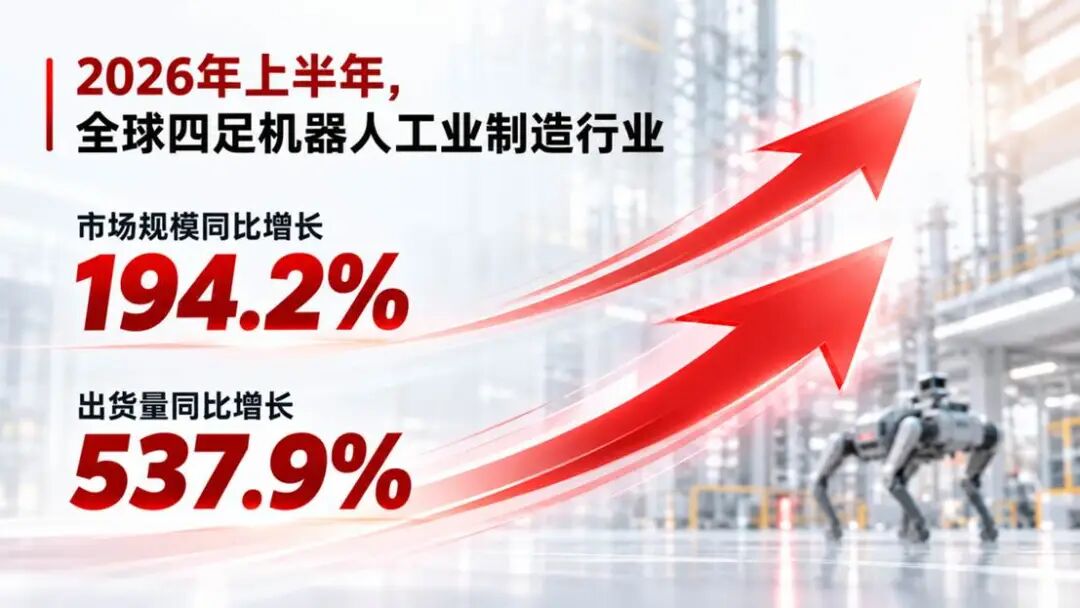
IDC数据显示,2026年上半年,全球四足机器人工业制造行业应用市场规模约7675万美元,同比增长194.2%;部署量超过4100台,出货量同比增长537.9%。这远高于整体市场的增长速度。
为什么工业市场跑得这么快?工业现场恰好集中了四足机器人最难、同时也最有付费价值的一批任务。
化工厂中的易燃易爆区域、矿山中的复杂地形、冶金现场的高温环境、电力设施中的高频巡检——这些场景过去人工进入成本高、风险大、重复性强,一旦机器人稳定替代这部分工作,其价值就是降低了多少人工风险,提升了多少巡检频次,提前发现了多少异常。
消费市场卖的是产品体验,工业市场卖的是最终结果——这是工业市场和消费市场的最大不同。同时,工业四足机器人的竞争标准也在迅速叠加。
防爆、防水、防冻只是第一层;视觉、红外、声学、气体等多模态传感是第二层;再往上,还有异常识别、任务规划、机械臂协同、设备调度,以及与客户既有软件系统之间的连接。谁能够把这些能力组合起来,谁就更接近真正的生产工具。

市场一细分
头部座次就开始变了
如果看全球整体市场,IDC数据显示,2026年上半年宇树科技以13.8%的收入份额位居第一,云深处科技以9.2%位居第二,具微科技以6.3%位居第五。但把镜头切换到工业制造市场,排名立刻发生变化。

IDC数据显示,在工业制造细分市场,具微科技以26.1%的收入份额位居第一,智元机器人为18.5%,Boston Dynamics为9.9%,宇树科技为7.1%。

这个反差,比单纯讨论机器人参数更能说明不同厂商正在形成不同的价值路径。
宇树科技的优势是标准化产品和规模制造;云深处在电力巡检、工业巡检等行业场景积累较深;Boston Dynamics长期深耕工业平台;ANYbotics则强调工业自主巡检和数据闭环。具微科技选择的是另一条更加垂直的路线——高危工业。从轮足平台,到防爆、防磁、防水、防冻配置,再到专业载荷、任务软件和工业智能平台,其产品思路并不是追求覆盖最多用户,而是提高在特定高价值场景中的“可用性”。
弗若斯特沙利文在《2026年全球四足及轮足机器人产业白皮书》中,亦将宇树科技、Boston Dynamics、云深处科技、ANYbotics和具微科技列入第一梯队,并分别总结其商业特征:宇树强调规模交付,云深处聚焦工业巡检,具微专注轮足特种平台与高危场景交付,ANYbotics侧重工业自主巡检与数据闭环。
所谓“头部厂商”,正在从一个概念,变成多个细分市场中的不同答案。


下一轮争的不是机器人
而是“任务”
今天大多数四足机器人进入工业现场仍然主要承担巡检任务:走到指定位置、采集图像、温度、声音和气体数据,再把信息上传后台。但真正决定下一阶段价值上限的,是机器人能不能进一步做到:移动、感知、判断、操作,完成整条作业链。
IDC在报告展望中明确指出,四足机器人正从“移动+巡检”向设备检测、维护、操作和应急处置等复杂任务延伸,实现从感知、识别到决策和执行的能力闭环。目前越来越多头部厂商也注意到这一点,开始把能力从本体向外延伸。
云深处构建“感知—决策—执行”的技术体系,将电力巡检的作业经验固化为可复制的软件资产;ANYbotics持续加强工业巡检与数据闭环,提升多站点运营能力;具微科技进一步布局MicVLC工业具身大脑和云边端平台,目标是让机器人能够联动机械臂、AGV、PLC等工业设备,从单机作业扩展为跨设备的系统级协同。
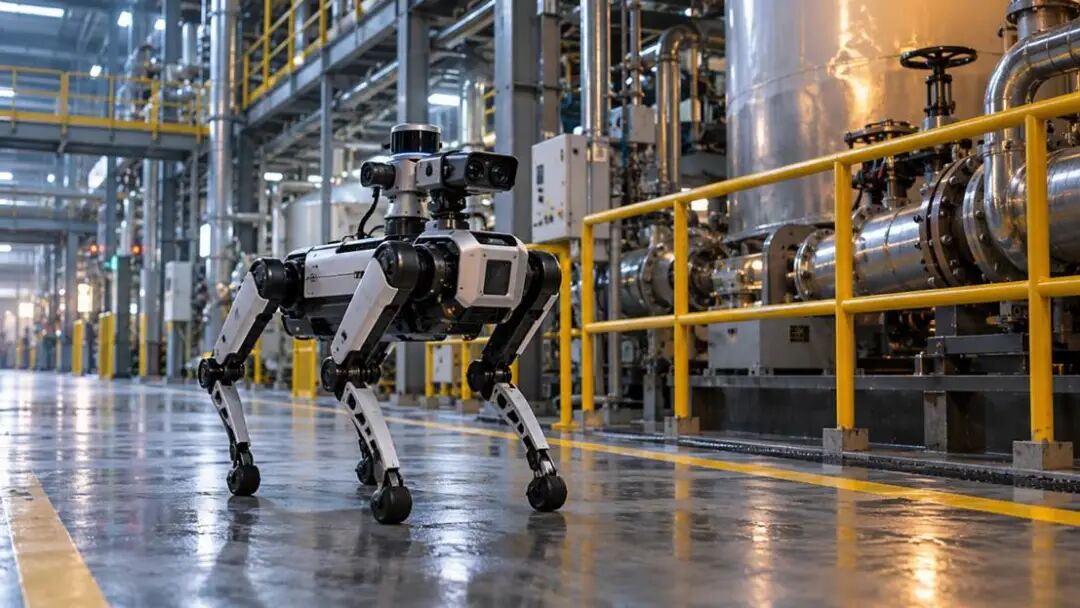
未来客户购买的,可能不是一台四足机器人,而是一个可以被机器人完整接管的任务,真正把一次设备销售,变成持续性的商业模式。

四足机器人真正值钱的
从来都不是“四条腿”
沙利文白皮书预测,全球四足机器人市场收入将从2025年的23亿元人民币增长到2030年的530亿元,2025至2030年复合增长率约87%。这数百亿元市场,不太可能只靠卖机器人本体撑起来。
随着标准化和规模制造不断成熟,本体价格长期看仍会面临下行压力;而专业上装、软件平台、数据服务、运维以及行业解决方案,则可能不断提高单个客户的生命周期价值。亿欧智库报告同样判断,四足机器人的商业模式正从硬件销售向作业服务演进,租赁等新型交易结构将快速放量。
这一迁移的本质,是行业从“卖设备”转向“卖能力”。设备销售是一次性收入,能力服务是持续性收入。当保有量从2025年的10万台升至2030年的117万台(沙利文预测),对应的不仅是设备存量,更是订阅、运维与运营服务的长期现金流。未来行业开始面对的是一个商业问题:怎样让这台机器人进入客户生产流程,并让客户持续愿意为它付费。
从这个角度看,四足机器人真正值钱的,可能从来都不是“四条腿”,而是这四条腿能够进入什么地方,替代什么人,接管什么任务,以及这种能力能否从一个项目复制到一百个项目。
IDC指出,四足机器人正从以移动和巡检为主的平台,逐步向多场景通用作业平台演进。在这一进程中,安全性、可靠性与投资回报率是行业客户真正关心的三件事——这也是“卖能力”模式的验收条件。
至于这门生意最终谁能赚到最多的钱,答案或许并不会出现在销量最高的那张榜单里。反而可能首先出现在那些最难进入、却最值得进入的现场。