2026年,全球半导体行业迎来近十年来最强劲的上行周期。
相关报道显示,韩国半导体零部件供应陷入严重短缺,核心设备组装所需的精密部件交货周期拉长,部分半导体设备商等待关键零部件的时间高达40个月,即超过三年的交期。

来源于中国能源网

数据显示,2025年全球半导体市场规模达6874亿美元,同比增长12.5%。世界半导体贸易统计协会(WSTS)最新发布的数据显示,预计2026年全球半导体市场规模将达到1.5112万亿美元,较2025年增长90%。这将是全球半导体市场首次突破1万亿美元大关,增幅也将显著超过1995年创下的历史最高纪录(42%)。

半导体作为现代信息社会的基石,已成为全球科技竞争的战略高地。随着AI、5G、汽车电子等新兴技术的快速发展,半导体产业链正在经历深刻变革。本文将系统梳理半导体产业链的结构,分析各环节的市场格局及代表企业,为读者提供2026年最新视角的半导体产业全景图。
-01-
为什么半导体行业爆发了?
这不是简单的周期性反弹,而是由AI刚需驱动、叠加供应链深度重构的产业质变。
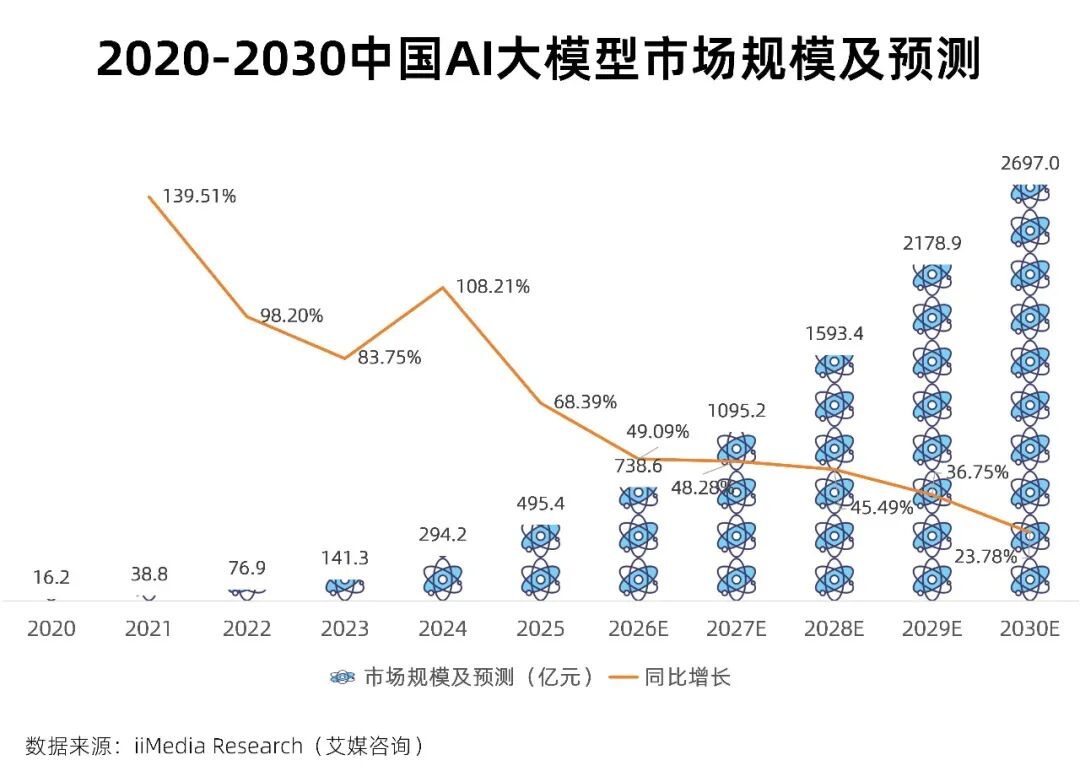
AI大模型爆发重塑算力需求。艾媒咨询发布的《2024-2025年中国AI大模型市场现状及发展趋势研究报告》显示,2025年中国AI大模型市场规模约495.4亿元,预计2026年将突破700亿元。大模型训练与推理对算力并发度、传输时延、运行功耗提出了前所未有的极致要求,直接拉动GPU、HBM及高速网络芯片的强劲需求。
本轮半导体市场上涨的最主要驱动力,无疑来自存储芯片领域。自2025年第三季度以来,存储芯片行业逐渐进入新一轮“超级景气周期”。步入2026年第一季度,价格上涨势头进一步加快,DRAM整体合约价格同比攀升90%-95%,其中,作为人工智能关键组件的HBM涨幅更是突破200%[1]。高盛发布的研究报告指出,2026年全球DRAM、NAND闪存及HBM市场的供需缺口分别达到4.9%、4.2%和5.1%,均创下2011年以来的最高纪录。
针对这一轮存储芯片价格持续走高的现象,艾媒咨询分析师在接受《中新经纬》采访时指出,此次价格上涨并非单纯由市场需求推动,而是上游主要厂商为改善经营困境,主动实施战略性供给调整、推动行业格局优化与市场秩序重构的共同结果。
从供给端来看,三星、SK海力士、美光等全球领先的存储芯片制造商,此前长期承受较大的盈利压力。为缓解经营负担,这些企业自约两年前便开始持续推进资本支出压缩及产能主动收缩等措施,并保持较强的执行力度。与此同时,需求端也出现了显著的结构性扩张,尤其是人工智能服务器市场的高速发展,带动高容量、高性能存储产品需求迅猛增加。
面对市场供需格局的变化,相关企业正积极调整产能布局。以美光为例,该公司计划在2026年底之前,将HBM月度产能扩大至约10万片晶圆,较上年同期接近翻番,同时拟投入超过250亿美元用于资本性支出。不过,由于半导体产能从规划建设到正式投产通常需要18至24个月,因此现阶段启动的扩产项目,短期内仍难以有效缓解供应紧张局面,其新增产能预计将在未来两年逐步释放。韩国SK集团董事长崔泰源预计,全球存储芯片供应不足的状况可能延续至2030年。
与此同时,存储芯片领域的技术竞争也在持续升温。三星在Computex 2026展会上首次展示了第八代HBM5原型产品,其突出优势在于采用了创新性的HPB热管理技术,并率先向全球主要客户交付12层HBM4E样品。中国存储芯片企业同样展现出较强的发展势头。根据深交所披露的相关资料,2026年第一季度,长鑫科技在全球DRAM市场的份额增长至约7.5%,长江存储在全球NAND市场的占有率上升至约6.8%,两家企业均实现规模化盈利。
-02-
芯片涨价与国产替代
存储芯片价格上涨仅仅是本轮半导体行业景气回升的开端,其所产生的连锁反应正逐步向产业链各个环节扩散,并推动整个半导体产业生态加速调整。
封装测试领域率先受益于这一轮价格上行趋势。近期,主要存储芯片封测企业已将产品报价提高,涨幅最高达到30%,部分厂商还计划启动新一轮价格调整。此次提价主要受到产能供应紧张、原材料采购成本增加等多重因素影响。业内预计,在未来一段时期内,市场需求与有效供给之间的差距仍将持续存在,短期内难以得到明显缓解。
晶圆代工市场的价格调整也在逐步展开,成熟制程与先进制程均呈现不同程度的上涨迹象。根据TrendForce的分析,台积电和三星电子已针对人工智能芯片广泛采用的5/4nm先进制程提高代工报价。与此同时,8英寸晶圆产线的产能利用率已恢复至接近90%的水平,成熟制程代工厂商也开始考虑上调服务价格,进一步反映出半导体制造环节供需关系的变化。
先进封装技术则逐渐成为产业链中的重要产能瓶颈。伴随人工智能芯片不断向更高运算能力、更大数据传输带宽的方向发展,先进封装已成为改善芯片性能、提升系统集成效率的重要技术手段。目前,台积电CoWoS先进封装订单交付安排已延伸至2027年,其月度产能正由2024年底约3.5万片的规模向10万片以上的目标加速扩张,其中超过80%的产能主要服务于人工智能相关领域。
半导体产业链景气度的持续提升,也逐步反映在相关上市公司的经营表现中。艾媒鼎榜(iiMedia Apex)发布的《2026年上半年中国半导体上市公司营收50强》榜单显示,2026年上半年,营业收入超过100亿元的半导体企业共有11家。在进入榜单的50家上市公司中,47家企业实现营业收入同比增长,其中最高同比增幅达到1819.63%,显示出半导体行业整体经营规模扩张及市场活跃度提升的态势。

此外,国家统计局发布的数据显示,电子器件制造和电子元件制造领域中,电子专用材料制造、半导体分立器件制造、电子电路制造行业利润分别增长226.8%、45.8%、37.1%。
企业业绩的整体回暖的背后正是AI芯片等下游市场需求的持续扩张。iiMedia Research(艾媒咨询)数据显示,2025年中国AI芯片市场规模达到1780亿元,预计到2030年将增长至3702亿元,展现出强劲的发展势头。美国对华出口管制持续升级,反而为国产AI芯片创造了发展窗口期,国产替代正从“补短板”进入“建优势”的新阶段。

-03-
半导体产业链代表企业盘点
半导体产业链可分为上游支撑、中游制造、下游应用三大环节。
上游为产业链提供基础生产要素,包括EDA工具、IP核、半导体材料、半导体设备;中游为制造环节,涵盖芯片设计、芯片制造、封装测试;下游为终端应用,主要包括消费电子、汽车电子、通信、AI算力、物联网、医疗电子等领域。
上游:半导体设备与材料
上游是晶圆厂扩产最确定的受益环节,堪称“卖铲人”。SEMI(国际半导体产业协会)2026年6月发布的数据显示,当前全球前道半导体设备市场规模增速预期从此前的16.5%上调至23.5%,金额从1330亿美元调高至1522亿美元,设备交期普遍从3-6个月拉长至8-12个月。
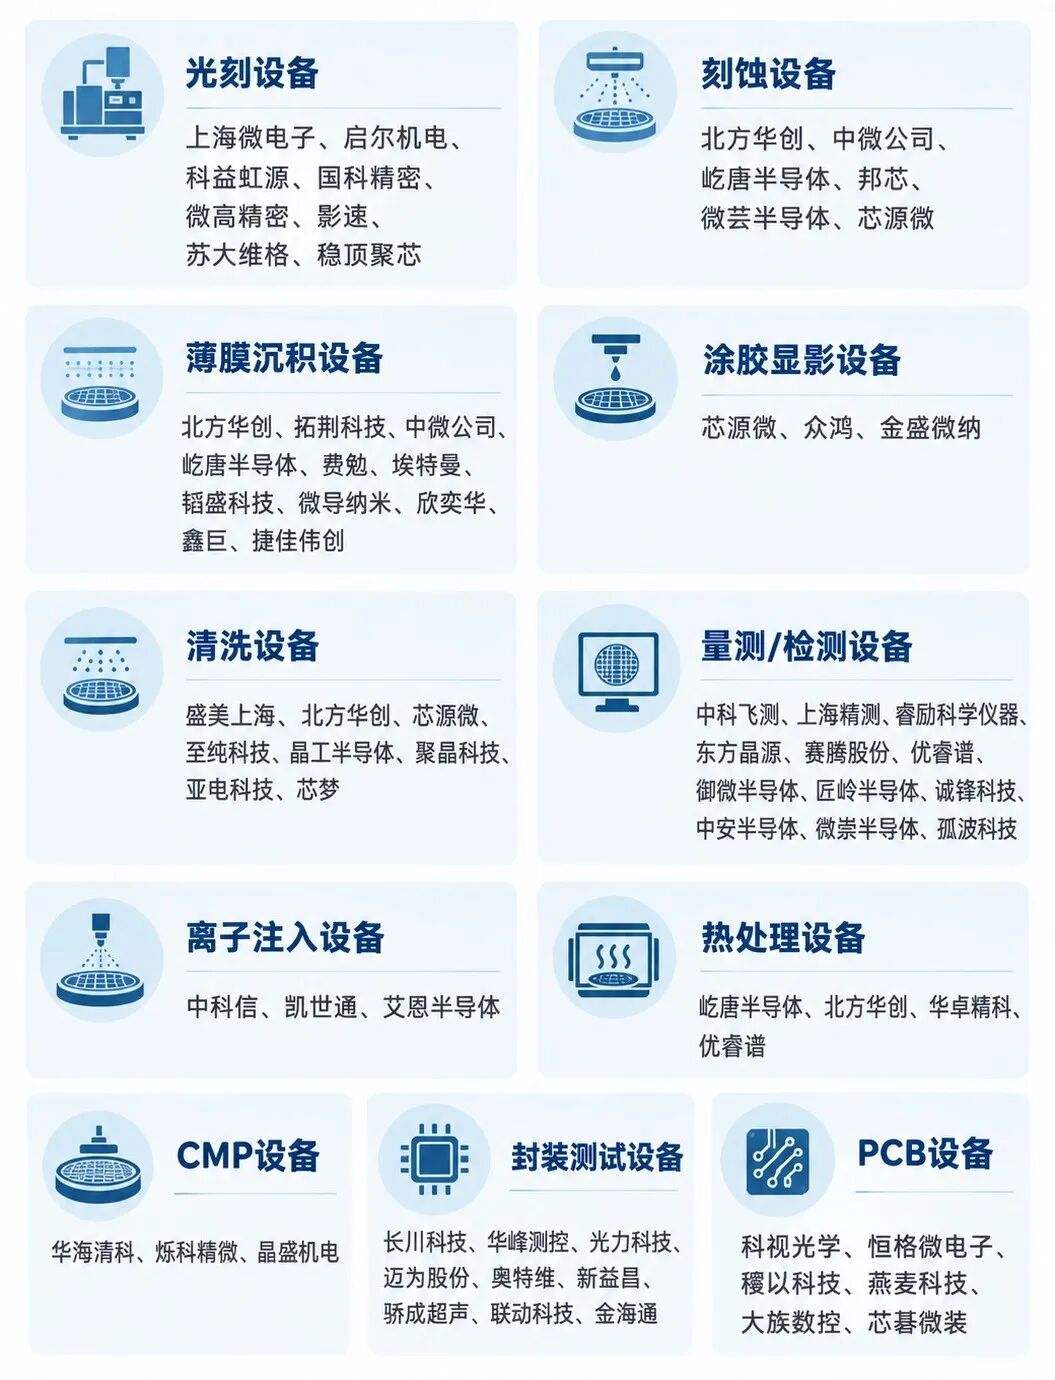
半导体设备
数据显示,光刻机、刻蚀设备、薄膜沉积设备为半导体设备的三大核心设备,分别占设备市场约24%、21%、20%。

半导体材料
半导体材料主要包括硅片、光刻胶、电子特气、CMP抛光液、湿电子化学品等,当前量价齐升。国家统计局发布的数据显示,2026年1至4月,电子专用材料制造行业利润增长超6倍(601.7%)。

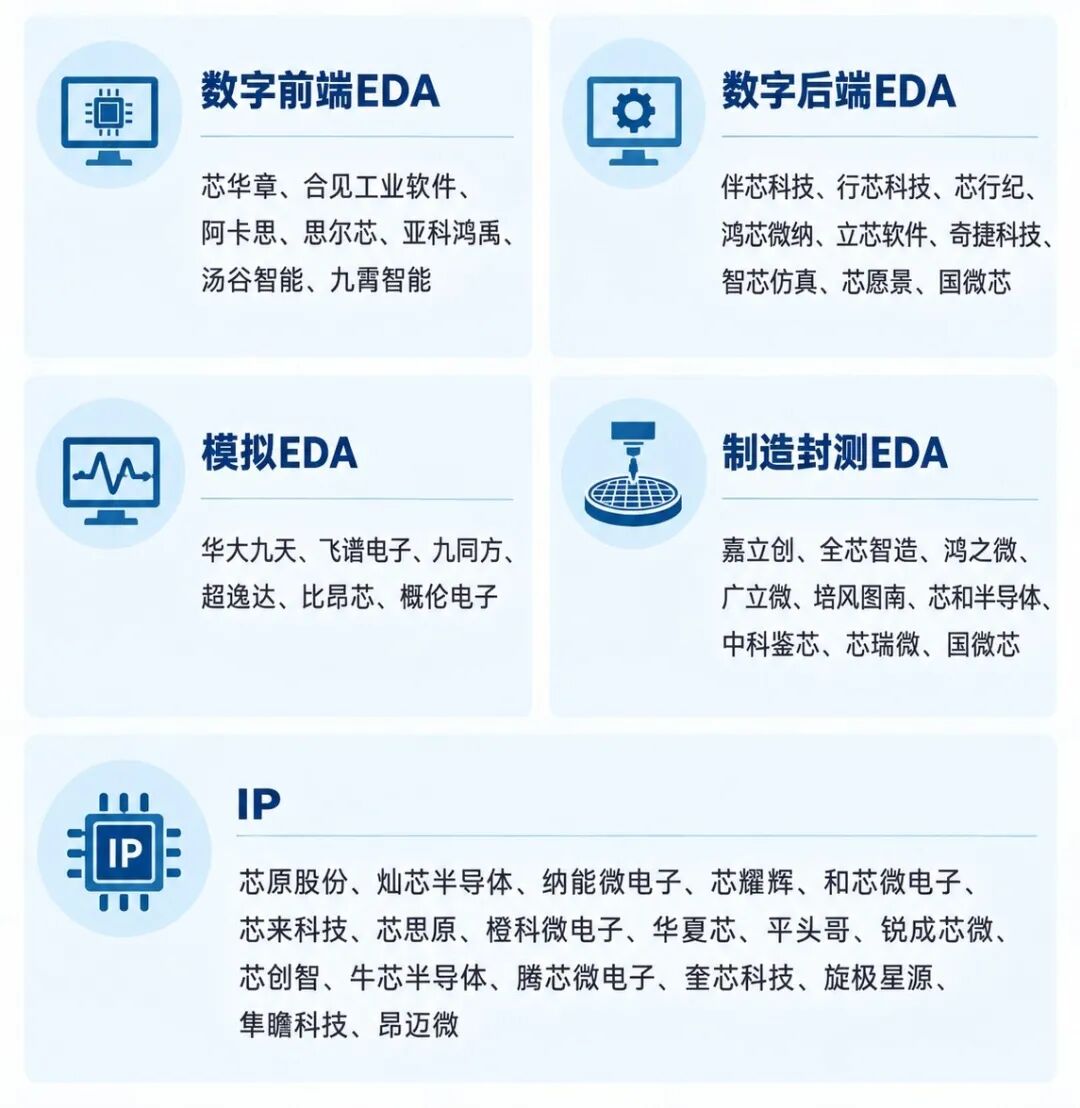
EDA与IP
EDA工具是芯片设计环节的核心支撑,能辅助完成超大规模集成电路芯片的功能设计、综合、验证、物理设计等关键流程,是集成电路产业链中不可或缺的重要环节。当前全球EDA行业集中度较高,市场主要以新思科技(Synopsys)、楷登电子(Cadence)和西门子EDA三大海外巨头为主。
中游:芯片设计、制造与封装测试
芯片设计
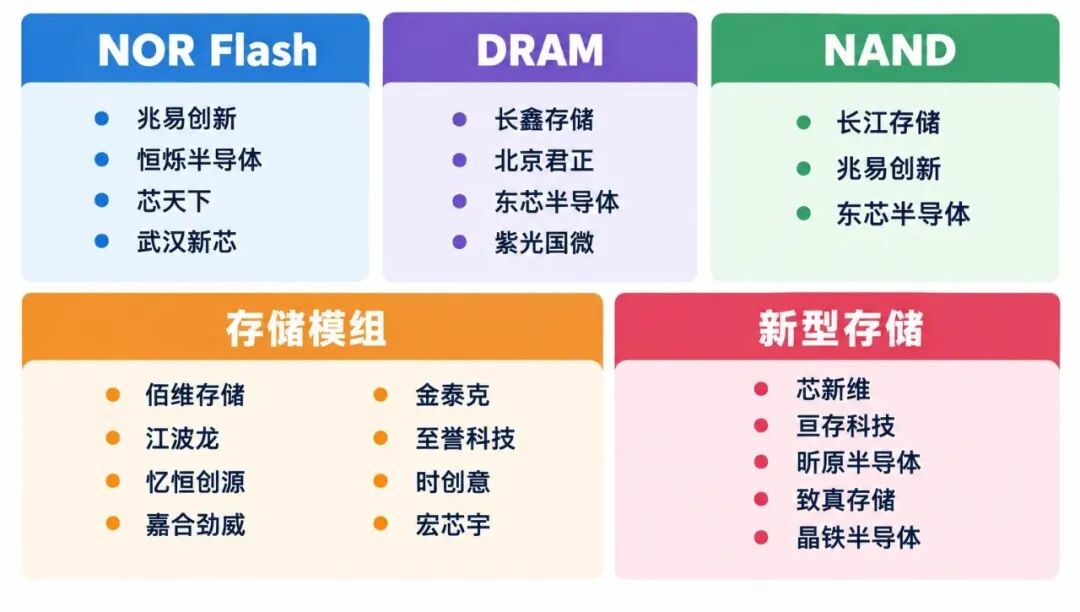
存储芯片是本轮行情的最大赢家。AI对HBM等高性能存储的“产能黑洞”效应(HBM消耗晶圆面积达标准DRAM的3倍以上),叠加海外原厂缩减利基型产能,供需缺口急剧扩大。
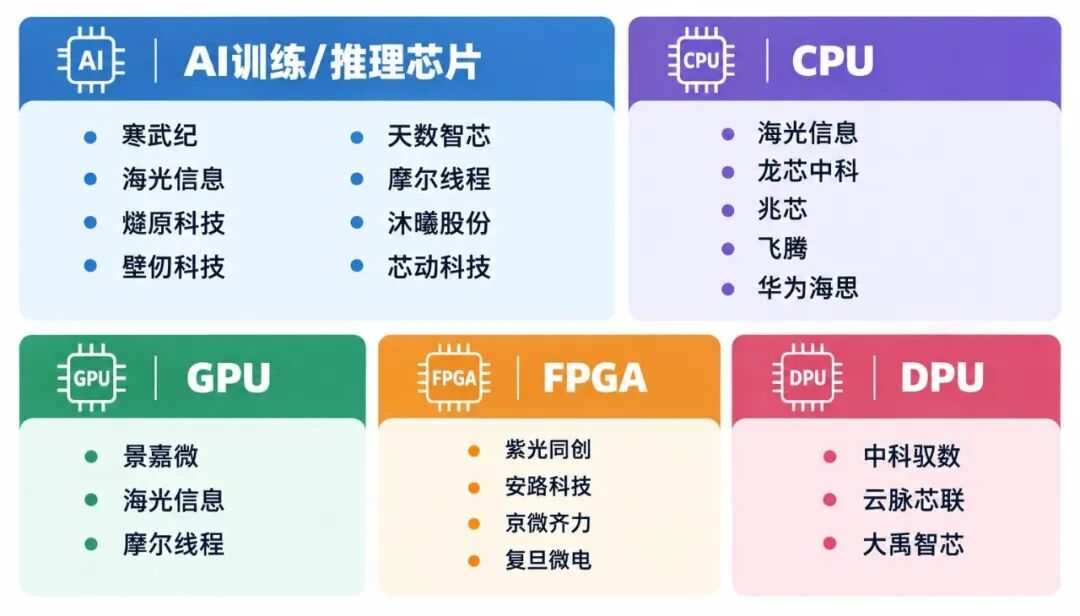
AI/算力芯片
存储芯片
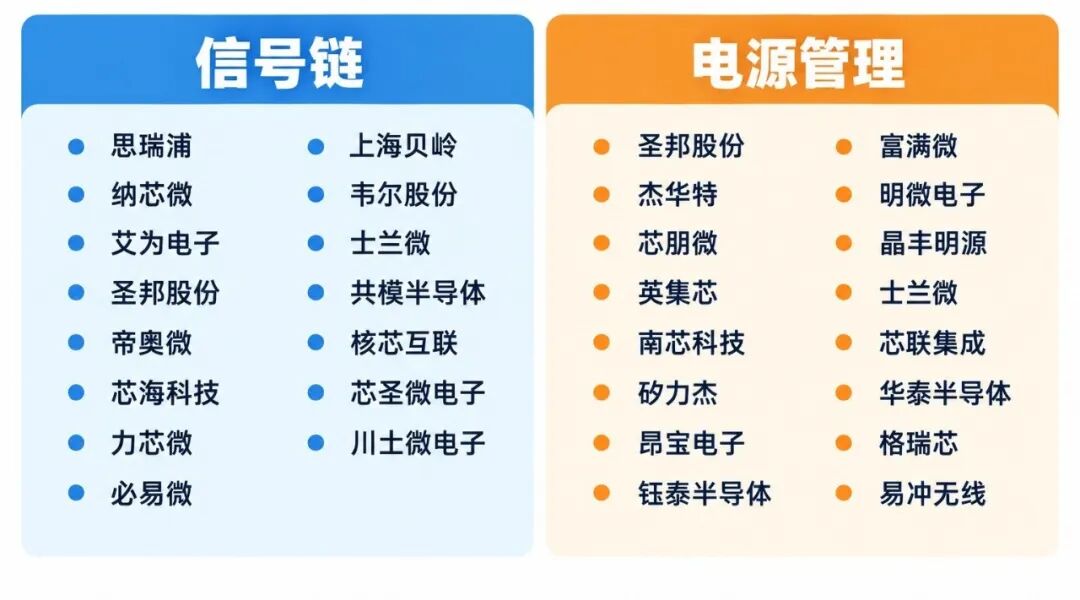
模拟芯片
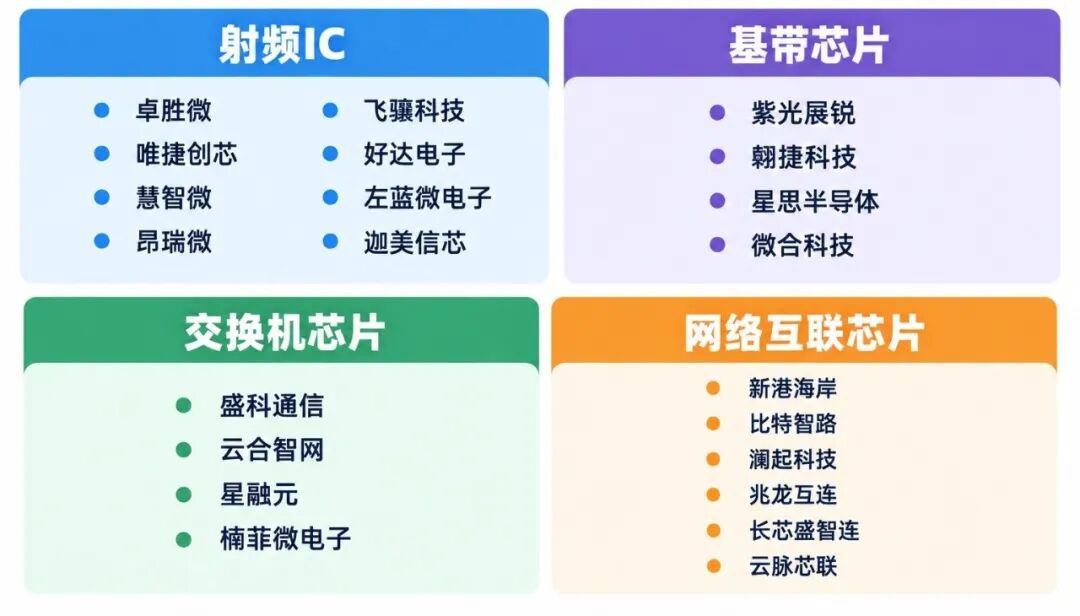
射频/通信芯片
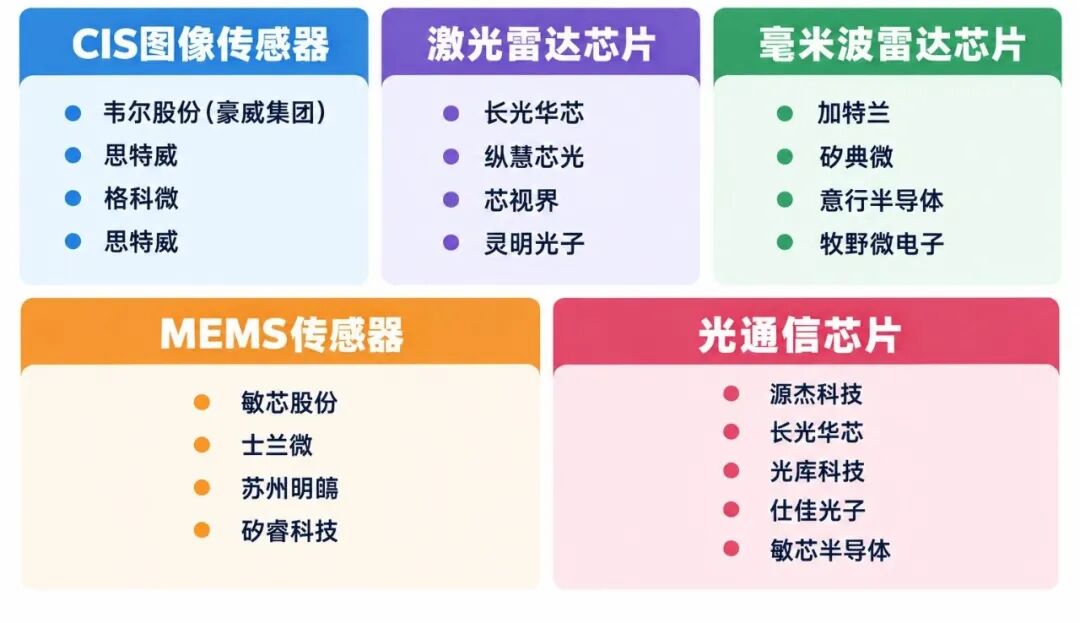
传感器与光电器件厂商
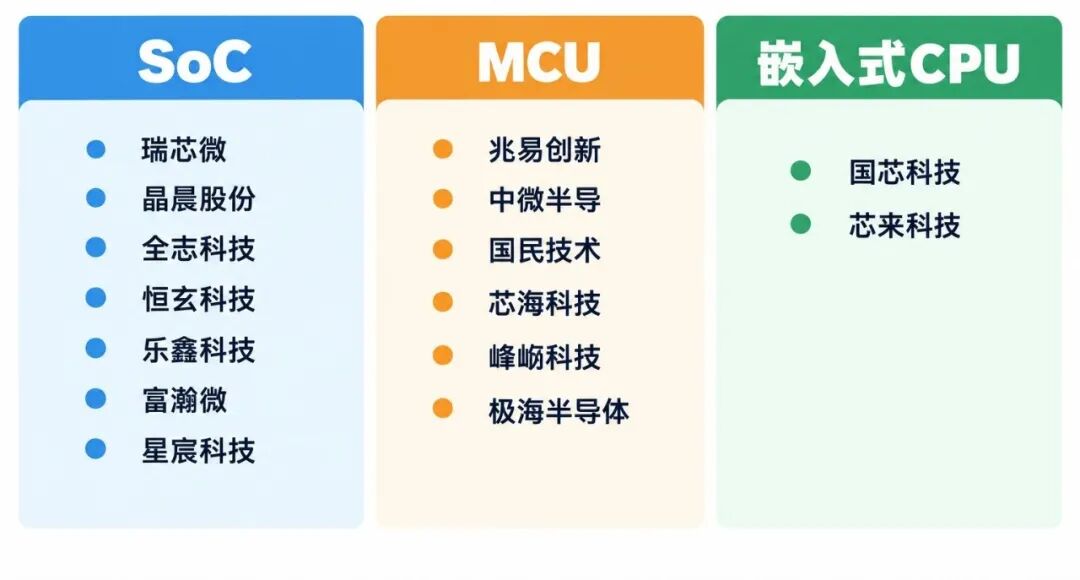
SoC/MCU及嵌入式厂商
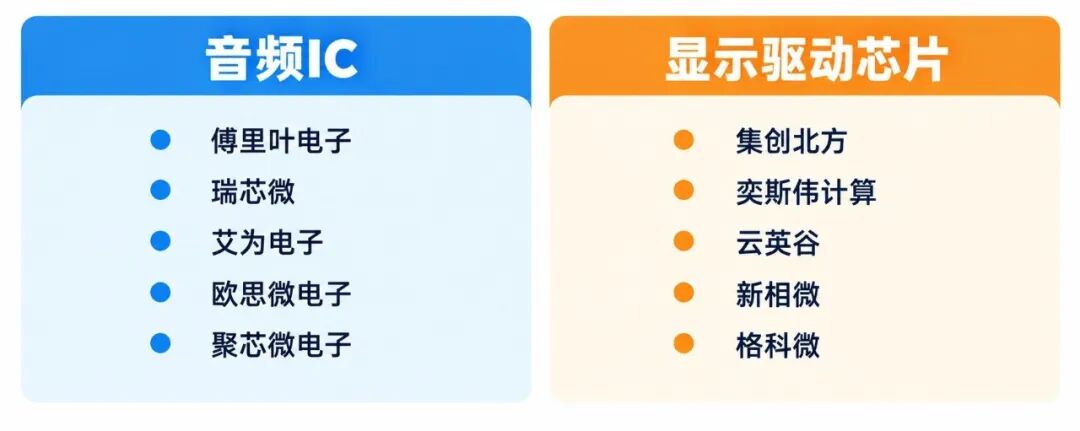
音频/显示驱动芯片
晶圆代工
数据显示,2025年全球前十大晶圆代工企业合计产值约1695亿美元,市场集中度高,前十家产值占比97%,中国大陆企业已有三家跻身前十。


下游:终端应用
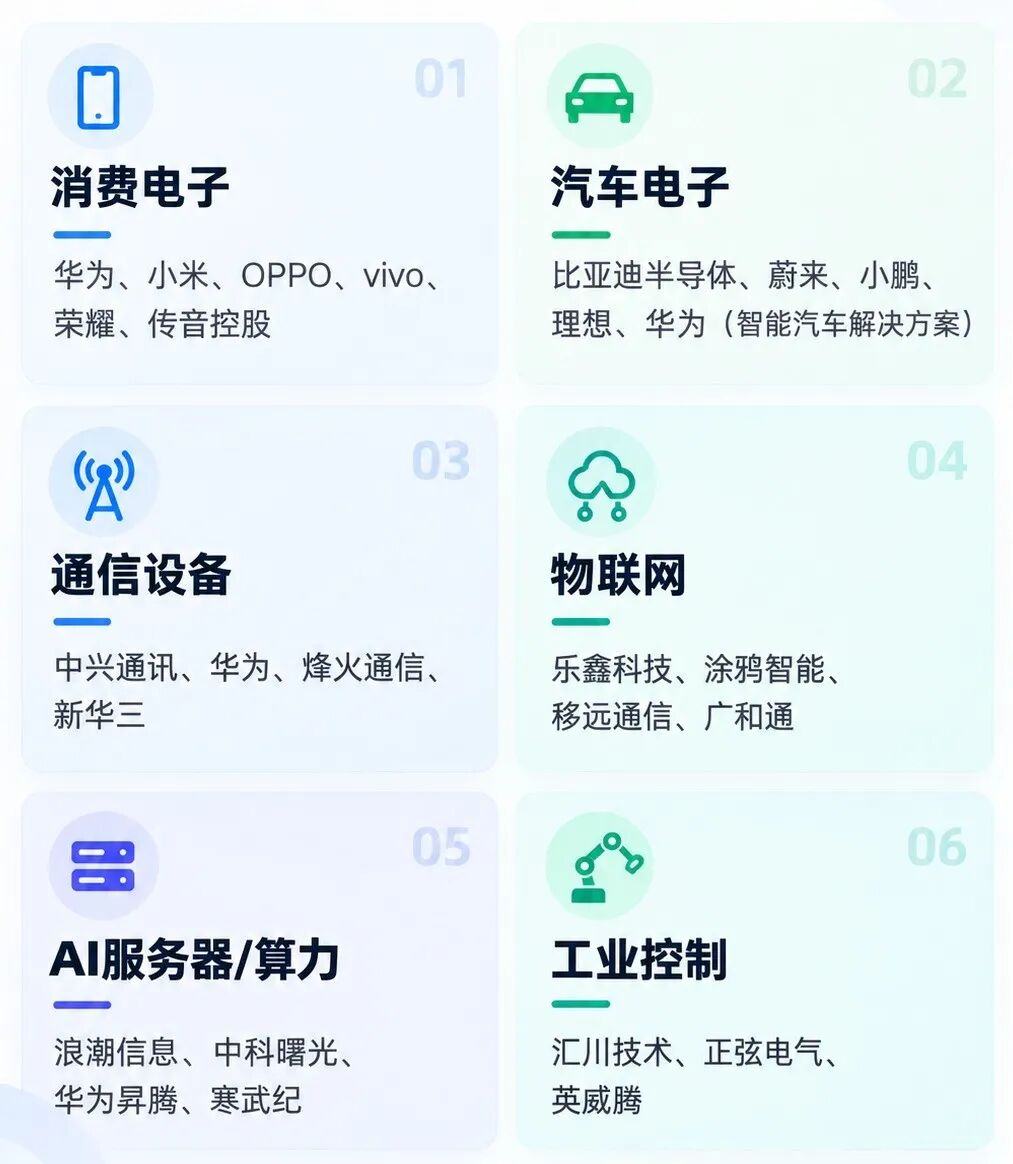
半导体下游终端应用包括消费电子、汽车电子、通信设备、AI算力、工业控制、物联网、医疗电子等领域。
AI算力与数据中心是当前最强增长引擎。SEMI(国际半导体产业协会)数据显示,预计2026年全球AI基础设施支出将达4500亿美元,推理算力占比首次超过70%,拉动GPU、HBM及高速网络芯片的强劲需求。
-04-
半导体产业链三大趋势
展望2026年下半年及更远期,半导体产业链的核心趋势可归纳为三条主线:
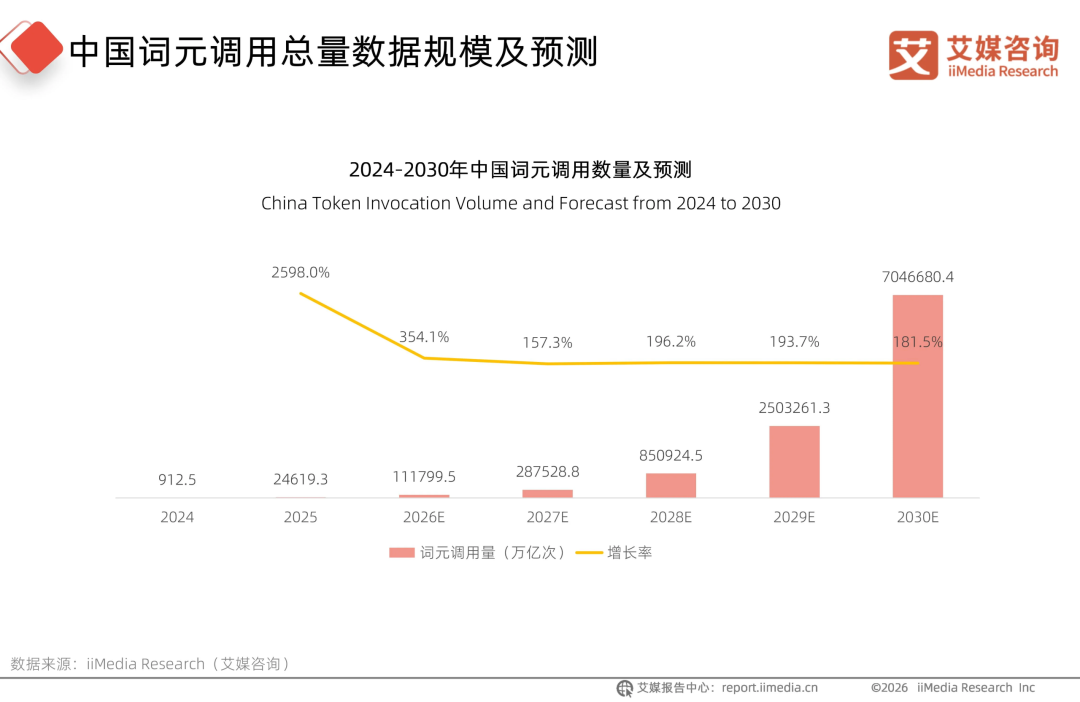
其一,AI刚需从“预期”变为“实绩”。存储器半导体正从周期性产品转变为关键战略资产。iiMedia Research(艾媒咨询)数据显示,2025年中国词元调用总量达24,619.3万亿次,预计2030年将攀升至7,046,680.4万亿次,2025-2030年复合增长率达210%。词元调用量的指数级增长,本质上是AI算力需求持续爆发的量化映射。
其二,国产替代从“单点突破”走向“全链条协同”。在AI算力、先进存储、新能源等需求驱动下,国内半导体产业将持续高景气,国产替代是确定的主线。
其三,产业格局“群雄逐鹿”。在AI芯片领域,国产替代加速,市场格局正在重塑;在存储领域,长鑫科技、长江存储等本土企业市占率持续提升;在设备材料领域,北方华创、中微公司、拓荆科技等企业在各自赛道快速放量。
在政策、市场与技术创新多重动能加速汇聚的背景下,为进一步促进产业链上下游协同创新与资源高效对接,搭建集成果展示、商贸洽谈、技术交流、资本合作于一体的国际化产业平台,2027第二届杭州国际半导体与集成电路产业创新展览会将于2027年5月27日至29日在杭州大会展中心举办。本届展会以“芯聚钱塘,智联全球”为主题,聚焦集成电路设计、制造、封装测试、设备材料及终端应用等产业链核心环节,集中展示前沿技术、创新产品与解决方案,深度链接产业、技术、资本与政策资源,着力打造具有行业影响力的半导体与集成电路产业协同创新平台。
文章来源于网络
如有侵权,请联系删除