路透社援引 IDC 数据称,英伟达 2026 年上半年在中国 AI 加速器市场的出货量同比下降 44%。按出货量计算,英伟达份额 34%,华为 28%,两者差距收窄到 6 个百分点。
出口管制持续收紧可售型号之后,中国 AI 加速器的份额格局正在重排,华为的昇腾系列借窗口期加速替代。

Part 1
英伟达 2026 年上半年在中国的 AI 加速器出货量,比 2025 年同期少了 44%。
按出货量算,英伟达份额 34%,华为 28%。
一年之前,英伟达还拿着中国数据中心 AI 加速器市场的大头,如今两家只差 6 个点。

英伟达在中国能卖的型号,单价普遍高于华为昇腾,换到金额口径,英伟达的领先幅度大概率比 6 个百分点要宽。
中国是全球最大的 AI 加速器市场之一,客户集中在互联网大厂、运营商和政务云手里,单家采购规模都以十万颗计。
在一个体量这么大的市场里,6 个百分点的份额位移,背后是相当可观的出货量从英伟达流向华为。
这也是为什么华为能在"份额追近"的同时,真实拿下了不少原本属于英伟达的批量项目。
高端的 Blackwell 系列无法直接对华销售,能合规进入中国市场的降级版本,在算力和能效上和华为昇腾的差距正在缩小。华为借这个窗口,把昇腾推进到更多国内客户的训练与推理项目里。
中国 AI 算力的供应链正在分叉:
◎ 一边是受管制约束的英伟达合规产品,
◎ 一边是快速补位的国产加速器。
客户不再默认"英伟达优先",而是按可买到、可迁移、可长期供货三条线重新排采购。份额变化的背后,是采购逻辑的改写。
Part 2
44% 的出货下滑是同比数据,对比的是 2025 年上半年。那个时点英伟达在中国还有相对完整的产品可卖,基数高,今年跌幅就显得陡。英伟达在中国的可售型号越收越窄,华为的替代空间只会更大。
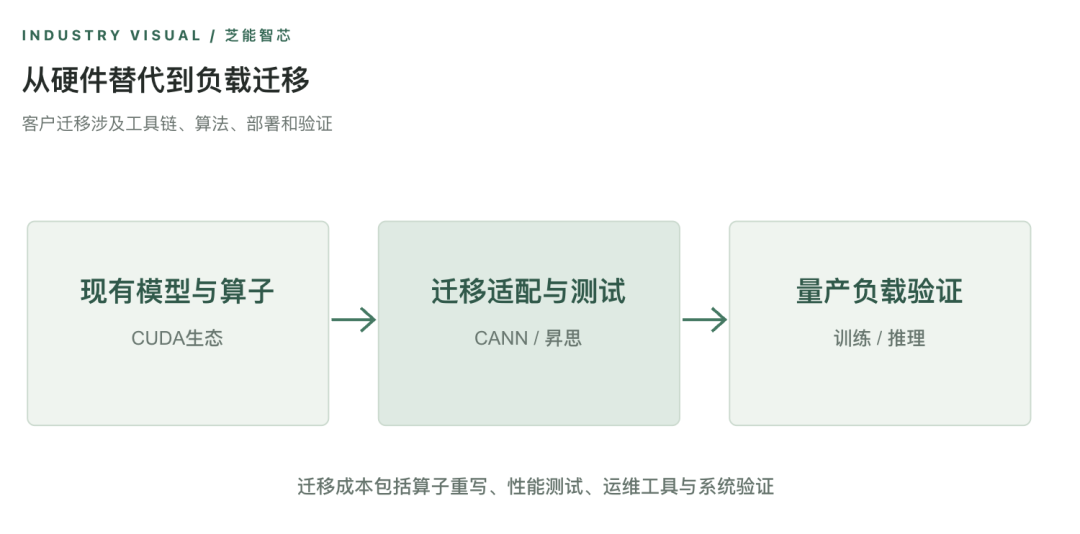
昇腾系列这几年在软件栈、集群方案和客户适配上投入很大。国内互联网大厂、运营商和政务云,都在把一部分训练和推理负载迁到国产加速器上。
对客户来说,供货稳定性比单颗峰值算力更现实,而这恰恰是英伟达当前在中国最被动的地方。
英伟达真正的护城河不止在硬件,CUDA 生态沉淀了十几年,大量既有 AI 框架、算子和应用都围绕它开发。
华为的昇腾靠 CANN 和昇思在补这套软件体系,进度很快,但要把客户的存量负载完整迁移过来,仍要时间和验证。训练和推理里,推理的迁移门槛低一些,大规模训练迁移更难,这也是华为目前先从推理和特定场景切入的原因。
客户迁移从来不是免费的动作。存量模型、算子库和运维体系都绑在原有平台上,迁到昇腾要重做适配、重测性能、重建工具链。
华为这几年把这部分成本自己扛下来,派工程团队贴着客户做适配,才换来了份额的实打实增长。这说明份额追近靠的不是口号,是把迁移门槛一点点削平。
对英伟达来说,每推出一代降级版,和华为昇腾的性价比差距就缩一点,客户迁移的动力就多一分。这是一道越解越难的题。
英伟达在中国 AI 加速器市场仍是第一,华为用昇腾填上了空出来的位置。



