据报道,郑州经销商许山锁了50台iPhone Duo首批货源,总货款999950元,向上游付了25000元订金。按最初和下家谈好的条件,每台加价2000元转手,50台能赚10万。
10月17日上午,下家把接货价压到每台只加3500元。他的进货成本是原价加4000,一台倒亏500。当天夜里,报价又降了一次。
这批货全部出手,亏2.5万。不补尾款,2.5万订金留在上游手里。
iPhone Duo在10月16日晚8点开启预售,10月23日才正式发售。一台还没到用户手上的机器,溢价周期已经走完了。

iPhone Duo 折叠形态。图片来源:苹果官网
五十台货,两天账面反转
9月11日,机器还没下线,得物上1TB版本挂到79999元,比21499元的官方定价高出5.8万。那是卖家的挂牌,几乎没有真实成交。
10月16日晚8点预售开启,1TB黑色版本的真实成交均价28642元,溢价7143元,不到挂牌价的零头。第二天19点,白色256GB成交价18666元,加价空间从5171元缩到2667元。10月19日,二手平台多位卖家只加3000元,并承诺首发当天拿货。
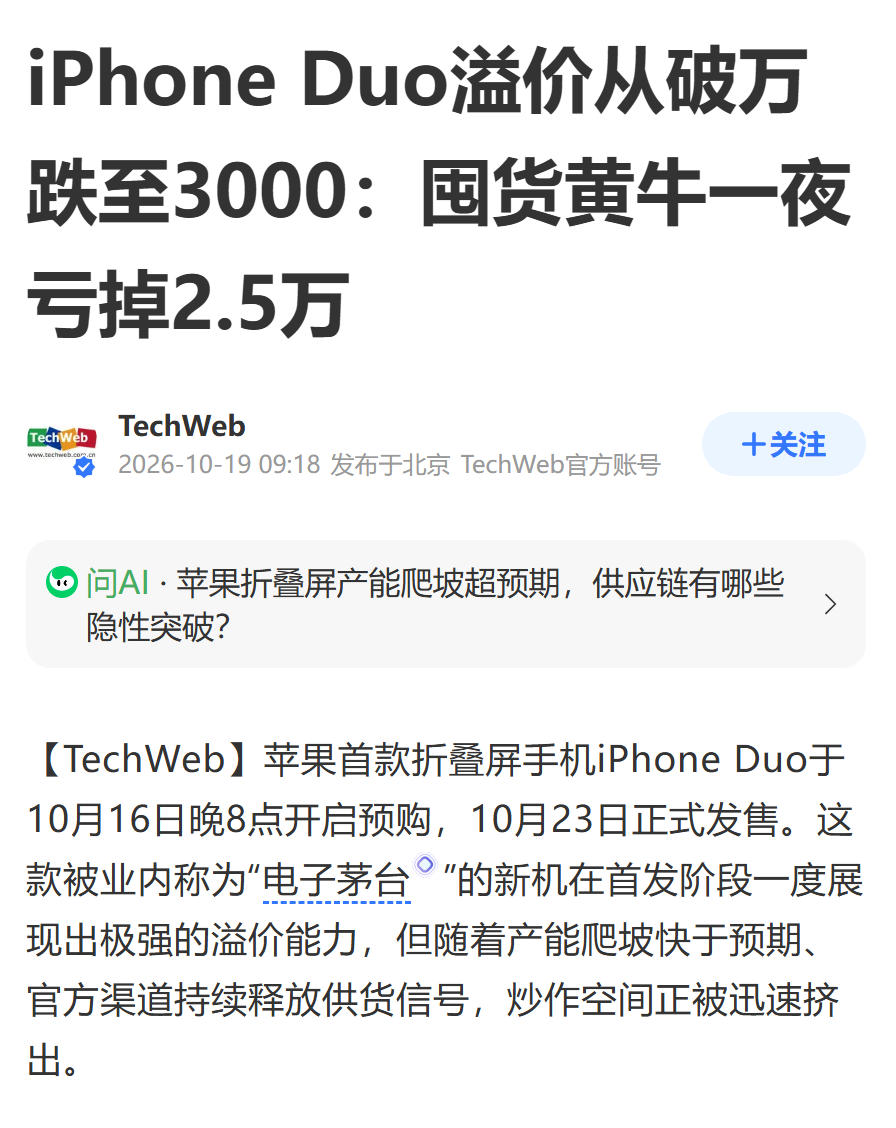
TechWeb 报道,2026年10月19日发布于腾讯新闻。图片来源:腾讯新闻页面截图
散户这一端更直接。郑州的陈灿烂抢到首批订单,原计划加价6000元转手,问了三家收货商,最高报3000元。另一个卖家刘洋只敢加500元,挂了两天没人拍。
杭州一位做了多年线下数码的老板说,店里现货溢价一度过万,真心劝人别加价入手,晚买一周能省一个月工资。这句话10月18日上了热搜。
代抢这一环还在赚钱,但赚的是另一笔钱。郑州的阿凯一晚完成60单代抢,每单收800元服务费,客户自己付款拿机器,他不碰库存,一晚进账4.8万,扣掉协作人员分成1.2万,到手3.6万。
阿凯赚的是服务费,许山赌的是差价。同一台机器,两种生意。
黄牛卖的是插队权
iPhone Duo的官方入口从头到尾没关。任何人都能在苹果官网下单,付15999元起的价格,然后等。
问题在等待时间。预购开启几分钟库存售罄,首发当日到店取货全部订完,部分线上订单排到2027年1月下旬。苹果还通知零售员工,10月23日当天门店大概率没有现货,要主动劝阻没预约直接进店的顾客。
官方渠道买得到,但要等三个月。黄牛手里有现货,能让你23号拿到。溢价买的是这三个月,不是手机。
溢价的顶部由排期决定,不由产品力决定。排期一缩短,支撑就没了。
256GB起售15999元,顶配2TB 26499元,是苹果史上定价最高的iPhone。但28642元和15999元之间的差额,跟屏幕、芯片、铰链都没关系,只跟“什么时候能拿到”有关系。

256GB 星光白版本的市场报价。数据来源:得物App、新京报贝壳财经、快科技;制图:本文
塌方来自三个方向
产能爬坡比预期快。 产业链人士此前给出的整机良率是60%多,9月末还曝出生产问题,苹果一度考虑把开售推迟到11月。到10月16日,货凑齐了,苹果还加单30%,总量仍未超过1000万台。
卖家自己踩踏。 抢到首批订单的人几乎都在挂单,你加8000,我加7000,他加6500,价格是卖家之间互相压出来的,不是买家砍下来的。
倒手门槛变高。 这一代只支持eSIM,没有实体卡槽,线下实名核验也在收紧,收货商接货后转卖的成本和风险都上升。港版虽然便宜,但只支持eSIM,装不了内地运营商的卡,这条套利路径直接断了。
还有一条容易被忽略:信息透明。得物这类平台的成交均价按小时更新,所有人都能看到昨天成交多少、今天报价多少。黄牛生意的前提是信息差,价格一旦公开,风险就无处转嫁。
四条里,只有产能是硬约束。剩下三条更像加速器,把本来要走一个月的过程压成了两天。
产能这条值得展开。iPhone Duo的液态金属铰链由安费诺和新日兴两家供应,单套零件超过100个,关键尺寸公差在±0.01到±0.03毫米。铰链在量产验证阶段的良率只有30%到65%,多轮优化后提到60%到70%,仍低于苹果设定的85%量产门槛。要交出850万套合格铰链,按65%良率得投产约1308万套,多出来的308万套就是报废损失。
柔性面板这一环也没有备选,三星显示拿的是三年独家供货协议。屏幕加铰链,占整机物料成本的45%以上。
首批货少不是苹果刻意控量,是铰链产线爬坡就这么慢。
苹果不用出手,发货就行
过去几年,苹果对新品首发的供给管理偏克制,渠道分货、预约制、限购,客观上给黄牛留了空间。这次的动作不一样:官方入口不关,加单30%,同时明确告知门店不卖现货。
这套动作指向一个结果,苹果把“确定性”收回到自己手里。黄牛的核心资产是“我现在就有货”,苹果只要证明“你等一等也能拿到”,这笔资产就开始贬值。苹果没有增加打击成本,只是把供给曲线往前推了一段。
这不代表苹果在放量。加单30%之后总量仍不超1000万台,良率限制在那里,产能不是说加就能加。定价权来自节奏控制,不来自打压。
二手平台和黄牛的关系也不是对抗。平台需要热度,黄牛提供热度,两边各取所需。一旦官方供给跟上,热度自然退潮,谁都拦不住。
这轮钱落到了谁手里
报道中,许山亏2.5万,陈灿烂少赚3000,阿凯一晚拿3.6万。三条路径的差别,在于手里有没有实物库存。
再往上游走一层,这轮行情的确定性收入在精密件上。
折叠屏整机物料成本里,屏幕加铰链占45%以上,两个部件合起来决定了这台机器能不能便宜下来。面板这一环,苹果签了三星三年独家,单块采购成本约250美元,三星2026年的供应目标是800万片,2027年提到1500万片。这块钱没有国产厂商的份。
国产供应链的位置在材料和精密件。蓝思科技供UTG超薄玻璃,中央减薄量产良率95%以上;宜安科技供锆基液态金属铰链中轴,单机价值70到100元,毛利率35%到45%,高于公司整体约25%的水平;领益智造的铰链结构件与屏幕支撑层,单机价值100到120美元;精研科技做MIM精密零件。
这些订单跟着具体机型排产,交付周期以周计,价格按合约走,不跟着二手行情浮动。iPhone Duo卖得贵不贵、溢价塌不塌,跟它们的收入关系不大。
这轮里真正稳的,既不是黄牛,也不是抢到首发的散户,是那些把公差做到±0.01毫米的厂子。
崩的是溢价,不是需求
预约量先摆在这里。京东单一平台预约人数超过300万,还不含官网和天猫。
放到整个品类看,折叠屏还是个窄盘子。2026年全球折叠屏出货预计2290万台,同比增12.6%,在智能手机大盘里只占2%左右。这个增速里,增量几乎全部来自苹果的新机备货,剔除之后行业剩下的部分接近零增长。
中国市场的数据更能说明问题。一季度出货280万台,同比增65%,渗透率突破8%;可另一组统计显示,2026年1月到7月,国内折叠屏销量同比下跌10%。一季度的高增长来自新机密集上市,七个月的负增长才是淡季的真实需求。
再看成本。15999元起,内屏维修7998元,外屏3198元,电池1898元,维修报价也是苹果历史上最高的一档。254克,没有长焦,没有Face ID,侧边指纹,只有eSIM。这一代更像先把形态做出来,成熟度留给下一代。

iPhone Duo 背部双摄与钛金属边框。图片来源:苹果官网
要观察的节点是10月23日。发售之后如果排期继续缩短,溢价会在一个月内归零;如果排期不动,说明产能问题比公开信息更严重。
从9月11日的挂牌到10月19日的报价,这台机器的溢价周期一共38天,真正塌下来用了两天。
黄牛亏掉的2.5万不算大事。更值得记的是,这台机器的价格由铰链良率和发货排期决定,不由二手市场的挂牌价决定。
本文数据来自快科技、新京报贝壳财经、腾讯新闻、得物App、IDC、Counterpoint等公开报道,仅作产业观察,不构成投资建议。
END


往期精选:




