
人形机器人市场快速扩容,企业已跨越产品研发与产线搭建的初期阶段,全面迈向客户交付与场景部署。从应用进度来看,工业制造与物流仓储已率先实现真机交付与作业落地;商业服务赛道正持续探索具体应用;而备受瞩目的家庭场景也已处于早期导入阶段。随着应用推进,关节、灵巧手、感知与计算平台的配套需求逐步释放,零部件成本、批量一致性和整机可靠性成为供应链需要共同解决的问题。
基于此背景,盖世研究院从市场与产业链概览、整机技术架构与系统协同、核心部件供应链与量产现状、整机企业与全球竞争格局、主要部件代表供应商情况五个维度,对人形机器人供应链进行研究分析。报告部分内容如下:


人形机器人由算力与控制、感知系统、运动执行、灵巧操作、本体与能源、模型与软件六大系统构成。中央计算平台理解任务并生成目标,实时网络与关节控制器负责执行,视觉、本体状态及力触觉信息持续参与反馈。机器人能否稳定完成任务,既取决于单个部件的性能,也取决于各系统之间的协同,以及装配、标定和下线检测形成的产品一致性。


本报告核心观点
核心执行部件是整机降本的重点。按14个线性关节、14个旋转关节和2只灵巧手的典型构型测算,三类部件合计约占硬件BOM的60%。传动部件与微型驱动的工艺改进、集成设计及批量生产,将影响后续降本空间。
模型能力正向动作生成和物理环境预测延伸。视觉—语言—动作模型加强任务理解与执行的衔接,模仿学习和强化学习推动运动控制迭代,高质量示教、仿真及真机数据成为训练与更新的重要基础。
核心部件的产业化进度存在差异。标准关节、深度相机等已有可供选型的型号,灵巧手企业扩大交付,部分丝杠产品仍处于客户验证、定点与小批量生产阶段。产线准备需要与客户实际采购和交付节奏衔接。
商业化竞争更加关注持续作业表现。制造良率、任务成功率、人工干预和维修恢复能力共同影响客户收益。评价应用经济性,需要将设备、部署、能源、人工支持与维护费用计入总成本,并结合合格任务产出比较。
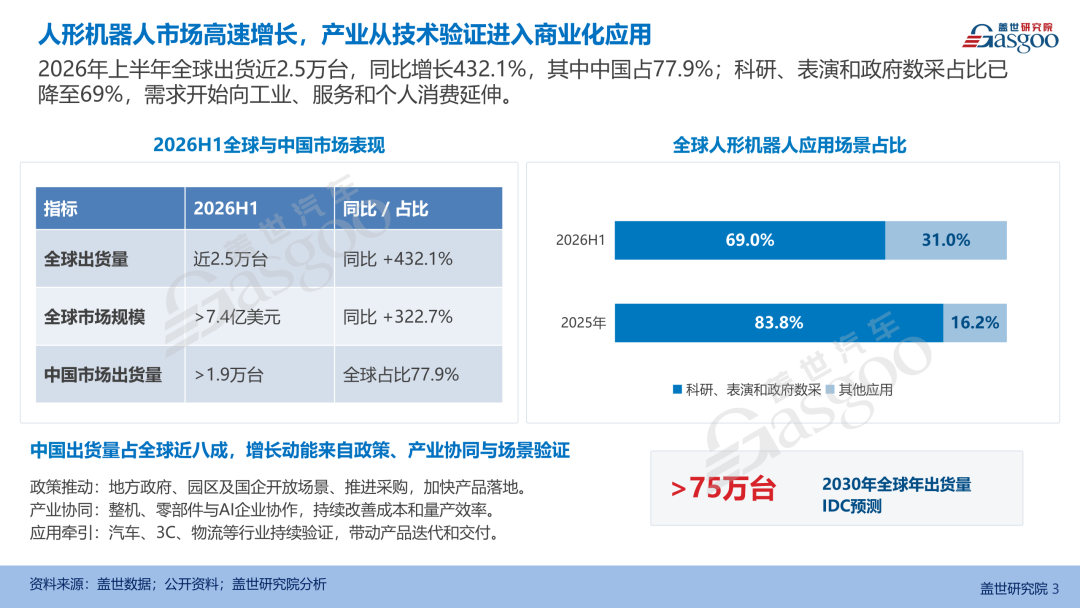
报告梳理的市场数据显示,2026年上半年全球人形机器人出货近2.5万台,同比增长432.1%,全球市场规模超过7.4亿美元;中国出货超过1.9万台,占全球的77.9%。同期,科研、表演和政府数采场景合计占比已降至69%,需求开始向工业、服务和个人消费延伸。市场增长正在带动部件配套,但不同场景的任务要求、安全条件和部署成本,也决定了商业化推进的节奏。
围绕六大系统,人形机器人供应链覆盖计算芯片与控制器、视觉与力触觉传感器、电机与精密传动、关节模组、灵巧手、结构件、电池以及模型和仿真软件。整机承担的任务不同,所需的负载、精度、感知配置和续航也不同。供应商选型需要落实到具体型号、接口、安装空间和任务工况,批量采购还需确认交期、质量一致性及服务安排。

随着整机走向批量交付,供应链机会正从部件配套延伸至寿命验证、制造降本、部署与运维服务。精密传动、力触觉、轻量结构和能源配套需要共同改善持续作业表现,数据与仿真工具则支撑任务适配和模型更新。报告进一步梳理了关节模组、精密减速器、丝杠、灵巧手、传感器、计算控制等环节的代表供应商及产品,为企业了解配套格局和筛选合作伙伴提供参考。
封面图来源:AI制图
获取完整报告
61页PDF
点击下方卡片报名咨询
更多报告推荐
点击下方主题可查看报告详情
1 | |
2 | |
3 |
1 | |
2 | |
3 | |
4 | |
5 | |
6 | |
7 | |
8 | |
9 | |
10 | |
11 | |
12 | |
13 |
1 | |
2 | |
3 | |
4 | |
5 | |
6 | |
7 |
1 | |
2 | |
3 | |
4 | |
5 | |
6 | |
7 | |
8 | |
9 | |
10 | |
11 | |
12 | |
13 |
市场分析报告
点击下方主题可查看报告详情
1 | |
2 | |
3 | |
4 | |
5 |
1 | |
2 | |
3 | |
4 | |
5 | |
6 | |
7 | |
8 |
车企研究报告
点击下方主题可查看报告详情
1 | |
2 | |
3 | |
4 | |
5 | |
6 | |
7 |
供应链产业报告
点击下方主题可查看报告详情
1 | |
2 | |
3 | |
4 |
将“盖世具身智能”设为星标🌟 锁定更新
请为我点个赞再走




