【内容目录】
一、先进封装成为AI算力“第二增长曲线”
二、国内先进封装技术图谱:从凸块、扇出到2.5D/3D、玻璃与CPO
三、国内格局:2026H1大陆5家进全球封测前十,资本涌向2.5D/3D
四、2.5D原理:TSV硅中介层与三种中介层结构
五、3D集成:从微凸块走向混合键合
六、量产实践:武汉新芯“TSV全流程”与盛合晶微“2.5D/3D封装”
七、玻璃芯板:低损耗、CTE可调、超平整,接棒有机芯
八、玻璃基板产业化:国际冲刺量产,国内进入送样与小批量窗口
九、光电共封(CPO):玻璃基板同时“走电+走光”
十、总结与展望:国产化进度、三个判断与2026–2030关键节点
【本文涉及的相关企业】
日月光、安靠、长电科技、通富微电、华天科技、力成科技、智路封测、韩亚微、京元电子、盛合晶微、南茂科技、颀邦科技、甬矽电子、颀中科技、汇成股份、晶方科技、奕成科技、中科四合、佛智芯、武汉新芯、天成先进、华进半导体、湖北星辰技术、东方算芯、长江存储、物元半导体、东盛合芯、沛顿科技、佰维存储、台积电、格罗方德、英特尔、AMD、索尼、拓荆科技、北方华创、青禾晶元、芯慧联、迈为股份、Besi、Adeia、佳能、EVG、STATS ChipPAC、SKC Absolics、三星电机、住友化学、DNP、LG伊诺特、京东方、沃格光电(通格微)、蓝思科技、云天半导体、三叠纪、康宁、华工科技、中际旭创、光迅科技、CUMEC。
一、先进封装成为AI算力“第二增长曲线”
在AI大模型持续推高算力需求的背景下,单纯依靠晶体管微缩提升性能的边际收益正在递减,算力提升正从“晶体管微缩”转向“封装集成”:2.5D横向扩大集成面积,3D纵向缩短数据路径,CPO则把光互连拉进封装。先进封装由此成为AI算力的“第二增长曲线”,市场与资本两条曲线同步上扬。
市场端:Yole预测,全球高端性能封装市场将从2025年的121亿美元增长到2031年的520亿美元,年复合增速约27%,其中CoWoS-L类结构增长最快;到2031年,混合键合收入占比将达到58%,超越微凸点,成为高端封装第一大互连方式。
资本端:2025年全球先进封装资本开支约169亿美元,Yole预计2026年将再增长约40%,达到238亿美元。需要注意,这是预测值,全年数据仍要等年报发布后再确认。国内方面,长电科技2026年资本开支预算约100亿元。
价格端:涨价信号正在发生。据2026年10月中旬的报道,日月光、京元电、力成等台系封测厂报价普遍上调10%–30%;日月光在7月法说会上将2026年资本开支计划由85亿美元上调至105亿美元。

图1:先进封装市场与资本:两条曲线同步上扬(E为预测值)。来源:Yole《High-End Performance Packaging 2026》《Status of the Advanced Packaging Industry 2026》;日月光2026年7月法说会;澎湃新闻(2026-10-12);深芯盟整理。
互连演进的主线是凸点间距持续缩小。如图2所示,从倒装芯片(Flip Chip)约140 μm的凸点间距,到2.5D/3DIC约40 μm,再到SoIC约10 μm及以下的Cu–Cu混合键合,凸点间距每缩小一代,互连密度就跃升约一个量级。
更重要的是,互连密度每跃升一个量级,就需要一次材料换代——微凸点→混合键合、有机→硅→玻璃、铜散热→金刚石散热。这也是先进封装与关键材料必须放在一起观察的原因(关键材料部分另文展开)。

图2:互连演进:凸点间距每缩小一代,互连密度跃升一个量级。来源:台积电SoIC公开资料,经《国产键合技术全面向低温常温混合键合转型》整理;深芯盟整理。
二、国内先进封装技术图谱:从凸块、扇出到2.5D/3D、玻璃与CPO
国内先进封装已形成从凸块、扇出到2.5D/3D、玻璃基板与CPO光电共封的全线布局。表1按技术层级由低到高,梳理了八类技术的结构原理、关键指标、国内代表厂商(平台)与国产阶段,其中2.5D/3D在本文第四至六节展开,玻璃基板与CPO在第七至九节展开。

表1:国内先进封装技术图谱:从凸块、扇出到2.5D/3D、玻璃与CPO全线布局。来源:各公司公告、招股说明书、官网、半年报及展会资料(截至2026年10月);阶段判断以公开交付证据为准;深芯盟整理。
从表1看,凸块、扇出、2.5D硅中介层和3D微凸块堆叠已进入规模量产或量产爬坡,其中硅中介层的量产主力是武汉新芯和盛合晶微。光罩拼接能力方面,盛合晶微发布了3.3倍光罩硅基2.5D方案,湖北星辰技术在展会上公开了4倍光罩拼接能力,二者都属于能力发布;星辰的硅转接板(HeteroStar-SIC)是9月底随二期通线才补齐的,目前仍处中试阶段。
混合键合真正规模量产的是存储W2W,代表是长江存储Xtacking和武汉新芯S/M-stacking。湖北星辰技术以独立第三方代工定位推出HeteroStar先进封装工艺平台:晶圆级W2W做的DRAM加逻辑三维近存计算芯片,2026年3月开始风险量产出货,但风险量产还不是规模量产;芯粒级D2W(HeteroStar-HIC)公开了200 nm键合精度、<5 μm互连间距,尚未披露出货,仍在验证。玻璃基板与CPO则处于送样验证窗口。
判断口径:国内已形成“晶圆厂前道硅中介层→封测厂中道凸块/TSV露头→后道组装测试”的2.5D分工;3D混合键合在存储W2W率先量产,存算3D(湖北星辰)已风险量产出货,逻辑D2W仍处验证。观察国产进度时需坚持两个口径:“有TSV”不等于“有自产AI中介层”;“风险量产”也不等于“规模量产”。
三、国内格局:2026H1大陆5家进全球封测前十,资本涌向2.5D/3D
由于第三方机构的2026年上半年封测排名尚未发布,图3榜单为深芯盟按各家2026年半年报/季报自行测算:日月光仅取封测(ATM)口径,统一按上半年平均汇率折算为美元,并按总部所在地归属地区。
测算显示,2026H1全球前十大OSAT合计营收约225.0亿美元。中国大陆有5家进入前十:长电科技第三(28.3亿美元)、通富微电第四(23.3亿美元)、华天科技第五(15.2亿美元)、智路封测第七(约12.9亿美元)、盛合晶微第十(4.9亿美元),合计约占前十营收的37.7%。中国台湾有日月光、力成、京元电3家,合计约占42.9%,主要依靠日月光一家的体量(75.6亿美元);美国安靠以35.8亿美元位列第二,占15.9%;韩国韩亚微占3.6%。

图3:2026H1全球OSAT营收排名(亿美元,按总部;右列为同比增速)。来源:各公司2026年半年报/季报(日月光取ATM口径);*智路封测未上市,按芯思想2025年口径反推全年约178亿元,取半、不计增长估算;按H1均值汇率折算;深芯盟测算。
从增速看,日月光封测收入同比增长33.1%,主要由AI先进封装拉动,增速高于大陆头部企业;华天科技上半年增长35.1%,首次反超力成科技(14.1亿美元,+32.4%)。长电科技增长5.0%,通富微电增长23.0%,韩亚微增长82.7%,京元电子增长36%,盛合晶微增长7.2%,以中段晶圆级能力稳居前十。前十之外,南茂科技4.5亿美元(+27.1%)、颀邦科技3.9亿美元(+17.8%),甬矽电子以3.5亿美元(+20.0%)列第13位,是大陆第六家。
需要说明的是,智路封测没有上市,其数值是按芯思想研究院2025年榜单反推全年约178亿元、取一半且不计增长估算的,属于保守口径;用TrendForce的口径交叉验证,它也在第七位左右。
资本端,新一轮投资明显集中流向2.5D/3D、HBM与混合键合。如图4所示,2026年重点先进封装项目中,东盛合芯临港一期与湖北星辰技术产业化基地一期投资均约100亿元,并列第一;盛合晶微江阴一期约98亿元,长电临港基地(两期)78亿元;佰维芯成汉奇三期(拟)45亿元、通富微电定增42.09亿元、颀中科技苏州2.5D项目24.54亿元、沛顿科技扩产18.5亿元、天成先进一期(珠海TSV)9.5亿元。

图4:2026年重点先进封装项目 / 融资规模(亿元)。来源:各公司公告及地方政府公开信息;深芯盟整理。
时间节点上,盛合江阴一期于5月12日开工,东盛合芯临港一期于6月29日开工;星辰技术基地一期5月底开工、8月突破正负零,规划产能3万片/月(基地总投资250亿元),星辰今年还完成了近50亿元A轮融资;通富微电定增于9月16日上市;长电科技2026年资本开支预算约100亿元。
但“开工≠量产”。从开工到形成有效产能,后续仍需持续跟踪通线、客户认证与良率爬坡三项信号。
四、2.5D原理:TSV硅中介层与三种中介层结构
2.5D封装的核心是硅中介层,它以“微米级布线+垂直导通”把逻辑芯粒和HBM连接起来。如图5所示,其结构自上而下为“芯片→微凸块→RDL→硅中介层(TSV)→载板”:逻辑芯片与HBM堆栈并排置于中介层顶部,经微凸块进入顶部RDL精细布线,TSV再把电气路径纵向引向中介层背面,并通过背面再分布与凸块连接有机载板,最终经BGA焊球接入系统PCB。

图5:2.5D封装结构:芯片→微凸块→RDL→硅中介层(TSV)→载板。来源:TSMC CoWoS官网及2026年技术论坛(结构示意);原理示意,非实际叠层比例;深芯盟整理。
以台积电CoWoS为参照,中介层有三种结构(图6),国内对应平台均已布局:
▸ CoWoS-S|全硅中介层:TSV+硅基细线;3.3倍光罩(约2700 mm²),2012年起量产;难点在大面积加工与装配良率。国产对应:武汉新芯硅转接板量产;盛合SmartPoser-Si大规模量产,8月发布3.3倍光罩硅基2.5D方案。
▸ CoWoS-R|有机RDL中介层:以聚合物RDL替代硅,4 μm pitch(2/2 μm线宽线距);成本更低,难点在翘曲、铜附着与介电损耗。国产对应:长电XDFOI规模量产;盛合SmartPoser-RDL小量试产;通富VISIONS。
▸ CoWoS-L|RDL+局部硅桥(LSI):高密度连接集中于硅桥;3.5倍光罩,2024年规模生产,Yole预计增速最快(CAGR 28.1%)。国产对应:盛合SmartPoser-BD全流程验证、6倍光罩硅桥完成工艺开发;华天SiCS。

图6:台积电CoWoS三种中介层结构及国产对应平台。来源:TSMC CoWoS官网;Yole;盛合晶微、武汉新芯官网与招股书;深芯盟整理。
中介层的价值不在先进逻辑节点,而在高密度布线与信号完整性。硅中介层采用65nm成熟制程即可,关键是深硅通孔、多光罩拼接与DTC深沟槽电容。面积越大,翘曲、供电与良率压力越大:台积电5.5倍光罩CoWoS已在产,14倍光罩规划于2028年;格罗方德与台积电签署20亿美元硅中介层协议,产能外溢趋势明确。
五、3D集成:从微凸块走向混合键合
3D集成正从微凸块走向混合键合。混合键合的原理分三步(图9):介质面在常温下预键合;退火时由于金属CTE大于氧化物,铜膨胀闭合凹陷间隙;继续加热后铜在无外部压力下压紧并扩散熔合,实现无焊料、无凸点的Cu–Cu互连。

图9:混合键合原理:介质常温预键合→退火铜膨胀闭合间隙→铜–铜扩散熔合。来源:imec(IEDM 2023)及行业公开资料;混合键合机理示意;深芯盟整理。
量产标杆是长江存储Xtacking(W2W混合键合,图10)。存储阵列与外围CMOS分别在两片晶圆上独立加工,再经数百万个金属VIA通过混合键合“合二为一”。武汉新芯的双/多晶圆堆叠同属W2W平台,已量产。商用W2W间距约1 μm,互连密度达百万级/mm²。

图10:量产标杆:长江存储Xtacking(W2W混合键合)。来源:长江存储Xtacking官网;深芯盟整理。
三条键合路线各有适用场景(表2):W2W在3D NAND和CIS率先量产;D2W适合HBM和逻辑芯粒,国内盛合、华进在验证;SAB表面活化适合异质集成。
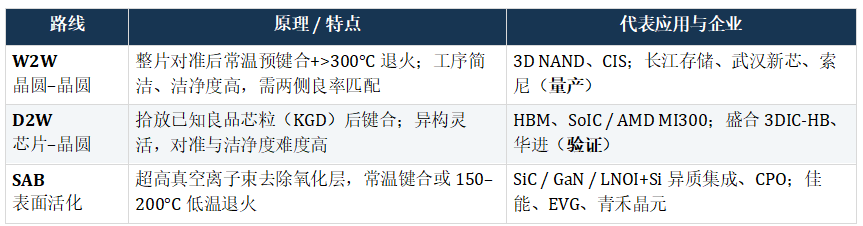
表2:三条键合路线与国产进展。来源:imec(IEDM 2023);各公司公告;深芯盟整理。
国产键合设备链已形成梯队:拓荆科技Dione 300(W2W)获重复订单,Pleione(D2W)达百纳米级精度并已出货;北方华创推出Qomola HPD30(D2W);青禾晶元聚焦SAB常温键合;芯慧联、迈为亦在布局。全球格局方面,Besi占混合键合设备约67%份额,Adeia掌握核心专利。
密度跃迁:TCB微凸块间距由40 μm缩至10 μm,混合键合则由<10 μm走向亚微米,互连密度达10K–1M/mm²、能耗约0.05 pJ/bit;Yole预计2031年混合键合将占高端封装收入的58%。国产节奏:W2W已在3D NAND与晶圆堆叠规模量产,D2W处于全流程验证;低温/常温键合是抑制翘曲与对准偏移、支撑异质集成的关键方向。
六、量产实践:武汉新芯“TSV全流程”与盛合晶微“2.5D/3D封装”
用武汉新芯和盛合晶微两家企业,可以看清国产硅中介层的量产实践:前者以晶圆厂身份负责“前道造板”,后者以封测厂身份负责“中道集成”。
武汉新芯:前道TSV硅中介层+晶圆级3D。前道环节涵盖深硅通孔、多光罩拼接、DTC深沟槽电容与精细铜互连,中道覆盖减薄与背面RDL。2026年8月,公司官方确认S-stacking、M-stacking与2.5D硅转接板均已量产;其第三座晶圆厂已封顶,规划新增5万片/月产能,覆盖三维集成、配套逻辑与RF-SOI。

图7:武汉新芯:前道TSV硅中介层+晶圆级3D平台(左:硅中介层前道制造与中道处理;右:双/多晶圆直接集成)。来源:武汉新芯官网及2026年8月发布;图为公司方案示意;深芯盟整理。
盛合晶微:SmartPoser-Si八道中后道工序。SmartPoser-Si从硅转接板晶圆来料起加工,依次完成正面凸块、晶背研磨与平坦化露铜、背面凸块、芯片贴装、塑封、测试等八道中后道工序(图8)。2026年上半年,公司芯粒多芯片集成封装收入18.28亿元,占营收比重53.66%;8月31日发布3.3倍光罩硅基2.5D方案。其平台矩阵中,SmartPoser-Si大规模量产,SmartPoser-RDL小量试产,SmartPoser-BD全流程验证并完成6倍硅桥工艺开发,3DIC-BP规模量产,3DIC-HB全流程验证。

图8:盛合晶微:SmartPoser-Si八道中后道工序与平台阶段。来源:盛合晶微招股说明书(2026-04-15)、2026年半年度报告、官网技术发布(2026-09-01);图为公司方案示意;深芯盟整理。
由此,国产2.5D已形成“前道硅中介层(晶圆厂)+中道TSV露头/凸块(封测厂)+后道组装测试”的协同分工。判断口径:“有TSV≠有自产AI中介层”;3.3倍光罩、6倍硅桥属于能力发布,仍需跟踪具体客户型号、批次良率与出货量。
七、玻璃芯板:低损耗、CTE可调、超平整,接棒有机芯
玻璃在先进封装中有三种身份:临时玻璃载板、玻璃中介层/布线层和玻璃芯封装载板(图11)。本文聚焦第三种:以玻璃芯(Glass Core)替代FC-BGA有机芯板,由TGV承担Z向电互连。
玻璃的优势可以概括为“低损耗、CTE可调、超平整、面板级”:10 GHz下介电损耗Df仅0.001–0.003,有利于高速信号;CTE在3–8 ppm/K之间可调、贴近硅,可抑制大尺寸翘曲;表面超平整,RDL线宽/线距可达2/2 μm、层间对准<±1 μm;可在510×515 mm面板上板级加工,面积利用率高。短板是导热仅1.1–1.4 W/m·K(硅约150)。

图11:玻璃的三种身份(临时载板→玻璃中介层→玻璃芯载板)与玻璃芯关键性能。来源:《玻璃基板与硅光子融合产业链研究报告》;结构示意;深芯盟整理。
STATS ChipPAC在ECTC 2026上发表的同尺寸试验载具(TV)对比(表3)给出了直观证据:在74×74 mm封装、2颗25×25 mm芯片加6颗15×10 mm存储的相同配置下,从有机芯换成玻璃芯后,基板层数由14层降至8层(−43%),总厚度由1.81 mm降至0.92 mm(−49%),通孔孔径由150 μm降至90 μm(−40%),玻璃芯让层数与厚度近乎减半。

表3:同尺寸试验载具:玻璃芯让层数与厚度近乎减半。来源:STATS ChipPAC ECTC 2026论文试验载具(经SemiAnalysis刊载,非量产规格);深芯盟整理。
价值:低损耗+CTE匹配+超平整+面板级,同时缓解超大封装的翘曲、布线密度与高速信号三大瓶颈,适配2倍光罩以上的AI/HPC芯片。挑战:脆性与切割微裂纹、TGV金属化附着、导热偏低,以及与积层、组装生态的匹配——这正是国产材料与设备切入的机会点。
八、玻璃基板产业化:国际冲刺量产,国内进入送样与小批量窗口
国际:2026年试产起步,2027–2029年量产爬坡(表4)。英特尔在NEPCON 2026展示了业界首款10-2-10厚玻璃芯+2颗EMIB硅桥方案(图12);SKC Absolics美国佐治亚工厂今年投产;三星电机计划FY2027下半年量产;台积电CoPoS预计2028–2029年量产;DNP与LG伊诺特的节点在2028年前后。

表4:国际玻璃基板产业化进展。来源:英特尔NEPCON 2026;三星电机、DNP公告;The Elec;深芯盟整理。

图12:英特尔NEPCON 2026:业界首款10-2-10厚玻璃芯+2颗EMIB硅桥,78×77 mm封装、约2×光罩硅含量、45 μm凸点间距,组装与可靠性验证进行中。来源:英特尔NEPCON 2026公开展示;深芯盟整理。
国内:板级工艺已贯通,进入客户送样与小批量(表5)。京东方试验线今年上半年通线,2027年做量产决策;沃格已小批量交付;云天的晶圆级TGV累计出货超过2万片;蓝思科技、三叠纪/佛智芯分别处于中试与研发向小批过渡阶段。


图13:京东方玻璃基封装载板:展出玻璃芯(Glass Core)与Q-substrate等样品;2026年6月六家A股公司集中澄清“尚未规模量产”。来源:京东方展会公开展示;上市公司公告;深芯盟整理。
时间表收敛:国际龙头2026年试产、2027–2029年量产爬坡;国内京东方、沃格、蓝思等已完成板级工艺贯通,与国际差距约1–2年。理性判断:“有TGV样品≠进入装片供货”;关键看封装厂装片、可靠性(回流/温循/湿热)与连续交付,规模应用预计在2028–2030年。
九、光电共封(CPO):玻璃基板同时“走电+走光”
玻璃的另一个价值是“走光”。CPO把光引擎从面板拉进封装,电通道缩短至毫米级,功耗较可插拔光模块可降低50%–70%。玻璃透明、低损耗、可直接做波导,是“电互连+光互连”合一的理想载体。当前存在两条路线,硅光与IOX波导正走向融合。
路线A:硅光CPO——SOI波导走光,玻璃/有机基板仅走电。光路为“光纤→FAU→SOI波导→Ge探测器→微凸块→EIC”。FAU有源对准单颗耗时>5 min、良率<60%,是规模化瓶颈。图14展示了硅光材料、测试与耦合供应链。

图14:路线A:硅光CPO及硅光材料、测试与耦合供应链(2025年5月)。来源:《玻璃基板与硅光子融合产业链研究报告》;深芯盟整理。
路线B:玻璃光电融合——TGV走电+IOX玻璃波导走光。光路为“光纤→IOX扇入→45°反射镜→PIC”,端到端损耗目标≤2.5 dB;代表方案为康宁GlassBridge、英特尔玻璃耦合器(图15)。

图15:路线B:玻璃光电融合封装结构示意(TGV走电+IOX玻璃波导走光)。来源:《玻璃基板与硅光子融合产业链研究报告》;康宁GlassBridge公开资料;深芯盟整理。

国内进展:华工科技、中际旭创、光迅、CUMEC推进光引擎与硅光平台,长电、通富布局CPO封装,湖北星辰技术也已在中试平台上完成CPO成套工艺初步验证。材料瓶颈集中在SOI晶圆、IOX玻璃与精密耦合。
十、总结与展望:国产化进度、三个判断与2026–2030关键节点
把上述平台放在同一张国产化矩阵中看(表7):2.5D硅中介层、3D微凸块和存储W2W混合键合已量产,星辰的硅转接板刚在二期补齐,仍在中试;2.5D RDL/硅桥处于小量试产。DRAM-Logic存算3D这一行的代表是湖北星辰技术:它为东方算芯DF1000完成了量产验证,2026年3月起风险量产出货,9月底二期通线;但风险量产还不是规模量产,平台要到2027年一季度才全面达产。D2W、玻璃芯和CPO处于验证或送样,星辰在D2W上公开了200 nm键合精度,CPO成套工艺也已完成初步验证。

表7:国产先进封装平台国产化阶段矩阵。来源:各公司公告、招股书与半年报;行业调研与展会资料;阶段判断为深芯盟基于公开信息的评估,截至2026年10月。

表8:2026–2030年关键节点展望(含预期)。来源:前文各节;Yole;公司公告;时间节点含公开规划与深芯盟预期,仅供参考。
国产先进封装已经从“能不能做”,进入“良率、成本与客户导入”的阶段。2028年前后有望形成“玻璃基CPO+金刚石散热”的新一代AI封装范式。基于上述梳理,我们给出三个判断:
判断一|平台:2.5D/3D进入“量产+爬坡”。盛合晶微2.5D收入占比过半、武汉新芯晶圆级3D已量产;下一步是3.3倍以上光罩中介层、硅桥与D2W混合键合的良率爬坡与客户导入。关键词:良率·产能·客户导入。
判断二|材料:从“单点替代”走向“体系协同”。电镀液、键合介质、SOI、特种玻璃与金刚石都必须与设备、工艺联合验证;国产材料的胜负手在于纯度、批次一致性与封装厂认证周期。关键词:纯度·一致性·联合验证。
判断三|前沿:玻璃+光+热三重融合。玻璃芯板同时承载TGV走电与IOX走光,金刚石破解千瓦级热墙;