智东西11月3日报道,今日,知名行研机构QuestMobile发布的秋季报告显示,2026 年9月, 红果免费短剧冲到第二位 ,获得4.3 亿去重用户, 反超豆包,仅次于抖音 。
此前QuestMobile数据显示,2026年7月,红果日活跃用户攀升至 1.68亿 ,这一数字已 超过腾讯视频、爱奇艺、优酷和芒果TV四家长视频平台日活的总和 。以用户总使用时长衡量,红果在 中国移动互联网App中位列第四 ,仅次于抖音、微信和抖音极速版。 红果短剧的爆火,可能不只让字节多了一个内容增长引擎,还悄悄撑起字节的AI大生意。 从小说IP改编、AI漫剧制作到短视频分发,短剧产业链对视频生成模型的需求正在转化为真金白银的Token收入。字节旗下视频生成模型 Seedance 成为这条链路上的关键工具,也让字节在 MaaS(模型即服务) 市场赚得盆满钵满。 10月29日,国际数据公司(IDC)最新发布的报告《中国AI软件市场半年度追踪,26H1》显示,2026年上半年, 中国MaaS 市场规模达到 106.3亿元 ,同比 增长889.4% 。 中国MaaS市场的钱流向哪里? 聚光灯照向了字节跳动旗下的云业务——火山引擎, 其 以 45.1% 的市场份额位居 第一 。相当于中国每100元MaaS收入中,近45元流向了火山引擎。 ▲2026年上半年中国MaaS市场按营收份额(图源:IDC)
但如果把视线单独放到 大语言模型 (LLM) 市场,火山引擎的排名却没有这么靠前。IDC报告显示,阿里云以46.6%份额居首,火山份额为 10.2% ,排名 第三。 ▲2026年上半年中国MaaS市场按营收份额-大语言模型(图源:IDC)
那么问题来了:一个在大语言模型MaaS营收中排名第三的玩家,凭什么在整个MaaS市场拿走接近一半收入? 答案指向 视频生成模型Seedance 。视频生成这个曾被不少人视为高成本、难以规模化商业变现的赛道, 被OpenAI无情放弃 的品类(Sora于4月被关停),如今却成了字节登顶中国MaaS收入榜的关键引擎。 但答案又不仅是Seedance。 火山引擎总裁谭待在6月接受媒体采访时,谈到“模型能力是MaaS生意最重要的增长引擎”,也强调“Token营收才是最重要的指标”。 模型能力如何转化为Token收入,又如何把Token生意真正做大 ,是理解火山引擎这次登顶的另一把钥匙。 ▲火山引擎总裁谭待
火山引擎于2020年6月正式上线,2021年明确提出要做国内云市场的“第四朵云”,对标阿里云、腾讯云、华为云。如今这波AI大模型浪潮里,中国MaaS市场在一年内扩张至近 9倍 体量,MaaS正式迈入 百亿级赛道 ,各路玩家的市场份额也初具规模,火山引擎的份额第一也更具有了解读意义。 ▲2026年上半年中国MaaS市场规模(图源:IDC)
站在新的节点上看,字节究竟是如何一步步占领MaaS市场大头的?这份领先有多少来自模型能力,有多少来自场景选择和商业策略?当视频生成撑起半壁收入,火山引擎的第一又能持续多久?
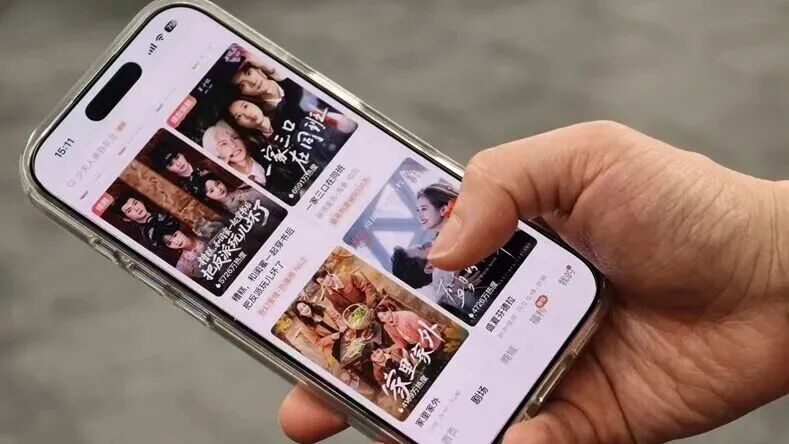
45.1%份额的背后,首先是字节对视频这一 高Token密度场景 的强势渗透。 首先来看看IDC公布的中国MaaS收入来源分布:2026年上半年,中国MaaS市场营收同比增长近9倍。其中, 大语言模型贡献47.0% ,视频生成模型贡献32.7% ,其他模态模型贡献20.2%。这意味着, 视频生成已经成为MaaS市场第二大收入来源 。对于火山引擎而言,它的意义更大。 谭待在6月的采访中提到, 视频生成模型Seedance目前是 火山MaaS收入的大头 ,贡献超过 一半 。此前,多家媒体也曾披露,Seedance 2.0单月收入已经超过 10亿元 ,领先同行。行研机构AI普瑞斯的统计对此进行了印证:今年5月中下旬,按日均算力消耗计算,Seedance在国内视频生成市场的占比超过80%,可灵约占14%,万相2.7约占4%。 为什么视频生成能撑起这么大的收入? 首先,这是一个 天然吃Token的场景 。电商广告、短剧、游戏CG都是高频、可闭环、直接产生流水的场景,模型调用频率和单次任务消耗远高于普通文本问答。 同时字节玩转了 “Seedance+内容生态”闭环 :一方面提供暴力降本增效的模型工具, Seedance至今已迭代至2.5版 ,支持30秒视频生成、多轮续片、高时序一致性、50份图文素材参考,大幅压缩制作成本;另一方面,字节给了Seedance一个生态闭环, 番茄小说 提供IP, Seedance 生成漫剧, 红果短剧和抖音 负责分发,从而让商业需求在生态内循环流转。 正如前文提到, 红果的崛起,标志短剧成为大厂流量争夺的新主战场,也为字节的AI生意带来巨大助力。▲红果短剧App页面(图源:浙商杂志)
值得一提的是,IDC统计的是云厂商面向外部客户提供的公有云大模型服务调用,并 不包含豆包、即梦、抖音等字节自有业务调用 。所以说,45.1%的第一并非是靠内部流量堆出来的。 在这个高密度场景里,字节在竞争对手尚未形成有效供给时,先把收入装进了口袋。
Seedance解决了火山引擎MaaS的收入大头,Agent Plan则正在让其赚得更多。 2026年5月11日,火山引擎发布Agent Plan。按字节的说法,这是 业界首个 面向Agent场景、打包 多模型+Harness (智能体编排框架)工具链的订阅式Agent Plan套餐。 不同于 市面上仅售卖模型Token额度的 Token Plan ,火山引擎Agent Plan支持用户 开箱即可运行完整智能体任务。 开发者接入后,可以在Claude Code、OpenCode、TRAE、OpenClaw等工具中调用这些模型和能力。比如,让Agent编写网站时,可以先调用GLM或Kimi处理任务,再调用Seedream生成图片、Seedance生成视频,最后完成代码搭建。 在业内率先布局Agent Plan这步棋,体现了字节对 下一阶段竞争的判断: 模型市场的竞争逻辑正在发生变化,开发者往往根据任务选择多个模型。字节承认模型层留不住所有人,只依靠自研模型的单项能力很难覆盖所有需求,也很难保证用户始终留在同一个平台,于是选择退到收过路费的位置。 火山引擎Agent Plan四档订阅40元、200元、500元、1000元,率先引入AFP(Agent Fuel Points, Agent燃料值)作为统一的资源计量单位,统一计量模型和Harness用量,Auto模式按任务调度模型,联网搜索和embedding也打包进去,卖的是一个面向开发者的 能跑Agent的运行时套餐。 对照市面上其他的Token Plan团队版套餐,标准坐席200元左右/席/月,卖的是 企业AI预算的集中管理 、席位分配、用量分析、SSO、多租户隔离。火山Agent Plan的 最低门槛只有其五分之一 ,更侧重于提供 运行环境。 可以看到,字节或许判断自身很难在大语言模型层建立绝对优势,就试图 用Agent套餐制造切换摩擦。 这套模式能否形成真正的客户粘性,还需要时间验证,但字节已经开始争夺模型之外的入口。
而从掌舵者谭待的风格来看,火山引擎把 搜索战争的效率基因 ,移植到了MaaS。 谭待2008年加入百度,曾负责搜索、网盘和基础架构;2020年加入字节,随后执掌火山引擎。他熟悉搜索引擎,也熟悉大规模系统的工程效率,是火山引擎快速突袭背后的组织领导底色。 他曾用一句话解释火山All in AI的战略选择:“ 如果回到2012年,字节成立那一年,你会去大做PC搜索吗? ”答案显然是否定的。我们看到,字节当年入局搜索,避开了百度传统网页搜索主战场,靠短视频内容差异化、工程效率打法低成本抢夺增量流量。 因此,当进入公有云战场,火山引擎选择 避开传统云正面战场的存量竞争 ,用MaaS做切入市场的楔子,用模型服务拉动云消耗。同时, 火山引擎没有将资源均匀摊 到十个通用场景,而是集中打视频生成这个高Token密度、付费意愿明确的点。 其定价逻辑也带着搜索战争的痕迹。谭待 不按毛利率反推价格,而是看Token能创造多少价值。 客户迁移收益要高于迁移成本两三倍,大家才愿意用。按照这样的逻辑,2024年火山引擎把大模型打到地板价,因为当时模型只能做价值有限的Chatbot。现在Seedance能进广告、短剧、游戏生产流程,价格就能往上走。 组织上,2026年7月 飞书GTM团队与火山引擎整合 ,成立创造力服务平台,谭待负责字节MaaS和SaaS销售体系。模型生意和办公工作流生意变得更加紧密, 飞书场景成为MaaS的第二层切换成本。 这些“闪电战”般的动作合起来,也促成了火山引擎MaaS业务的快速增收。
要坐稳中国MaaS第一的宝座,字节仍面临几道考题。 第一道题是收入结构过于依赖Seedance。 字节的优势建立在红果、即梦、抖音串联的创作、分发和消费闭环上,但闭环之外,海外客户和专业影视客户未必没有更便宜的替代选择。 视频生成赛道竞争远未结束。 快手可灵2026年Q2收入超8.5亿元,同比增长超200%;昆仑万维AI短剧业务也在快速增长;MiniMax则以低价和开放权重切入。谷歌Veo、阿里HappyHorse等持续加码……Seedance的先发红利可能逐渐收窄。 与此同时,语言模型仍是其短板。2026年上半年,IDC统计的阿里云LLM MaaS份额达到46.6%,火山引擎只有10.2%。企业级Agent的核心入口是复杂推理、Coding和工作流,字节尚需建立第二增长支柱。 第二道题是Agent Plan能否形成真正的客户粘性。 随着模型聚合正在成为行业标配,各家定价策略变化,火山引擎 40元起的订阅价格的吸引力可能会变弱。长远来看,企业更看重的还是 API稳定性、服务成本、安全性和工作流迁移成本 。只有进入核心生产系统,才能建立长期依赖。 第三道题是算力投入能否换来持续回报。 多方媒体曝料,字节2026年资本开支计划超 2000亿元 ,巨额投入背后是 算力利用率、推理效率和Token成本 的考验。未来MaaS竞争,还是要回到谁能用同样的算力,持续产出更多有商业价值的Token。
回头看火山引擎的这次登顶,字节在一个竞争对手尚未全力投入的高Token密度场景里,用生态闭环和极致效率建起收入壁垒,再用Agent Plan和组织整合发力入口和切换成本,从而获得了可观的MaaS份额。 能否坐稳第一宝座,还要看Seedance之外能不能长出更多柱子。谭待在今年6月接受采访时提到:“虽然我们的现状是Seedance卖的多一点,但我希望后面LLM能成为大头。”从Seedance到豆包,从模型服务到Agent平台,字节显然已经开始为下一阶段布局。
关于科技区角:国内科技展会垂直内容策划服务商,提供从论坛内容全案策划、会展市场化IP打造到精准专业观众一站式邀约服务,以产业内容吸引高质量B端人群,打通展会从议题设计、演讲嘉宾邀约、宣传预热、精准邀观到供需对接全链路。