![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图1](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d296f2ca.gif)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图2](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2997c38.png)
概述
女装是专为女性设计、供女性穿着的各类服饰的统称,品类覆盖上装、下装、连体装及配套配饰等多元形态,既以蔽体、保暖、场景适配等属性满足女性的基础穿着需求,也通过剪裁、材质、色彩与风格的持续迭代承载着审美表达、个性彰显与时代文化的投射,是服装产业中品类最丰富、潮流迭代最活跃的核心细分领域。根据《国民经济行业分类与代码》(GB/T4754-2017),女装属于“C制造业”大类下的“C18纺织服装、服饰业”。
2025年女装内销市场延续存量竞争格局,参考日本服装市场发展历史,在需求偏弱的大环境下,女装行业品牌加速整合,市场份额将会进一步向头部企业集中,而多品牌集团通过持续整合,在有效提升市场份额的同时,能够节省运营成本以及提高供应链效率,并在线下渠道与消费者整合上产生协同效应,进一步强化抗风险能力。有更强渠道话语权的女装公司有望获得更多市场份额,拥有强多品牌矩阵的品牌集团的市场份额有望进一步提升。
目前,我国女装行业内上市企业主要包括安正时尚、锦泓集团、朗姿股份、地素时尚、歌力思、欣贺股份、戎美股份、璞源材料、太平鸟、赢家时尚、美尔雅、森马服饰等,最早的是美尔雅(1997年登陆上交所),最晚的则是戎美股份(2021年于深交所上市),其余多数企业集中在2011年至2018年间完成IPO,其中赢家时尚选择在港股上市,其余均在内地交易所挂牌。从成立年份来看,除美尔雅(1993年)外,大部分企业均成立于21世纪初,体现了中国女装行业在入世后迎来品牌化发展的黄金期,值得注意的是,原日播时尚已更名为璞源材料,业务转型或多元化布局趋势显现。
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图3](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d29b2b5a.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图4](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d29cd705.png)
女装上市企业业务布局对比
从业务布局来看,我国女装行业12家重点上市企业大致可划分为三类:一是专注女装单一赛道的专注型选手,如赢家时尚、欣贺股份,深耕中高端女装的研发设计与品牌运营,不涉足生产环节,以全链路品牌管理为核心;二是构建多品牌、多品类矩阵的集团化企业,如太平鸟、森马服饰、锦泓集团、地素时尚、安正时尚等,旗下拥有覆盖女装、男装、童装乃至少女装的不同品牌,以满足差异化消费需求,其中森马服饰更以童装业务形成第二增长曲线;三是跨界多元经营的泛时尚或双主业平台,如朗姿股份横跨女装、医美与婴童三大板块,璞源材料则跨界切入锂电池粘结剂领域,服装已非其唯一主业,美尔雅也同时兼顾男装与外贸加工。
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图5](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d29e9f43.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图6](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2a22664.png)
女装上市企业产销模式对比
从生产模式来看,我国女装行业12家重点上市企业大多数采取“设计研发+品牌运营”的轻资产模式,将生产环节全部或部分外包,自身聚焦于附加值更高的产业链前端,具体可划分为三类:完全委托加工型(纯OEM/ODM):赢家时尚将全部生产工序外判予OEM加工商,自身无任何生产设施;森马服饰产品全部外包生产;地素时尚无自主生产,完全委托和部分委托加工相结合。
自产与外协结合型:这是行业最普遍的模式,太平鸟依托SCM系统实现生产全流程可视化,战略供应商深度参与开发与追单;歌力思采用自制、委托加工与定制生产相结合,上线“闪链侠”系统实现柔性供应;锦泓集团以代工为主,同时在南京设有自营工厂,承担新工艺研发验证及双面呢、刺绣等复杂工艺的批量加工;欣贺股份、安正时尚、朗姿股份、璞源材料均采取自制与外协并行的方式。其中璞源材料拥有上海松江与江西于都2个智能制造基地,自制占比约36.87%;安正时尚与供应商实行排他性定制化生产并推进智能化升级。全链条自主生产型:美尔雅是唯一在国内开展从生产加工到终端销售全链条业务的企业,同时承接外贸来料加工、进料加工和一般贸易,但其女装业务规模较小。
从渠道结构来看,中高端品牌普遍以直营为核心渠道,以维护品牌形象与终端服务体验。赢家时尚直营店达1356家(占门店总数78%),直营收入贡献远超经销;地素时尚直营毛利率高达79.65%,显著高于经销的67.71%;欣贺股份自营收入占比约68%,毛利率74.40%远高于经销的13.21%;歌力思直营店收入25.29亿元,毛利率71.15%,而加盟收入仅2.98亿元、毛利率36.83%,直营与加盟的盈利差距凸显品牌对终端管控的重视。
森马服饰以特许加盟为主,期末门店7931家中加盟店达6872家,加盟占比高达86.7%,依托规模庞大的加盟网络实现渠道下沉与市场覆盖。太平鸟直营与加盟门店数量相近(1053家对1945家),但直营收入(27.90亿元)远超加盟(18.94亿元),且直营毛利率(70.07%)显著高于加盟(46.41%),体现了直营店在核心商圈的销售效率优势。戎美股份是行业中的特例,99%以上的销售收入来自淘宝、天猫平台,无线下门店,以极致的线上轻资产模式运营,免去中间环节,但毛利率(45.50%)也显著低于中高端直营品牌,反映了线上流量成本与价格竞争对利润空间的压缩。
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图7](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2a3f776.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图8](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2a66ade.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图9](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2a80610.png)
女装上市企业女装产销量对比
从女装产销量来看,2025年我国女装行业12家重点上市企业呈现“主动去库存、产量收缩、销量承压”的显著特征,在十家披露产量数据的企业中,七家产量同比下降,其中歌力思(-39.57%)、璞源材料(-23.72%)、太平鸟(-20.36%)降幅居前,而安正时尚(+43.54%)与朗姿股份(+11.91%)则逆势扩产,前者或因童装业务并表及渠道备货需求增加,后者则与女装业务扩张策略相关。
销量端,九家披露销量数据的企业中,六家销量同比下降,歌力思(-20.04%)、戎美股份(-16.38%)降幅较大,显示中高端及线上女装消费承压;森马服饰(+1.91%)、欣贺股份(+7.55%)和安正时尚(+6.03%)则实现销量正增长,其中森马全品类销量高达1.88亿件,规模优势显著。库存端,各企业库存管理分化明显,欣贺股份(-23.57%)、璞源材料(-30.10%)、太平鸟(-11.87%)去库存成效突出,库存同比大幅下降,但锦泓集团(+8.07%)、朗姿股份(+10.63%)、安正时尚(+26.68%)库存逆势上升,安正库存攀升至406万件。
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图10](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2a9ddd7.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图11](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2abfdf1.png)
女装上市企业营业收入与女装业务收入对比
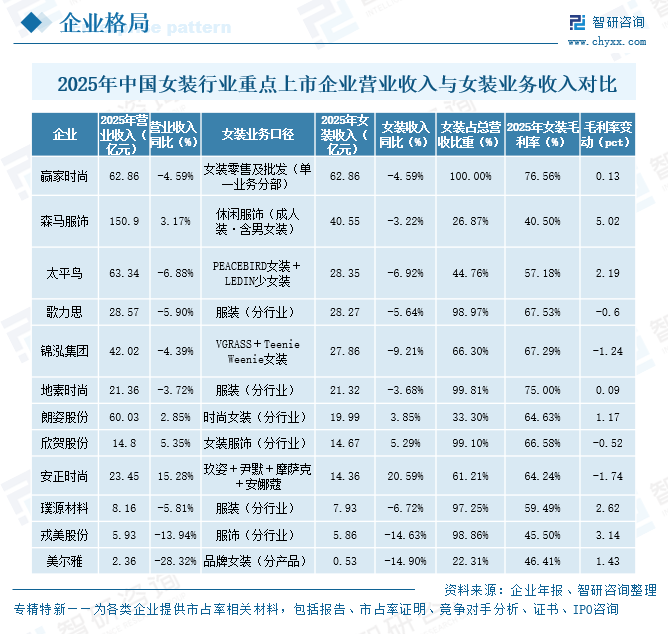
从营业收入来看,在我国女装行业12家重点上市企业中,仅森马服饰(+3.17%)、朗姿股份(+2.85%)、欣贺股份(+5.35%)和安正时尚(+15.28%)四家实现营业收入同比正增长,其余八家均出现不同程度的下滑,其中,美尔雅(-28.32%)、戎美股份(-13.94%)降幅最大,安正时尚凭借电商服务板块及童装业务的拉动,逆势实现15.28%的营收增长,成为增速最快的企业。
从女装业务收入来看,除朗姿股份(+3.85%)和安正时尚(+20.59%)实现正增长外,其余企业的女装收入均同比下降,且多数降幅超过整体营收降幅,赢家时尚作为唯一女装收入占比100%的纯女装企业,营收下降4.59%,反映高端女装终端消费动力不足。地素时尚女装收入微降3.68%,降幅为同业中较小水平,体现其品牌韧性。
从毛利率水平看,赢家时尚(76.56%)、地素时尚(75.00%)处于行业第一梯队,体现其高端品牌溢价能力;锦泓集团(67.29%)、歌力思(67.53%)、欣贺股份(66.58%)紧随其后,毛利率均超66%;朗姿股份(64.63%)和安正时尚(64.24%)处于中上水平;而森马服饰休闲服饰(40.50%)、戎美股份(45.50%)和美尔雅(46.41%)毛利率相对较低,与其大众定位、线上折扣策略及代工业务有关。
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图12](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2ae0eec.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图13](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2b072b4.png)
女装上市企业研发投入对比
从研发投入来看,2025年,森马服饰以3.02亿元的研发投入遥遥领先,这与其超150亿元营收规模相匹配;赢家时尚(1.59亿元)、太平鸟(1.45亿元)、锦泓集团(1.36亿元)组成第二梯队,投入均超亿元;朗姿股份(1.03亿元)刚过亿元门槛;其余企业研发投入均在亿元以下,其中戎美股份(0.18亿元)、璞源材料(0.22亿元)投入规模最小,与自身营收体量及业务结构有关(璞源材料已跨界双主业)。
从研发投入占总营收比重看,我国女装行业12家重点上市企业呈现“小而精、大而稳”的特征,欣贺股份(4.13%)、地素时尚(4.03%)位居前两位,虽营收规模不及头部企业,但研发强度突出,反映其对产品设计与面料创新的高度重视;锦泓集团(3.22%)、戎美股份(3.09%)、璞源材料(2.73%)紧随其后,研发强度均超2.5%;赢家时尚(2.53%)和歌力思(2.46%)处于行业中上游;而朗姿股份(1.72%)、安正时尚(1.76%)、森马服饰(2.00%)研发强度相对偏低。
参照国际快时尚及高端女装品牌通常3%-5%的研发设计费率,我国女装上市企业中仅欣贺股份、地素时尚达到这一水平,多数企业研发强度仍处于2%-3%区间,考虑到国内女装市场集中度低、同质化竞争激烈,持续加大在设计研发端的投入,将成为企业从“规模驱动”转向“产品驱动”的关键突破口。
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图14](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2b238b0.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图15](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2b435e4.png)
女装上市企业业务发展规划
从业务发展规划来看,我国女装行业12家重点上市企业的战略方向呈现出高度共识与差异化路径并存的鲜明特征,整体而言,行业正从“跑马圈地”全面转向“精耕细作”,品牌差异化的构建、供应链效率的比拼、全域零售能力的整合,以及AI等新技术的务实应用,将成为决定下一阶段竞争格局的关键变量,未来,我国女装行业洗牌或将进一步加速,具备强品牌力、高运营效率与灵活组织架构的企业有望在存量竞争中率先突围。
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图16](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2b61309.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图17](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2b83941.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图18](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2b9f98c.png)
●以上数据及信息可参考智研咨询(www.chyxx.com)发布的《中国女装行业市场全景调查及投资策略研究报告》。
● 您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
往期推荐
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图19](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2c8a2ed.jpeg)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图20](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2caca71.png)
中国专业的产业咨询服务平台
智研咨询(www.chyxx.com)专注产业咨询十八年,是中国产业咨询领域专业服务机构。公司以“用信息驱动产业发展,为企业投资决策赋能”为品牌理念。为企业提供专业的产业咨询服务,主要服务包含精品行研报告、专项定制、月度专题、市场地位证明、专精特新申报、可研报告、商业计划书、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图21](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2cc9d4f.png)
智 研 产 研 中 心
深度剖析 全景思维 优质服务
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图22](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2ce4c02.jpeg)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图23](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2d0a0f5.jpeg)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图24](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2d2d42e.jpeg)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图25](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2d48f2c.jpeg)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图26](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2d63164.jpeg)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图27](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2d876c1.jpeg)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图28](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2da0042.jpeg)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图29](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2db8a56.jpeg)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图30](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2ddbc0f.jpeg)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图31](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2e03247.jpeg)
部分案例
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图32](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2e250ea.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图33](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2e413de.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图34](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2e5d0fa.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图35](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2e86751.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图36](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2ea2428.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图37](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2ecf68b.png)
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图38](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2eec37d.png)
智 研 咨 询 优 势
专业 严谨 权威 客观
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图39](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2f132da.png)
18年产业研究经验
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图40](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2f2d151.png)
自主研发数据库
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图41](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2f48354.png)
10000+客户选择
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图42](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2f613f9.png)
100+团队成员
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图43](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2f7d993.png)
质量领先保障
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图44](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2f9e260.png)
精密准确的研究方法
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图45](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2fc1cdc.png)
权威资质
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图46](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d2fdf1cf.png)
99.9%客户满意率
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图47](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d30072b6.png)
完善的售后保障
![2026年中国女装行业重点上市企业对比分析:企业呈现“主动去库存、产量收缩、销量承压”的显著特征[图]图48](https://xtechcon-static.oss-cn-chengdu.aliyuncs.com/xtimes/xtimes/images/2026-11-20/6aff9d3026969.jpeg)
文章转载、引用说明:
智研咨询推崇信息资源共享,欢迎各大媒体和行研机构转载引用。但请遵守如下规则:
1.可全文转载,但不得恶意镜像。转载需注明来源(智研咨询)。
2.转载文章内容时不得进行删减或修改。图表和数据可以引用,但不能去除水印和数据来源。
如有违反以上规则,我们将保留追究法律责任的权力。