和夏科技成立于2017年,是一家汽车测试解决方案提供商,服务范围已经从燃油车延伸至新能源汽车和ADAS,合作客户包括比亚迪及国内外整车、零部件制造商。
近两年,乘着中国汽车出海的行业大势,和夏科技搭建起「汽车测试+测试设施解决方案+汽车组件销售」三大业务矩阵,战略布局浙江、湖北、江苏、广东等国内核心汽车产业集群地带。
本次IPO募资,和夏科技计划继续加码ADAS、新能源测试设备升级,扩充产能,以进一步承接更多智能化测试订单。
然而,身处玩家扎堆的汽车测试赛道,尤其ADAS测试业务本身存在巨大的不确定性,和夏科技的增长故事又该如何书写?
招股说明书显示,2024年、2025年及2026年上半年,和夏科技收入分别为1.38亿元、2.05亿元、0.93亿元;净利润分别为-2372.7万元、-1984.7万元、361.3万元。在连续两年亏损后,2026年上半年和夏科技实现了扭亏。

和夏科技的业务主要由汽车测试服务、测试设施解决方案(测试系统集成)、汽车组件销售三大板块组成。其中,汽车测试服务是和夏科技最大的收入板块,营收占比分别占2024年、2025年、2026年上半年总收益的81.8%、75.3%、74.3%,营收占比持续下降。
而测试设施解决方案业务增速显著提升,2026年上半年营收占比提升至25%;汽车组件销售业务占比持续萎缩,2026年上半年仅0.7%,已经逐步退出核心业务序列。
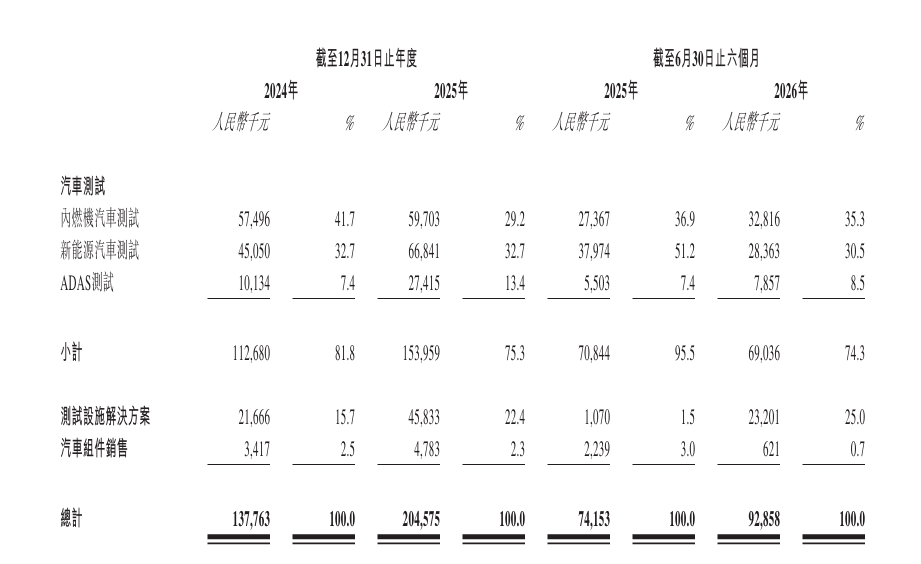
值得注意的是,ADAS测试服务是和夏科技近年重点发力的增量赛道,公司从2022年起正式布局该业务。受中国客户海外路试需求日益增长影响,和夏科技2025年ADAS测试服务营收2741.5万元,同比大增170.5%;而2026年上半年,ADAS测试服务营收785.7万元,相比2025年同期42.78%。
招股说明书显示,和夏科技2025年度第三、第二大项目均属于ADAS海外路试项目,两个项目合计贡献收益1375.7万元。
这一增长契合汽车行业电动化、智能化转型的大趋势。当前,中国汽车出海已经进入深水区,出口车型需要在海外属地完成大量道路与场景验证,由此也带动了第三方ADAS路试需求的持续扩张。
对和夏科技而言,ADAS业务属于高附加值测试服务,也是它和传统动力总成测试服务商拉开差距的关键抓手。不过,该业务高度依赖项目制订单,且海外路试项目存在项目周期长、回款节奏不稳定、订单持续性不确定的特点,未来增长的可持续性有待观察。
随着汽车ADAS功能、自动驾驶系统、电池管理软件持续迭代升级,整车及核心零部件的测试验证需求持续释放,国内汽车测试服务赛道整体保持稳步扩容态势。数据显示,中国汽车测试服务市场规模从2020年的148亿元增长至2025年的229亿元,预计2030年将进一步扩张至363亿元。其中,ADAS测试领域成为增速最猛的细分赛道,大幅跑赢行业平均水平。
而从市场格局来看,国内汽车测试市场格局已经呈现了明显分层。其中,国家级检测机构凭借资质、大型试验场地等优势,牢牢占据强制认证市场的主导地位。而面向车企研发需求的第三方测试市场门槛相对更低,民营服务商数量众多,竞争聚焦在测试设备能力、项目交付效率、本地化服务和客户资源。
公开资料显示,中国汽车测试服务市场参与者超过1500家,按2025年收入计算,和夏科技的市场份额约为0.9%,尚未构建起稳固的护城河。
更为关键的是,ADAS海外路试赛道的核心竞争壁垒,早已超越单纯的设备规模竞争,转向场景全覆盖能力、海外本地化运营体系、数据合规管控体系等软性实力,而这也是多数设备驱动型民营测试企业的短板。
与此同时,行业竞争仍在持续加剧,新玩家持续入场、头部同行不断扩充产能、迭代技术,进一步压缩行业利润空间,导致车企测试服务采购价格存在下行压力。
招股说明书显示,和夏科技旗下三大主营业务毛利率均出现了不同程度回落。2024年-2025年、2026年上半年,和夏科技的毛利率分别为32.4%、25.2%、26.3%。其中,ADAS测试业务毛利率由2024年的37.8%持续下滑至2026年上半年的31.6%;新能源汽车测试则从2024年的35.7%下滑至2025年的26.1%,2026年上半年达到26.9%。
和夏科技坦言,未来竞争加剧可能导致客户端车辆或者组件价格下行。

作为典型的汽车智能化细分赛道第三方服务商,和夏科技长期与比亚迪、全球头部动力解决方案巨头等海内外产业龙头达成稳定合作,同时背靠湖州、长兴、嘉善地方国资平台及国家中小企业发展基金等资方,具备产业与资本双重加持优势。
但不可忽视的是,第三方汽车研发测试属于典型的重资产运营模式,大量测试设备投入形成刚性固定成本,业绩对设备利用率高度敏感。行业红利期、车企研发预算充足时,订单饱满、设备满负荷运转,公司毛利率与盈利弹性可快速释放;一旦行业周期波动、车企缩减研发投入、项目延期搁置,设备闲置将直接拖累营收与利润。
数据显示,和夏科技2026年上半年测试设施解决方案收益同比暴增21.1倍,完全来自三个大额台架安装项目合计1380万元的贡献;同期汽车组件销售则因丢失一家长期合作核心客户,收益同比骤降72.7%。
因此,在行业竞争加剧、盈利承压、重资产模式制约的多重背景下,和夏科技能否依托ADAS差异化赛道,摆脱周期桎梏、实现稳定盈利,成为其上市后发展的核心考题。
寻找中国智能网联产业链合编伙伴,共赴第十届金球奖盛典
高工智能汽车研究院已经启动《2026-2031中国智能网联汽车产业发展蓝皮书》编写工作,诚邀中国智能汽车全产业链合编合作伙伴,携手共建产业标杆,共享十年盛典流量与权威资源!
蓝皮书将围绕“十年历史纵深 + 五年趋势前瞻”的双重视角,对中国智能网联汽车产业进行系统研究与梳理。以上险数据、装车数据、企业调研等为数据底座,覆盖整车格局、Tier1、SoC芯片、传感器、软件生态五大关键赛道,并将中国汽车全球化2.0出海路径纳入系统分析。
同时,蓝皮书将联合行业头部企业深度编撰,以企业真实案例、高管访谈、核心数据授权等方式,形成兼具历史纵深、产业全景与决策参考价值的首部行业蓝皮书。
蓝皮书计划在2026年12月8-9日高工智能汽车十周年年会现场首发,欢迎相关企业报名参编及合作。



