导语
Introduction
新的时代,新的重组方式。
近日,一汽、广汽合并的消息非常热闹。核心在于,广汽可能通过发行股份让一汽入股的方式(按停牌前4.7元发行价计算,需要增发约42.55亿股),来收购一汽股份持有的一汽丰田约25%股权,对价约200亿元。
可以看出,这次重组的方式,不但是很市场化,而且比之前更加灵活。如果这次重组成功,随之而来的,将是国有汽车集团的第三次合并浪潮。

而这次闹出动静的背景是,9月11日国家发展改革委又提到了汽车行业的兼并重组。发改委的意见,是支持大型企业集团以市场化、法治化方式推进兼并重组,支持骨干企业整合研发、生产资源,避免在产品设计和技术研发方面同质化竞争。
不过,按照各家手里的资源、能力局限、政策方向和执行阻力,未来三到五年的合并重组,也就是中国汽车业的下一轮整合,难点在于,如何把各自手里好牌、烂牌快速组合,打造市场需要的产品,以及降低内耗、提升竞争力。
而本文要探讨的核心是,除了这次的一汽和广汽,加上之前还未有结果的东风和长安,还有两家历史上曾经也推进过重组的,就是江淮和奇瑞,所谓的“大安汽”。
虽然这个提法早在多年前就已经偃旗息鼓,但是,根据汽车公社的了解,目前,还是有人牵头在做这方面的工作,进行着探索。所以,不排除未来的某一天,这个计划又会提上日程。
实际上,早在2006年,安徽省产权局就牵头起草过奇瑞、江淮交叉持股的计划,并将之上报国务院国资委。根据该计划,江淮的部分股权将折价转让给奇瑞,以换取江淮轿车项目借奇瑞汽车目录获准生产的机会。
与此同时,江淮将获取奇瑞汽车的部分股份,成为奇瑞汽车上市的发起人之一。然而到了2007年初,随着江淮轿车项目获得国家发改委核准批复,这项交叉股份计划最终不了了之。
2009年初,国家出台《汽车产业振兴规划》,“四大四小”成为国家重点支持的重组企业。同年5月12日,安徽省公布《安徽省汽车产业调整和振兴规划》,力推奇瑞、江汽、华菱、昌河等汽车企业按市场原则在省内进行联合重组,力争形成一个产能百万辆以上的大型汽车整车制造企业集团。
2010年,安徽省政府出面,启动奇瑞与江淮的再度“合并”。这次的力度更大。不过,由于奇瑞与江淮在乘用车领域的产品重合度太高,无法形成优势互补,导致这项合作再次搁浅。
比较重要的一点是,从自身利益出发,奇瑞和江淮也不愿意联手,因为如果合并,国家层面希望奇瑞在合并中居于主导地位,而安徽省层面更希望拥有安徽省国资背景的江淮汽车居主导地位。所谓“一山不容二虎”,这条兼并重组之路当时显然走不通。
百万辆规模的“大安汽”计划的希望破灭后,安徽省指引省内车企走上了“混改”之路。这其中,2018年9月,奇瑞率先启动混改。不过,奇瑞的混改之路很坎坷,先后经历4次流拍,兜兜转转,最终被拥有国资背景的青岛五道口基金接盘。再后来,易手立讯精密。
奇瑞混改落地后,其他省内的如安凯汽车和华菱星马等,也分别变更实际控股人和引进新的战略投资方。
而说到江淮汽车,则通过大众集团增资控股的方式完成了股权的改革。增资完成后,大众中国投资成为江汽控股股东,安徽省国资委持有江汽控股的股权比例降至50%,但仍拥有实际控股权。而大众集团同时增持江淮大众股份至75%,获得合资公司控股权和公司管理权,实现合资公司管理模式变革。
除了江淮汽车,在做大做强本省汽车产业这条道路上,安徽省层面还走了一条更具“冒险”性的道路,投资70亿元获得蔚来中国24.1%股份,并引入蔚来中国落户合肥。后来的结果大家都看到了,安徽省算是“赢麻了”。

而说到夭折的“大安汽”计划的早期设想,主要在于,奇瑞强在乘用车整车、发动机、变速箱自主研发,而江淮强于商用车、MPV、底盘制造、供应链管理。如果合并后,可以统一零部件集采、共用研发平台、减少两套独立研发体系的重复烧钱,降低采购成本。
按照当时的设想,奇瑞负责轿车,江淮负责商用车、MPV,产品线互不打架的理想分工,合并后统一对外,能有效提升安徽汽车产业在全国的话语权,带动全省零部件集群、税收、就业。
而且,奇瑞当时谋求上市,如果引入江淮作为战略股东,可以完善资产结构,合并集团资产规模更大,资本市场估值更高,有利于融资。
不过,以当时的历史条件,出于种种原因和阻碍,这个不成熟的计划还是流产了。也可以这么理解,毕竟当时大家的条件、格局、气魄都还没那么大。
而放到今天来看,两者的强项和优势依然没有什么改变,奇瑞强于乘用车和出口,江淮仍然是固守商用车,转型乘用车的努力并没有成功。这也是重开“大安汽”计划的现实基础。
时间到了2026年9月,随着一汽和广汽启动了新的合并重组计划,这让“大安汽”计划的可能性,似乎又出现了一些转机。这也是我们这次组稿里面,为何来探讨这个话题的原因。
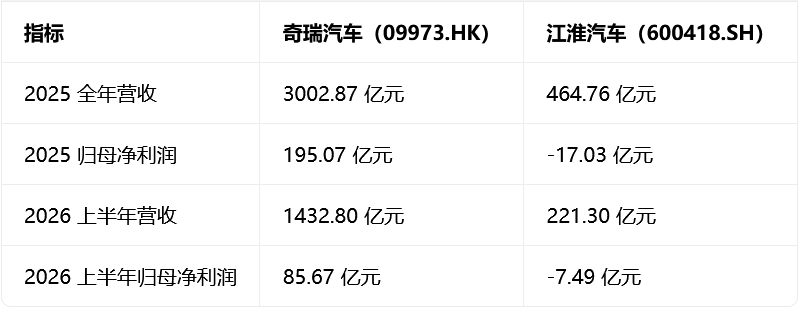
时至今日,奇瑞已经成为安徽省內最大的乘用车企业。从营收来看,奇瑞汽车(09973.HK)2025年(年报)总营收为3002.87亿元,同比+11.3%,2026 H1(半年报)营收1432.80亿元,同比+1.2%。从体量上来说,奇瑞的体量已经约为江淮汽车(600418.SH)的6倍左右。
而且,江淮汽车集团则在交出控股权后,乘用车部分没有太多拿得出手的成果。江淮汽车现在主要是在商用车领域维持着守势,营收长期在200~270亿元区间,增长增长天花板明显,属于成熟存量业务,不是高增长赛道。从2019年高点271.6亿后逐年回落,2025年204.69亿,基本回到2016年水平。
不过,说实话,对于奇瑞和江淮来说,兼并重组的动力都不足。各自有各自的领域和地盘,没啥特别需要对方的地方。
而按照我们的设想推演,如果启动“大安汽”计划,根据行业內的做法,大致有三条路径可作为参考:
第一种,是深度股权合并(吸收合并/一家并入另一家),但这个概率极低(应该在5% 以内)。
第二种,是上层国资股权归集的“软合并”(大安汽2.0,控股平台统一持有两家国资股份,整车法人独立),这个属于小概率事件(大约10%~20%)。
第三种,业务交叉联盟、供应链协同,这是概率较高、能够落地的路线(大约80%)。
从第一种情况来看,如果启动股权合并,资本层面的话语权天然偏向奇瑞一方,这也是江淮不太愿意看到的局面,也是整体合并博弈的核心。毕竟,江淮管理层话语权大幅削弱,江淮方抵触极强。而且,这还涉及到50%股权的股东大众中国的意愿问题。

此外,江淮是A股上市公司,重大资产重组需要股东大会表决。而奇瑞汽车是港股上市,立讯精密是重要外部股东,会不会同意自己的股权被稀释、资产被打包进更大集团,也是问题。
有行业人士分析认为,只有一种极端情景才会触发合并:行业出现巨大危机,两家企业单独生存都面临重大风险,由省级强力推动,但目前两家基本面都没有到这个地步。
而第二种,上层控股平台“软合并”,由安徽省设立顶层省级汽车控股集团,把省属持有的江汽控股股权、芜湖国资持有的奇瑞国有股权,统一归集到这个新控股平台。
在这个平台上,不改变奇瑞、江淮两家整车法人主体,不触动大众、华为、立讯等的合作协议,两家品牌、渠道、管理层、业务全部独立运营;只统一顶层战略、供应链集采、海外协同。
但这种模式,也是有核心障碍的,毕竟,奇瑞是芜湖最重要的经济支柱,把国有股权上划到省级平台,会影响芜湖的GDP、税收、国资收益等。
此外,像奇瑞的立讯精密等市场化股东,他们的股权不会被划入国资的省级平台,这样的话,协同力度有限。只是资本层面统一,业务、产品竞争依旧存在,降本增效效果有限,所以,企业本身动力不强。
而第三种“业务协同联盟”这种模式,也就是现在已经在走的路线,奇瑞、江淮、蔚来共建“安徽汽车产业发展协同创新平台”,成为探索方向之一。
根据三家签署的《关于共建汽车产业发展协同创新平台的框架协议》,三方将推动整车及关键零部件联合研发、制造资源共享、车规级芯片本地化开发,共建协同创新生态。
这种模式的好处是,不涉及任何股权变更,保留企业完全独立、品牌独立、管理层独立,不触碰大众、华为、立讯等合作伙伴的合作协议。
但这种模式是有局限的,因为没有顶层资本统一,重大战略很难深度协同,内部产品竞争依然存在。
业务协同联盟,对于安徽省的兼并重组意愿来说,可能是根本不够的,仅仅是个初步。
如果要打造真正的“大安汽”,需要更深入的合作,有个建议是:由奇瑞来主导乘用车的发展,江淮主导商用车的发展,而蔚来则成为“大安汽”的高端豪华品牌部分。
之所以这么说,是因为这么做三家企业可以优势互补。这个很有想象力的组合,也是让三家的制造、供应链、销售服务和海外能力获得互补,技多不压身,打造出一支更全面、更具全球化的团队。
当然,从企业本身的利益来说,奇瑞主攻乘用车+全球出口,江淮主攻商用车+华为高端尊界,蔚来则在豪华纯电方面走自己的路,三家单独发展的战略价值足够,没有“必须合并求生”的压力。
换句话说,对于奇瑞或者江淮、蔚来三家的任何一家,兼并重组有什么好处呢?没好处的事,不会去做。像这次的一汽、广汽重组,那是有现实的困难或者说需求,才能启动。
不过,随着一汽和广汽合并重组的启动,国家层面鼓励车企兼并重组的意愿已经很明显,兼并充足的模式更加市场化和灵活,而随着国内汽车行业形势和内卷的进一步严峻,自主车企生存压力加大,“大安汽”的可能性似乎稍微多了一点。
分开来说,蔚来的优势,是高端品牌、用户社区、服务体系加补能网络。毕竟,像奇瑞和江淮,更擅长制造,但并不擅长长年经营用户关系,所以,如果蔚来参与整合,也未必是参股、股权转让的做法,更可能是做一些资本、品牌和销售服务、换电和基础设施层面的连接。
就自带地方国资背景的奇瑞集团而言,跟蔚来的区别在于整车、制造、供应链、海外体系都建齐了。当然,奇瑞被整合的概率不大,更可能、也是有能力整合别人、输出能力的一方。再者,奇瑞内部有多个品牌、多个技术平台和多套研发组织,目前从外面看没有发生兼并,里面却早已开始整合。
而对于江淮来说,如果想用相对有限的资源开发较丰富的乘用车产品,同时增强出口体系,提高开发效率、借海外渠道,倒是有可能让奇瑞进场。毕竟,现在乘用车和商用车的规模加起来,也只有奇瑞的几分之一。
只是,就目前的局面来看,“大安汽”计划只能算是空想,需要等时间的孵化。对于目前三者中最强势的奇瑞来说,要想成为大众、丰田那样的全球车企,兼并重组也是必不可少的,不过,现在的时机还没有显现。而江淮现在的小日子可能还算安逸,但是居安思危,其实,后面的日子是会很难过的,早打算早好。而作为行业观察者来说,如果“大安汽”最终能有结果,就很满意了。

责编:李思佳 编辑:何增荣

THE END