中国所有 AI 模型的收入加在一起,只有美国的 10%。
这是 Rhodium Group 在 9 月 17 号发布的报告《Examining China's AI Financing》给出的结论。
报告称,中国 13 家 AI 公司 2026 年最新的 ARR(年度经常性收入)合计大约 107 亿美元;另一边,OpenAI 和 Anthropic 两家合计大约 1070 亿美元。

差距 10 倍,确实刺眼。
但在被这个“10 倍”吓到之前,先值得把它拆开看清楚:它统计了什么,漏掉了什么,钱到底是从哪来的。
读完整份报告会发现,真正值得担心的事,并不是“收入差 10 倍”。

十倍差距,先别急着下结论
最直观的一件,是增速。中国 AI 公司的增速远超美国同行:智谱的 MaaS(模型即服务)业务,ARR 在 8 个月里涨了 20 倍,从 1 月份的 7400 万美元飙升到 8 月份的 16 亿美元;MiniMax 在 6 个月里涨了 4 倍。而同一时期,OpenAI 的 ARR 大约只涨了 2 倍。这种增速不是估值游戏,是真实的需求在拉动。
另一件,是拿来比大小的那把尺子本身不准。Rhodium 在报告里直接写,用 ARR 衡量快速成长的公司“非常不完美”。token 计费、订阅、企业级私有部署,全都被塞进“经常性收入”这一栏,边界本来就模糊。尺子不准,十倍这个刻度就值得存疑。
还有一件,藏在中国 AI 公司的收入结构里:超过一半的收入来自海外。月之暗面从 2025 年末开始,海外收入占比超过 50%;快手可灵到今年 3 月,海外收入占比到了 75%;MiniMax 在 2026 年上半年,61% 的收入来自海外用户。
这意味着,中国 AI 公司不仅跑得快,更把一半以上的命脉押在了海外。它们正在用中国的基础设施,赚全球的钱。
这是好事,也是一个隐藏的雷。海外收入占比越高,地缘风险敞口也会越大。

现金烧穿了,
中美各找各的钱
阿里、腾讯、百度的自由现金流,今年上半年一起跌穿了零。
2025 年全年,他们的自由现金流还有 1700 亿元(人民币)。到 2026 年上半年,这个数字变成了负 160 亿元。

钱去了哪,腾讯财报里的一组数据能说清楚:2026 年二季度,它的运营现金流里包含了大约 510 亿元的 AI 相关预付款,这个体量已经追上了它二季度的资本开支(590 亿元)。
换句话说,BAT 的 AI 投入已经大到开始吞噬主营业务的现金流。
同样的剧本正在美国上演。微软、亚马逊、谷歌、Meta、Oracle 五家公司,自由现金流从 2025 年的 1910 亿美元,缩水到 2026 年上半年的 140 亿美元。
中美 AI 公司,今年同步掉进了一个“自由现金流黑洞”。
但两边续命的方式截然不同。
美国靠发债。五大 hyperscaler 今年上半年净发债 1630 亿美元,几乎全是长期债券和私募信贷。这是在用未来的债,赌今天。债券市场和私募信贷,就是美国 AI 的承重墙。
中国靠股权、银行和消费。2026 年前 8 个月,中国 AI 板块宣布的股权融资额达到 2820 亿元,创了历史纪录,是前三年低点的两倍多。
阿里宣布在香港增发 800 亿港元,全部投给 AI,这是它 2019 年上市以来第一次配股。
字节跳动更野,用一笔 296 亿美元的离岸银团贷款(来自约 30 家银行)给 AI 算力补血,这也是它今年敢大幅上调 capex 的底气。
所以两边的软肋完全不一样。美国押的是长期债券,一旦美债收益率飙升,就危险;中国押的是股市、银行和内需,一旦 A 股科技股回调,或者内需继续走弱,立刻就缺血。
还有一个细节值得留意:国家队的钱,主要不投大模型,只投芯片。报告拆得很清楚,在 AI 芯片和服务器板块,超过 60% 的股权资金来自国家体系,其中 47% 是政府引导基金和投资平台,14% 是银行(多为国有)。
“硬科技”和“卡脖子”才是国家队的方向,前沿大模型公司,主要还是靠私人资本在撑。
这正是 Rhodium 在报告结尾反复强调"稳定 A 股对维持中国 AI 建设至关重要"的原因。证监会最近也已经在警告银行家,别去助推"低质量"公司的上市潮。监管正在提前灭火。

收入只有十分之一,
估值反而更贵
中国 AI 公司依赖股权市场,还有一个更直接的风险:它们的收入远低于美国同行,但部分公司的估值收入比反而更高。
由于这些公司大多还没有稳定利润,Rhodium 用“估值 / ARR”来比较。简单说,就是看投资者愿意为公司每 1 美元年化收入,支付多少美元估值。
结果是:OpenAI 约为 34 倍,Anthropic 约为 21 倍;智谱约为 46 倍,月之暗面约为 50 倍,DeepSeek 更高达 163 倍,简直是“信仰级别”的。
中国 AI 公司赚得更少,每 1 美元收入却卖得比美国同行更贵。
比如月之暗面的估值从 2025 年末的 40 亿美元,涨到 2026 年 8 月的 500 亿美元,8 个月翻了 12 倍,但 ARR 约为 10 亿美元。
高估值不一定就是泡沫,投资者买的是这些公司未来的增长。
问题是,中国大模型公司主要靠股权融资。估值越高,融资越容易;估值一旦下跌,输血也会跟着变难。
所以,高估值不只是资本市场给出的成绩单,也是中国 AI 公司继续购买算力、训练模型的燃料。
卖 token 这盘账,
其实已经追平了
DeepSeek 2026 年 7 月报告的 API 毛利率是 83%,已经接近 Anthropic 的 80%+。
单看“卖 token”这一门生意,DeepSeek 的单位经济效率已经接近 Anthropic。但这只代表一个公司。
到了公司整体层面,数字分化得很明显:
即便 OpenAI 刚转型企业市场、收入结构还在调整期,39% 的公司毛利率,仍然高于智谱的 26% 和 MiniMax 的 18%。也就是说,它的“赚钱效率”依然比中国头部公司高。
为什么 API 这一项能赚,公司整体却赚不动?Rhodium 报告给了三个原因。
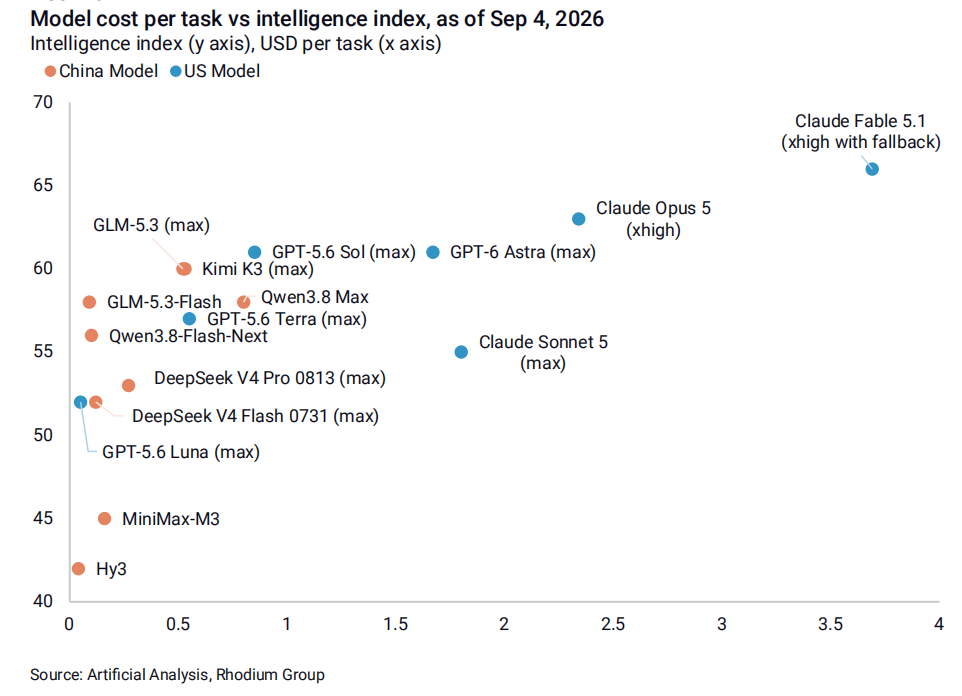
最直接的一个是价格。中国前沿模型的 token 定价,只有美国的几分之一:中国主流模型一个任务收 0.04 到 0.5 美元,Claude 收 2 到 4 美元,GPT 收 1 到 2 美元,整体差 4 到 10 倍。这是公司层面毛利率差距最主要的来源。
另一重压力来自开源。中国前沿模型普遍走 open-weight 路线,这么做的后果是,第三方云厂商可以直接部署你的模型,却不付一分钱。这对中国 AI 公司是结构性挑战。智谱最赚钱的其实是企业级私有部署,毛利率 42%,而开源 API 只有 25%。开源生态一冲击,API 变现就最弱。
还有一层,是国内客户的付费意愿。中国云和 SaaS 市场历来“客户不愿付钱,价格战内卷”,AI 业务把这个基因原封不动地继承了过来。
不过,有一个变化正在发生:价格开始回升了。
智谱和 MiniMax 都在 2026 年初上调了模型价格。DeepSeek 原本死守低价,到 8 月也撑不住了,开始提价,并推出高峰时段的加价。
回头再看 DeepSeek 那 83% 的 API 毛利率,其实已经说明:只要价格回升叠加模型效率继续优化,中国 AI 公司完全有可能在两年到三年内,把公司层面的毛利率拉到接近美国的水平。
这里藏着一个值得关注的信号,API 层面的效率差距已经不大了,真正决定未来的,是商业模式和市场结构。

下一颗雷,可能在算力租赁
讲一个故事。
四川一家叫宾极(Binji)的小公司,做“售后回租”加杠杆拿 GPU。结果公司破产,导致 15 家持牌金融租赁公司在今年 Q2 直接亏损。
Rhodium 在报告里写得很克制:“如果算力市场出现进一步波动,我们可能看到更多破产和违约案例。”
但数字是冰冷的:54.3%。这是 2026 年上半年,中国新增算力中心项目中涉及金融租赁的比例。
中国信通院的数据:今年一季度,中国算力租赁市场同比增长 62%,达到 680 亿元。
超过一半的新算力项目,靠“卖方租赁”模式融资。也就是用未来现金流做抵押,把 GPU 和数据中心的产权“卖给”金融机构换现金。这种模式在景气周期里是加杠杆利器,在景气拐点就是炸弹。
这条链路其实是这样的:
AI 算力需求 → 算力中心建设 → 金融租赁加杠杆 → GPU/数据中心产权分散在租赁公司 → AI 需求放缓 → 项目亏损 → 租赁公司爆雷
对中国 AI 融资体系来说,算力租赁是最薄弱的环节。
ABS(资产证券化)和 REITs 虽然也在增长,但占整体融资比例仍较小,且主要利好大厂(GDS、RangeIDC 等)。小厂商只能依赖金融租赁这条最危险的路。
回到开头那个“十分之一”:中国 AI 真正需要担心的,其实不是模型,而是这条金融链条的韧性。
效率差距在缩小,未来三年真正比的,是谁能在这场烧钱游戏里扛到最后。
•END•
Question. Write.Narrate. Believe. Become a story.易简传媒的愿景是提问和传播商业故事,让读者更开阔,更聪明。有 2500 万微信粉丝关注我们的账号,欢迎大家关注: