关注上方<脑机观澜>,不迷路
全球做超声脑机接口的公司,有产品样机或临床进展的,据脑机观澜不完全统计,是44家。
这44家分布在7个赛道。从已经拿证的高强度消融,到还在实验室阶段的无创脑机接口,都有。
但真正拿到注册证的只有1家,而且那张证还是高强度消融的,跟大多数人理解的“脑机接口公司”不是一回事。
上一篇拆了三件事:HIFU消融、BBB开放、LIFU调控。
这篇不重复那些,只看公司:44家里面,谁在领跑,谁在追赶,谁在押注一个更远的未来。
国产超声脑机接口:
七家公司,从领跑到追赶
格式塔是国产超声BCI里跑得最快的一家。
2026年1月由彭雷联合陈天桥创立,据公司披露,已完成30+例慢性疼痛临床验证,单次刺激疼痛评分降幅50%,疗效维持1-2周。
半年累计融资5.7亿元,计划2026年底启动NMPA注册申报。年底将发布完整样机及首款产品临床数据。
复通汇智走的是另一条路:先把配套产品做扎实,再推核心产品。 这是国产超声BCI里注册路径最清晰的一家。据公司称,其tFUS-Mind是国内首台闭环超声BCI产品,采用电声混合架构。
底盘3D打印头盔已获二类注册证并形成营收,自研AI补偿算法精度1mm,已完成57例验证。计划2026-2027完成注册性临床,2027-2028获批。
思昇科技的团队来自清华、苏黎世联邦理工、北大协和、华为“天才少年”计划,已完成数千万元种子轮及种子+轮融资,英诺科创、水木清华等参与。
它的定位是真正意义上的“超声脑机接口”,强调“读+写+解码+闭环”四维能力。
首代产品样机已完成迭代,计划年内开展动物及人体试验,第一代产品聚焦脑胶质瘤、阿尔茨海默症等严肃医疗场景。
超瑙医疗是这条赛道上最“硬”的一家。 2024年7月成立于天津,源自脑机交互海河实验室。已完成128阵元相控原理样机,独创相位组合调控算法,可精准定位脑深部神经核团。
下一步联合三甲医院开展注册检验与临床试验,冲刺国内超声脑机接口首张注册证。
武汉依瑞德是国产tFUS赛道里“最不像初创”的一家。2007年成立,前身是华中科技大学科研团队,国内无创脑机接口与神经调控领域的老牌企业。
2025年开发出基于128阵元相控阵技术的经颅聚焦超声刺激系统,可聚焦大脑深部10厘米靶点。已获TMS三类证,tFUS系统处临床科研阶段。
华超神控正在从技术验证走向临床。2025年成立于上海,聚焦低强度经颅聚焦超声,构建“写脑—读脑—解码”的非侵入式闭环系统。
2026年9月完成2亿元Pre-A轮融资,红杉中国与云启资本联合领投,累计融资近3亿元。
据公司介绍,自研相位校正算法精度做到1.5mm。FUS-BCI系列两代产品已完成研发并取得安全性报告,闭环超声脑机系统计划2027年Q1进入临床。
空山慈是以TMS为主线的多管线平台,tFUS管线处早期。导航TMS已进入注册临床(北京安定、上海精总、湘雅二院、华西四中心入组);tFUS自研相位控制引擎实现深部毫米级调控。
已完成原理样机开发,并在非人灵长类动物模型中验证了长期稳定记录与闭环调控的有效性。
全景图里其他值得一看的赛道
第一节讲了国产超声脑机接口七家。
剩下三个赛道,声动力疗法、功能超声成像、上游换能器,各挑一家代表性公司。
赛道E:声动力疗法(SDT),Alpheus Medical
Alpheus Medical做的是声动力疗法,将肿瘤蓄积药物与低强度超声结合,在肿瘤内部实现局部药物激活。
据公开报道,其新诊断GBM管线已推进至Phase 2b,复发GBM处早期临床。获FDA孤儿药认定,完成5200万美元B轮融资。
赛道F:功能超声成像(fUS),Iconeus
Iconeus是全球首款商用fUS成像系统的开发者。
其Iconeus One系统通过平面波超声技术实时可视化脑血流和微血管变化,主要服务科研机构,是功能超声成像从实验室走向商用化的代表。
赛道G:上游换能器,Imasonic
Imasonic成立于1989年,位于法国贝桑松,是全球领先的超声换能器制造商。
其压电复合材料技术覆盖环形、线性、矩阵等多种医用换能器,为tFUS设备商提供定制化解决方案。
这个赛道不直接面对患者,但为整个行业提供上游供应能力。
谁在押注未来
追赶者至少有产品可以追赶。真正让人看不懂的,是那些产品还在临床前阶段、但估值已经很高的公司。
思昇科技和华超神控都属于这类。 它们的共同点是:技术路线清晰、团队背景硬、融资顺利,但产品离注册申报还有相当距离。
思昇刚完成样机迭代,华超神控计划2027年Q1进入临床。
它们押注的是:超声脑机接口的监管窗口会在未来两三年内打开,谁先完成技术验证和临床准备,谁就能在窗口打开时抢先进入。
风险在于:如果监管窗口晚于预期,或者技术路线在临床阶段遭遇障碍,它们的先发优势会变成先发劣势,资金烧完了,证还没拿到。
而那个时候,复通汇智或依瑞德手里至少还有一张配套产品的证可以撑住。
而在全球范围内,Merge Labs是最典型的“押注未来”案例,上一篇已详细展开,这里不再重复。
未来三年值得追踪的四件事
第一,格式塔能否在2026年底如期启动NMPA注册申报。 国内首张超声脑机接口三类证的归属,直接影响国内一级市场的估值锚点。若注册进展顺利,有望在2028年前后获批。
第二,超瑙医疗能否完成注册检验并进入临床试验。 它已完成128阵元相控原理样机,下一步是联合三甲医院开展注册检验、动物安全性评价及临床试验。
它的进度决定了国产超声脑机赛道上是否会出现一个“从底层硬件做起”的玩家。
第三,复通汇智的注册性临床能否如期完成。 tFUS-Mind已进入绿色申报通道,底盘3D打印头盔已持证并形成营收。计划2026-2027完成注册性临床,2027-2028获批。
这是国产超声脑机里注册路径最清晰的一家,如果它成功,其他公司会跟着走这条路。
第四,依瑞德能否将tFUS从临床科研推进到注册阶段。 它拥有5000+医院渠道和三类证经验,但tFUS系统目前仍处临床科研阶段。
如果依瑞德决定全力推进tFUS注册,它的渠道优势会改变国产tFUS的竞争格局。
写在最后:
44家公司,7个赛道。高强度消融已有获证企业,LIFU调控与超声BCI读写闭环全球无三类证公开记录。
超声脑机接口行业还没有到分出胜负的时候。
领跑的人未必笑到最后,追赶的人有机会反超,而那些押注未来的——要么血本无归,要么重新定义赛道。
国产七家公司的卡位,只是这个行业的一个切面。但它们有一个共同点:没有人真正拿到了“脑机接口”这张证。
格式塔的证还在申报路上,复通汇智的头盔是配套产品的证,依瑞德的证是TMS。
真正意义上的“超声脑机接口三类证”,全球至今为零。
所以真正的问题不是“谁跑得最快”,而是“谁能在第一张证落地之前,活下来”。
附:全球tFUS赛道全景图
(44家公司 · 7大赛道)
本表信息基于公开报道整理,总计44家,均经过独立信源交叉验证,确认有明确产品、样机或临床/注册进展。部分公司可能横跨多个赛道,分类依据是其当前核心产品定位。
赛道A:高强度消融(HIFU),已持证(7家)

赛道B:低强度神经调控(LIFU),全球尚无LIFU调控产品获批NMPA三类证或FDA PMA(14家)

赛道C:超声脑机接口(读写闭环),尚无产品获批NMPA三类证或FDA PMA(9家)
归类说明:按长期超声BCI/读写闭环定位归类。

赛道D:血脑屏障开放(BBB)(5家)
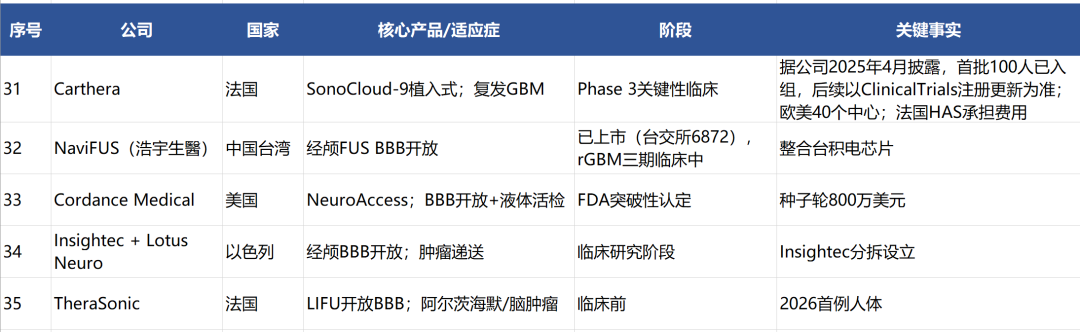
赛道E:声动力疗法(SDT)(2家)

赛道F:功能超声成像(fUS)(3家)

赛道G:上游换能器(4家)

赛道分布总览

数据截止声明:本文数据统计截止至2026年9月10日,信息均来自公开渠道。部分公司进展可能在此后已有更新,请以最新官方披露为准。
免责声明:本公众号仅作信息分享之目的,内容仅供参考,不作为专业决策依据。
配图声明:本文封面图为AI辅助生成,已经过人工后期调整。
转载声明:未经许可,一律不接受转载。如需转载,请后台留言咨询。