


“电池行业已经很成熟了,所以我们才进入。”
9月,理想汽车宣布将“理想牌”电池推向全系车型,小米汽车官宣欣旺达、中创新航成为自研的“龙甲电池”战略伙伴。车企自研电池由此成为舆论焦点,与之相伴随的,是行业对于车企自研电池的必要性、车企牌电池性能的质疑。
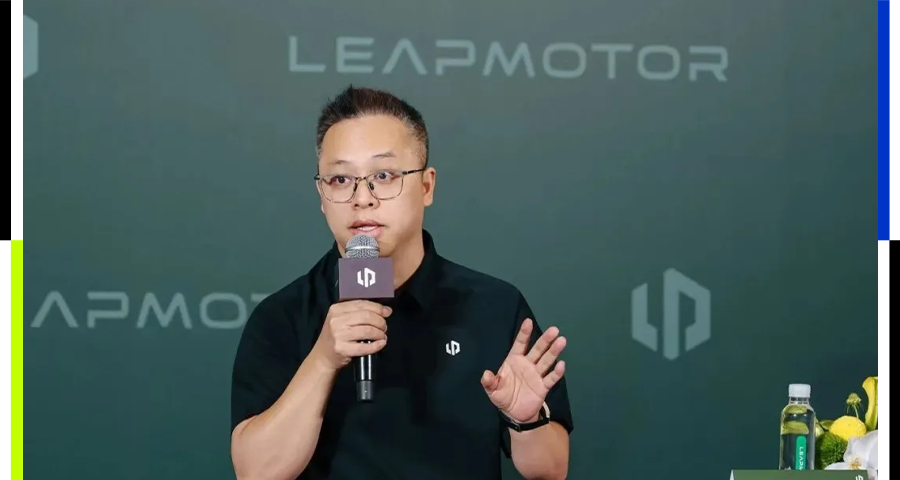
而零跑科技高级副总裁、电池产品负责人宋忆宁则提出了一个行业“反共识”,在他看来,电池行业已相当成熟,这恰是车企深度介入电池产业的好时机。
“现在设备很成熟,头部就那么两三家;材料很成熟,头部也就那么两三家;价格也已经很透明。电池行业已经很成熟了,所以我们才进入。”
宋忆宁的底气是,零跑汽车在一众车企中,是自研电池上起步较早、走得较远的公司。这体现在,零跑早在2018年就开始探索和采用标准化电芯,并自研Pack,推行穿透式管理供应商的电池供应链模式,而这正是今天小米“龙甲电池”、“理想牌”等车企自研电池的策略。
可以说,零跑的电池供应链模式,不仅是今天行业开始推行自研电池体系的前身,也是车企深度参与电池研发和生产的最早实践之一。
除此之外,零跑还是较早量产了CTC的车企。CTC是将电池包与整车融合的一种集成方式,特斯拉最先公开发布这一方案,此后部分国内品牌也在效仿。但零跑是少有把CTC进行大规模量产装车的。同时宋忆宁认为,除了零跑,目前没有车企和电池厂做到了真正大规模量产装车的CTC,因为它们的电池包还是独立的,没有跟整车融合。
前不久,我们与宋忆宁进行了一次深度访谈,深入交流了零跑汽车做标准化电池的历程,以及对电池产业链的理解和预见。
宋忆宁对36氪回忆,起初,零跑的电芯种类也不少,公司感到很难管控。“而且当时如果定制一款非标电芯,车卖不到那个量,还要赔别人钱”,这一度使零跑“压力很大”。
因而从2018年开始,零跑尝试“把电芯标准化”,在各个平台开发之初,就规划好电池尺寸、容量。一开始,零跑也有4-5款标准化电芯,“那是三年以前,现在慢慢精简到两三款”,“148这个型号持续8年了,208型号持续5年了”。
除了推动电芯大单品,零跑还对供应商做了深度管控,尤其深入到诸多细节。宋忆宁告诉36氪,零跑“连产线都给它管控好”,“产线上面,比如哪个地方需要增加检测设备、哪个地方工艺管控不到位,我们都给他建议”。
随着零跑销量逐年攀升,往年销200万级冲刺,零跑又深入到了电芯制造端。
目前,零跑已经开启了与电池厂合资建厂的模式。零跑没有重复传统意义上“车企出钱、电池厂造电池”的路径,而是推行新的合作内涵,例如零跑会参与合资公司的采购、标准制定和物流规划,并派出核心人员进入部分关键部门;从正负极材料、隔膜、电解液到设备采购,零跑都直接参与。
据了解,合资建设电池厂的模式,加上标准化电芯策略,可以让零跑进一步将制造效率推向极限,例如每条产线只做一个电池型号,实现365天不停线、不换型,由此大幅降低制造成本。
这或许正是今天车企下场深度参与并主导电池研发,乃至制造的核心意义。
“因为(电池)行业进入商品化以后,我们就要打差异化,制造的差异化、性能的差异化。”宋忆宁说。

谈车企下场做电池:电池行业
已经成熟,车企下场时机已到
36氪汽车:电池行业走了10年,已经走到了商品化采购的阶段,但车企却仍要亲自下场做电池,你怎么看待这个现象?
宋忆宁:其实这3-5年,电池已经商品化了。不要说10年以前,哪怕5年以前都还不是商品化,还是技术导向,还是有人能做出来、有人做不出来的阶段。
现在开始商品化,是因为头部的几家做得差不多了。但商品化以后,我们为什么还要自己下场?我认为在这个领域,电芯还有更多的东西要创新。而且整车厂来做电芯的话,我觉得会有更好的融合创新。而且也有很多电池厂不能做、只有整车厂能做的事情,刚才我跟你讲了好几点,比如不停线。
第二个,我们认为,现在电池商品化已经很成熟了,所以我们才介入。
现在设备很成熟,头部就那么两三家;材料很成熟,头部也就那么两三家;价格也已经很透明,因为合资公司的采购是我在管。电池行业已经很成熟了,所以我们才进入。因为行业进入商品化以后,我们就要打差异化,制造的差异化、性能的差异化。
我也讲个例子,比如6-9万的A10,跟30多万的D99,30万的车肯定要用快充倍率高的、循环寿命高的、性能更高的材料去做,可能要用第四代、第五代磷酸铁锂,因为性能要求更高,更全面,但也意味着更高成本。
那小车有必要吗?它都不需要上高压平台,400伏就够了,充电也很快。6-10万的小车,我一个月卖三万多台,一个月要用1.5GWh电池,一年用近20GWh。我自己做的话,不就可以针对这款车做吗。
我的电池本来就是标准化的,我再针对这款车来换一个适合它的材料,把成本降下去,电池成本降1000块钱下去,把这1000块钱给用户,匹配这个车的性能就好了。
有很多头部电池厂告诉我,它们有上千种电池产品,超过1000个种类。那虽然他们人很多、做得很好,但研发费用做不了太低,因为项目太多。
所以我就在想,如果我集中精力,打爆一款呢,一个材料体系,做两种尺寸,做一款打爆,把复杂的事情做到最简单,那我们为什么不能自己做?自己做还更有掌控力,还能更好地跟整车融合,这才是电动化时代的关键,把只有整车厂能做的事情做到极致。
另外,我们自己做一半,采购一半,也可以对冲一些风险。因为整车也会有季节波动波动,那我们还是可以调节。
谈电池标准化:百万
年销量,只做3款电芯
36氪汽车:在行业普遍面临巨大成本压力的情况下,零跑在电池领域有什么有效的降本策略吗?
宋忆宁:主要就是根据我们零跑创新的、差异化的理念。
你知道我们零跑的电芯赢在哪里吗?我主要是从18年开始就标准化。我们可以说是全球车企里面标准化的引领者。现在很多人做这个标准化,有很多都在用我现成的东西。
我们从18年到今年100万台电池包,基本上只有三款电芯。这样做的好处就是我可以综合降本。而且这是只有车厂能做、其他电池厂很难做到的事情。因为电池厂面对很多整车厂,电芯型号非常多,不能自己标准化,因为车厂有车厂的要求。
所以他们最大的痛点是什么?我问过头部的电芯厂,他们做得最好的,一条产线一年换型5次,这是最少的,换型10次以上都很常见。
换型会导致什么情况?别人换型15天,爬坡10天,就要浪费25-30天。就算能力最强的企业,就按耽误它15天的产能算,一年换型5次就是75天,两个半月。一年12个月,他只能做9.5个月的生产。这个制造成本是不是就耽误了。
电芯标准化带来的是电芯的质量稳定。有些电池厂的负责人都跟我说过,电芯是大单品,如果老是换来换去,产线这么长,设备这么多,如果把电芯换一个型号重新生产,前面两三个月总是没那么好,因为设备还没跑稳。能力最强的企业也要4个月才能跑稳定,能力差一点的要6-8个月以上。
现在行业的一个痛点在哪里?很多车一年更新一次,这个电芯还没卖到一年,他又换一款,电芯品质刚做好,你又换掉去做另一款电芯型号,没有标准化,所以质量永远做不好。
而我们讲究的是less is more,把复杂的东西简单化,就越做越好。我从18年定义这个型号,到现在8年了,你想8年只做一件事,还能做不好吗。
现在大家都在讨论速成车,我们这个标准电芯有6-8年的产品积累,谁能跟我比品质?所以现在我们整个电池包的品质,超过行业平均水平3倍,也就是故障率只有行业平局水平的三分之一。
所以现在我们的标准化电芯变成行业里面的畅销电芯了,很多车厂都在用我这一款。148型号的电芯卖得最好,208很多人也在用了。
36氪汽车:说到电池标准化,零跑对哪些方面进行了标准化?是尺寸、容量,还是电压?
宋忆宁:我们的尺寸、容量、充放电倍率、原材料选型,都介入得很深。
36氪汽车:零跑是如何对电芯进行质量管控的?
宋忆宁:这10年以来,我们负责电芯的人也不少。我们深入到什么程度?我连产线都给它管控好。产线上面,比如哪个地方需要增加检测设备,或者哪个工艺管控做的不到位,我们都给他建议和要求。
包括电池厂的产线爬坡的时候,我们派十几号人,在产线上面跟他们一起做。等于我们在帮助别人把电芯做好。
而且我们这个标准是远远高于行业标准的,甚至top的电芯厂都跟我说过,我们的标准怎么这么高。
但我说,没事,你今天觉得高,做完我的标准化电芯以后,一年以后你就不会说标准高了。为什么做别人的产品觉得标准高,那是因为别人没有标准化,东西还没做好就让你变掉。其实电芯电化学体系,没有一年两年是做不好的,持续做一两年以上,才能有真正的know-how。
果然一两年以后,别人就告诉我,做好了,质量现在都很稳定。所有的电芯厂都这样讲。
大家都在讨论哪个电芯做得好、哪个不行,其实现在对于磷酸铁锂电池来说,真的没有太多差异,特别在零跑这里。
因为我们现在深度介入电芯厂的设备采购、原材料采购,发现电池行业其实很集中。设备真正做得好的,每一种设备不超过三家;材料真正做得好的,每一种材料不超过三家。最近三年电芯工艺也很成熟,环境控制也都是标准化了。
所以磷酸铁锂电芯已经是很成熟的大工业化产品。10年以前,各家确实差异有点大,但最近3-5年差异很小。
而且,所有的电芯厂做我们的标准化电芯,质量远远比做其他车企的要好。
比如有一家企业,7-8年都在做这一款电芯,148的型号。一开始他做的时候也没那么好,说实话,但我们坚持让他做下去,一年以后就做得很好了,到现在基本上每个基地都做得很好,质量水平跟Top级企业没什么差别。就是因为标准化,7-8年只做一件事情,就一定能够做好。
36氪汽车:标准是零跑在造车过程中摸索出来的,还是造车之初就制定好的?
宋忆宁:主要是我们规划做得比较好。每个车都有一个平台,比如ABCD平台,我们当时就算好了,这个电池尺寸可以做到多少容量,事先规划好。
当然我们原来也有4-5款电芯,那是三年以前,现在慢慢精简到两三款。但我们一直都在标准化,148这个型号持续8年了,208型号持续5年了。
36氪汽车:做标准化的卡点在哪里?为什么其他车企没做,零跑却能坚持十多年?
宋忆宁:战略要做准确,方向很重要。为什么我们能做成,我认为零跑赢就赢在效率和决策,还有我们这种组织架构的机制。
首先,我们做得最好的一点是,朱总从创立零跑开始,就把电池作为他直管的一个一级部门,同时把电池作为核心零部件统一规划及管控。
而很多车厂,电池属于零部件,由整车来统筹管理。传统车企都是车辆定义电池,车需要什么电池,你就做什么电池。实际上肯定不能这样。电池工厂投资不比整个车企的投资小。应该是电池跟车企共创,甚至有时候应该以电池定义车。
第二,车里面不就是传统整车架构、电池、智能驾驶、汽车电子还有电驱吗,我们是从三电方面、智能化方面,和整车做融合创新。
谈电池品牌:有终身质保,
买车不用考虑品牌
36氪汽车:最近小米和理想,一个宣布对欣旺达增资,一个是战略签约,零跑怎么看这事?零跑是最早完全自主掌控电池标准体系的,为什么反而没有做一个零跑牌的电池?
宋忆宁:可能零跑是不太会宣传,我们好像都没有想过一定要搞个什么品牌。但是我们从一开始就是这种自研自制、自己掌握核心技术,这是我们创立以来的一个根基、一个战略方向。
其实在电池方面我们比他们做的更早,走得更远,目前我们自己的电芯都已经量产了。可以说,零跑是全球所有车企里面唯二的,电芯,模组、BMS、Pack,100%都是自己掌控,从零跑汽车成立开始,每一台车的动力电池系统都是我们自己研发、生产和搭载,这绝对是全球唯二。
36氪汽车:零跑有考虑过推出自己的电池品牌吗?
宋忆宁:也在考虑,但我们是从另外一个角度去考虑。现在的电池供应商还有品牌效应,但我认为,随着电动车的普及、电池技术的成熟,品牌效应会越来越弱。
我们是第一家推出电池终身质保的,也是全系的,不管是6万多的A10,还是30万的D99,电池都是终身质保。我们有这个底气,就是因为我们认为电池没有差异化。
消费者买我的车,考虑品牌干嘛,反正我们都给你终身质保。
谈合资建厂:便于打造超级工厂
36氪汽车:能介绍一下零跑的电池团队吗?比如大概的人员规模是多少?
宋忆宁:我们研发人数大概八百人,再加上工厂的人,一共四千人左右。
今年零跑能卖100万台车,我就要做到大概120万台电池包,因为我们还有储能业务,还有外销,
你想一下,一个月做十几万台电池包,一年产值做三百五六十亿,用350亿除上4000人,这个人员产值就很高了。
我们的电池产能都接近200万台了,产线不断在上,到年底就可以达到180万台的产能,是Pack和模组、BMS,液冷板工厂100万台,箱体工厂150万台。电芯,目前合资公司大概五六十万台车的产能,剩下的就去外面买。
36氪汽车:为什么零跑觉得到一定量级需要成立个合资公司?市场上电池产能其实是远远充足的,为什么不是通过公开采购?
宋忆宁:还有个原因,就是我们需求量真的非常大。零跑一直以来都是只买Cell,我给你讲个数据。今年100万台车,我们要用到接近70GWh的电芯,相当于3-4个电芯工厂全部包下来。如果明年做到160到170万台,需要130GWh,相当于7-8个工厂全部给你包掉。
我再给你讲个数据。今年上半年,我们PACK的装机量已经达到了行业第三,电芯装机量已经超过30GWh,这个电芯需求量已经达到了排名前列的电芯厂的动力出货量。
所以我们要合资,这样更加便于做超级一体化的集成工厂。比如我们在武义的这家超级一体化集成电池工厂,我们把电芯合资公司、模组Pack工厂、电池箱体厂、液冷板工厂、CCS工厂这些,全部放在一个工业园区。而且像箱体、液冷板我们全部自己做。
这样最直接的好处就是超级集成化。你想一下,电芯原材料运过来,电芯出来以后都不用包装、不用运输,直接到模组Pack产线。箱体、液冷板过来也不用包装、不用运输。都是倍速链运输直接上产线。
其他公司都是这里一个零部件、那里一个零部件,这个零部件再小,上一次车、下一次车,包装费总要几十块钱吧,这是浪费。零跑有这么大的量,我做超级集成不行吗?在一个工业园区把所有东西做好,至少把物流费、包装费省掉200块钱一台车。
这是通过我们的经营模式省的钱,而且效率更高。质量也更好管控,前端跟后端一体集成,这就叫经营效率的超级集成化。
当然,我们还是会保持自己做一部分、一部分外购,这样充分保证我们自己的竞争力和外面的竞争力。因为我们需求量大,哪怕我们自己做了一部分,供应商还是有很大的量。