时隔两年,汽车连接器制造商思索技术再次叩响资本市场大门。
早在2023年12月,东莞市思索技术股份有限公司(以下简称“思索技术”)首次冲击创业板IPO,但从申请获受理到撤回仅用了29天。如今卷土重来,拟在创业板上市,目前IPO审核已进入第二轮问询回复阶段。
思索技术成立于2008年,主要从事连接器及组件的研发、生产和销售,核心产品覆盖汽车连接器、消费电子连接器、工业控制连接器和新能源连接器。其中,汽车连接器主要应用于汽车车灯、智能座舱及新能源汽车“三电”系统,是公司最重要的收入和利润来源。
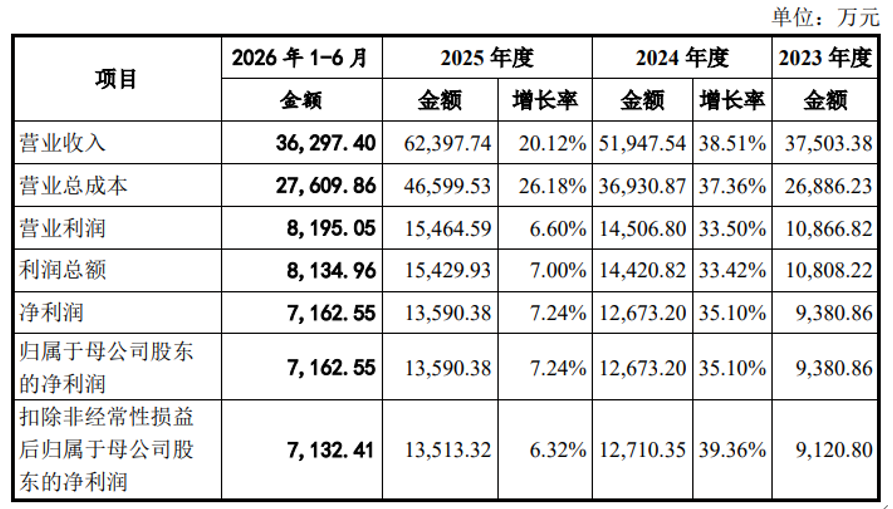
从收入规模来看,思索技术近几年的增长并不慢。2023年-2025年,公司营业收入分别为3.75亿元、5.19亿元和6.24亿元,2024年、2025年分别同比增长38.51%和20.12%;同期净利润分别为9380.86万元、1.27亿元和1.36亿元,分别同比增长35.10%和7.24%。2026年上半年,公司实现营业收入3.63亿元、净利润7162.55万元。
但值得注意的是,收入保持两位数增长的同时,公司2025年的利润增速已明显放缓。
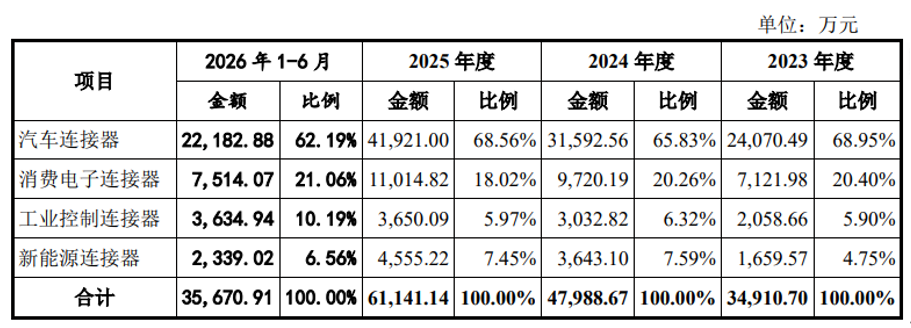
从产品结构来看,思索技术的收入增长主要由汽车连接器拉动。2023年-2025年,该业务收入由2.41亿元增长至4.19亿元,年复合增长率约32%,占主营业务的收入比重超过6成。2026年上半年,汽车连接器实现收入2.22亿元,占比为62.19%。
而其他产品线虽然在增长,但体量仍然较小。2026年上半年,工业控制连接器收入达到3634.94万元,已接近2025年全年水平,占比升至10.19%;消费电子连接器占比也升至21.06%。可以看到,公司的产品结构开始出现多元化布局,但汽车连接器仍决定着整体业绩表现。
近年来,下游汽车行业的价格战不断向零部件环节传导,这种压力也已经反映在公司的毛利率水平上。2023年-2025年,思索技术主营业务毛利率持续下滑,由52.27%下滑至47.80%,2026年上半年进一步下降至46.19%。其中,汽车连接器毛利率由57.69%降至49.48%,三年半下降8.21个百分点,是拖累主营业务毛利率的主要因素。

公司对此给出了三方面解释:一是汽车零部件行业普遍存在价格年降机制,已量产产品价格和毛利率随之下降;二是原材料铜材及电镀金属价格上涨,推高了生产成本;三是“三电”系统和智能座舱产品快速放量,而这些产品虽然平均售价更高,毛利率却低于车灯连接器。
尽管有部分行业原因,但也说明思索技术现在面临的现实困境。一边是下游客户持续要求降价,另一边是铜、金、锡、镍等原材料价格波动,公司被夹在上下游之间,成本传导能力有限。招股书显示,公司并未与客户约定明确的原材料价格传导标准和触发机制,成本能否及时向下游转移,取决于协商结果。
当前,公司前五大供应商采购占比已由2023年的44.51%降至2026年上半年的29.92%,并不存在对单一供应商的严重依赖。但原材料涨价难以及时传导,仍反映出公司在产业链中的议价空间有限。对于一家依赖汽车业务的零部件企业而言,后续能否提升议价权、毛利率能否企稳值得关注。
目前,思索技术在车灯连接器领域已经建立一定市场地位。公司披露,2023年-2025年,其车灯连接器国内市场占有率分别为29.79%、39.50%和40.10%,位居行业第一。同时,其产品已进入星宇股份、华域视觉、海拉、马瑞利、小糸、法雷奥等国内外车灯厂商供应链,并配套北京奔驰、吉利、比亚迪、赛力斯等汽车品牌。
但车灯连接器的市场空间和盈利能力终究存在边界,过去的高毛利率水平很难长期维持。拓宽汽车连接器的应用边界,已经成为思索技术寻找新增量的必选项。按照规划,公司未来将重点布局三大方向:
第一,开发高性能产品系列,聚焦800V高压平台中的48V连接方案,以及面向C-V2X车联网络和智能网络的高频高速连接器;第二,向系统化方案升级,提供连接器、线束和定制组件在内的一站式电气互联模块;第三,建设符合国际主流标准的平台化产品库,以缩短产品开发和客户导入周期。短期内,公司还计划继续拓展智能座舱、“三电”系统、智能驾驶、AI数据中心、机器人和低空飞行器等场景。
随着智能座舱、智能驾驶及域控制器渗透率提升,高频高速连接器的价值量和技术门槛都将明显高于传统低压连接器,但新产品能否成为思索技术第二增长曲线,仍有待验证。
值得一提的是,思索技术应收账款以及占营收比重呈现逐年上升态势。报告期内,公司应收账款账面价值分别为1.33亿元、1.90亿元和2.31亿元,占同期营业收入的比例分别为35.39%、36.63%和37.02%,连续两年上升。到2026年6月末,应收账款进一步增加至2.49亿元,占营收比重达68.65%。一旦客户回款周期继续延长,思索技术的现金流、坏账准备和实际盈利质量都将面临考验。
综上来看,思索技术营收和利润持续增长,但利润增速已经放缓;作为收入支柱的汽车连接器,毛利率连续下降;与此同时,应收账款占营收比重逐年上升。二次闯关,公司需要回答的核心问题,仍是增长质量能否经受住行业价格竞争的考验。