95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读

APPSO 2026-10-06 09:32
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图1
在追踪消费级 AI 应用整整三年后,知名风投 a16z 刚刚发布了第七版「百强 AI 消费者应用」榜单。令人感慨的是,这份以流量为尺度的榜单已经彻底固化:
本期仅有 11 款新产品上榜,创下历史新低。
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图2
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图3
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图4
向左滑动查看更多内容
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图5 
并非最强 AI 模型失去了吸引力,而是「流量」这个指标本身多少已经失真。越来越多的人开始在桌面端,或在传统互联网软件里悄悄使用 AI,而这些行为根本不会进入传统网页流量的统计口径。
为了看清真相,a16z 首次引入了基于 YipitData 的美国消费者信用卡真实消费数据。这份用真金白银堆出来的榜单,揭示了当下 AI 行业一个极其反直觉、甚至有些残酷的现实:
AI 已经吸引了海量用户,但愿意持续付费的仍是少数,厂商的营收也越来越聚焦在把它用于工作的专业用户。而为了打破这一僵局,AI 厂商也开始在订阅之外寻找新的收入来源,一场围绕「谁来为 AI 买单」的探索就此展开。

月砸 903 美元,谁在供养 AI 帝国?

AI 的使用面很广,却浅得惊人。
尽管近半数美国人声称用过 AI,但每天都在用的只有 25%。更扎心的是,截至今年 8 月,真正掏钱订阅 ChatGPT、Gemini 或 Claude 的消费者只占 4.5%。
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图6
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图7
向左滑动查看更多内容
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图8 
那么,那些估值动辄百亿、千亿美元的 AI 独角兽,究竟靠谁养活?
答案是金字塔尖那 1% 的「超级氪金玩家」。
a16z 的数据显示,AI 消费市场呈现出极端的幂律分布:排名前 1% 的付费用户,贡献了消费级 AI 市场 19.5% 的收入,甚至超过了后 50% 用户的总支出(16.6%)。
这些金字塔付费用户每月在 AI 工具上花掉惊人的 903 美元(约合人民币 6054 元),过去 18 个月的消费额更是狂飙了 80%。
相比之下,处于中位数的普通付费用户每月只花 25 美元,预算也几乎不再增长。
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图9
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图10
向左滑动查看更多内容
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图11 
而这些超级玩家一边疯狂采购 n8n、Manus 等自动化工具,一边在 Higgsfield、Figma、HeyGen 等创意生产力平台上重度氪金。
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图12
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图13
向左滑动查看更多内容
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图14 
这也解释了为什么「流量榜」和「收入榜」之间存在巨大割裂:按真实消费排名的前 50 家 AI 供应商中,有 29 家根本没有出现在流量榜单上。
在 a16z 统计的网页流量、移动端月活和真实收入三大榜单中,只有 7 家公司能同时上榜:除了 ChatGPT 和 Claude 这两位老大哥,其余只有模型公司 Suno,AI 原生应用 Perplexity、Photoroom,以及老牌巨头 Canva 和 Notion。
绝大多数靠免费流量吹嘘的明星产品,根本挤不进真实消费的牌桌。

半年狂发 127 款产品,Claude 靠「提纯」逆袭

在超级用户之外,大众市场依然是三巨头的修罗场。为了争夺用户,Anthropic、Google 和 OpenAI 在短短半年内丧心病狂地发布了 127 款新产品。
毫无悬念,ChatGPT 依然是绝对的王者。
无论网页端还是移动端,它的流量都对 Gemini 和 Claude 形成碾压级优势(移动端月活甚至是 Claude 的 14 倍);在付费订阅人数上,ChatGPT 更是比后两者高出整整 3 倍。
今年 7 月,随着 GPT-5.6 家族(Sol、Terra、Luna)与 ChatGPT Work 的发布,它的增长引擎再次轰鸣。
但最值得关注的变数,是 Claude 的异军突起。
在 2023 年 9 月的第一版榜单中,Claude 甚至查无此人;如今它不仅在流量上大幅提升,更在今年早些时候,于全美付费用户数上短暂超越了含着金汤匙出生的 Gemini。
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图15
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图16
向左滑动查看更多内容
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图17 
归根结底,Anthropic 的打法讲究一个大力出奇迹。
当 ChatGPT 试图包揽一切(推出个人理财、求职甚至健康工具),Google 猛攻创意模型(Lyria 3 Pro、Gemini Omni)时,Claude 几乎把全部精力押在了专业消费者身上(Claude Design、Code Review)。
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图18
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图19
向左滑动查看更多内容
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图20 
此外,Anthropic 明确表示绝不碰广告,凭借出色的模型,C 端用户的订阅也正在成为一笔重要的营收。
在 Claude 高达 100 美元/月的最高档个人订阅计划中,竟有 7.3% 的付费用户买单;作为对比,Google 和 ChatGPT 在同价位套餐上的转化率分别仅为 1.3% 和 1.1%。
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图21
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图22
向左滑动查看更多内容
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图23 
另外,数据显示,只有 8% 的 ChatGPT 订阅者同时订阅了 Claude。
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图24
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图25
向左滑动查看更多内容
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图26 

初创公司如何逃离大厂的绞肉机?

当流量被 ChatGPT 们吸干,当 Superhuman、Canva 等传统 SaaS 巨头把 AI 无缝嵌入现有工作流,留给初创公司的生存空间正被无限压缩。
但要想在巨头阴影下存活下来,也不是没有办法,为此,a16z 总结了四条经验:
首先,掌握独家的差异化模型。
通用大模型再强,也无法在特定垂直领域做到极致,Suno(流量第 19,收入第 7)和 ElevenLabs 就是最好的证明。对创作者来说,独特的视觉风格、声音质感或专有训练数据,都值得为之买单。
其次,既然打不过,那就加入所有人。
爆火的代码编辑器 Cursor(排名飙升至第 35 位)支持调用多家实验室的模型。对用户而言,能按具体任务自由切换最顺手的模型,远比被绑定在某家大厂的生态里痛快得多。
再者,钻进巨头不愿碰的「隐秘角落」。
合规政策和隐私顾虑,恰恰是初创公司的护城河:主打医疗隐私的 OpenEvidence 已渗透了美国五到六成的医生群体;而那些被本期榜单刻意剔除的 NSFW(成人内容)AI 应用,实际占据了流量榜单 20% 以上的份额。
巨头为声誉不敢下沉的市场,正是野蛮生长的温床。
最后,既然软件入口被 Google Docs 和 ChatGPT 霸占,那就抢占物理入口。比如 AI 录音硬件 Plaud 凭借「设备+订阅」模式,空降消费者支出榜第 16 位。
巨头们也纷纷闻风而动,Meta 把 Muse 塞进了智能眼镜,甚至搞起了 AI 电子宠物;OpenAI 收购 io Products 的动作,更是把做硬件的野心写在了脸上。
不过,无论巨头还是初创公司,如今的消费级 AI 本质上都面临一个绕不开的:商业模式太单一了。
一方面,在前 AI 时代,互联网的底层逻辑是「羊毛出在羊身上」:我们免费看内容,代价是看广告。但在 AI 时代,大模型的算力成本高得惊人,AI 厂商们根本烧不起钱来换免费流量。
a16z 统计的 44 个 AI 原生产品中,84% 靠卖订阅赚钱,63% 靠卖算力额度。
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图27
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图28
向左滑动查看更多内容
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图29 
另一方面,真正具备执行能力的 AI Agent(智能体)正在引爆下一场商业模式革命。
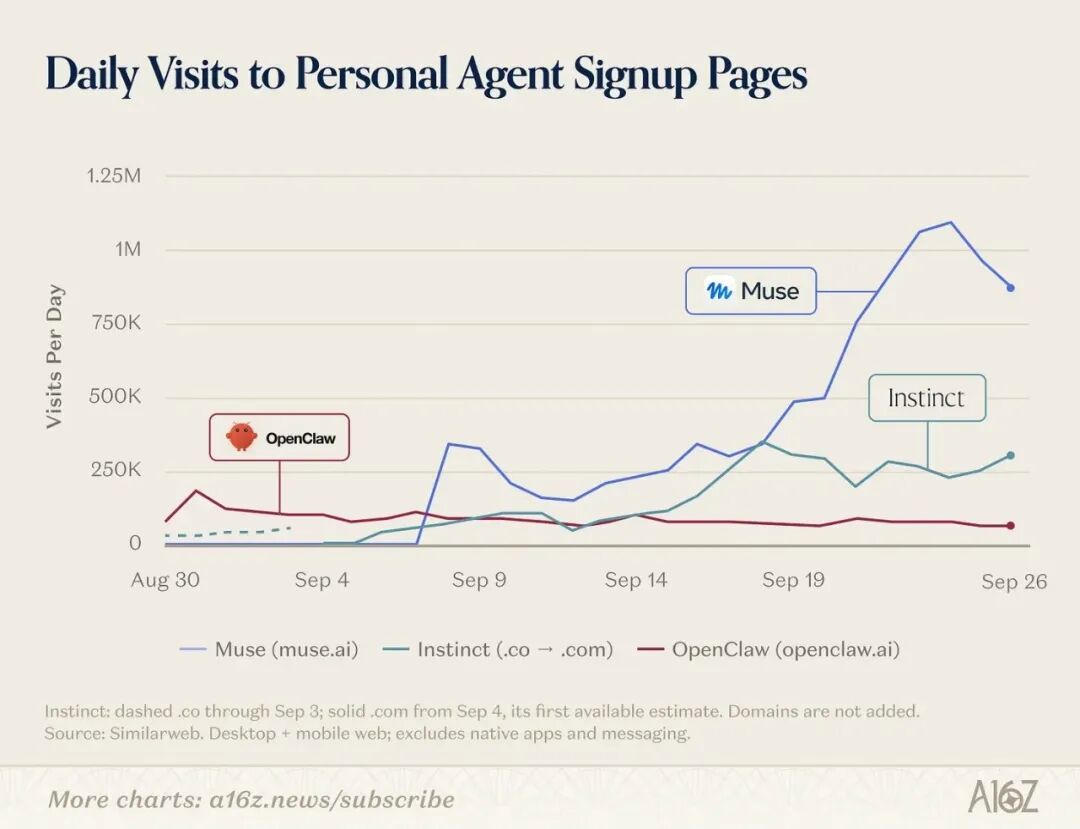
半年前,大家还在抱怨 Agent 难堪大用;而今天,诸如 Muse、Grok Bot 等 Personal Agent 的产品已经拢共拥有了数百万活跃用户。
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图30
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图31
向左滑动查看更多内容
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图32 
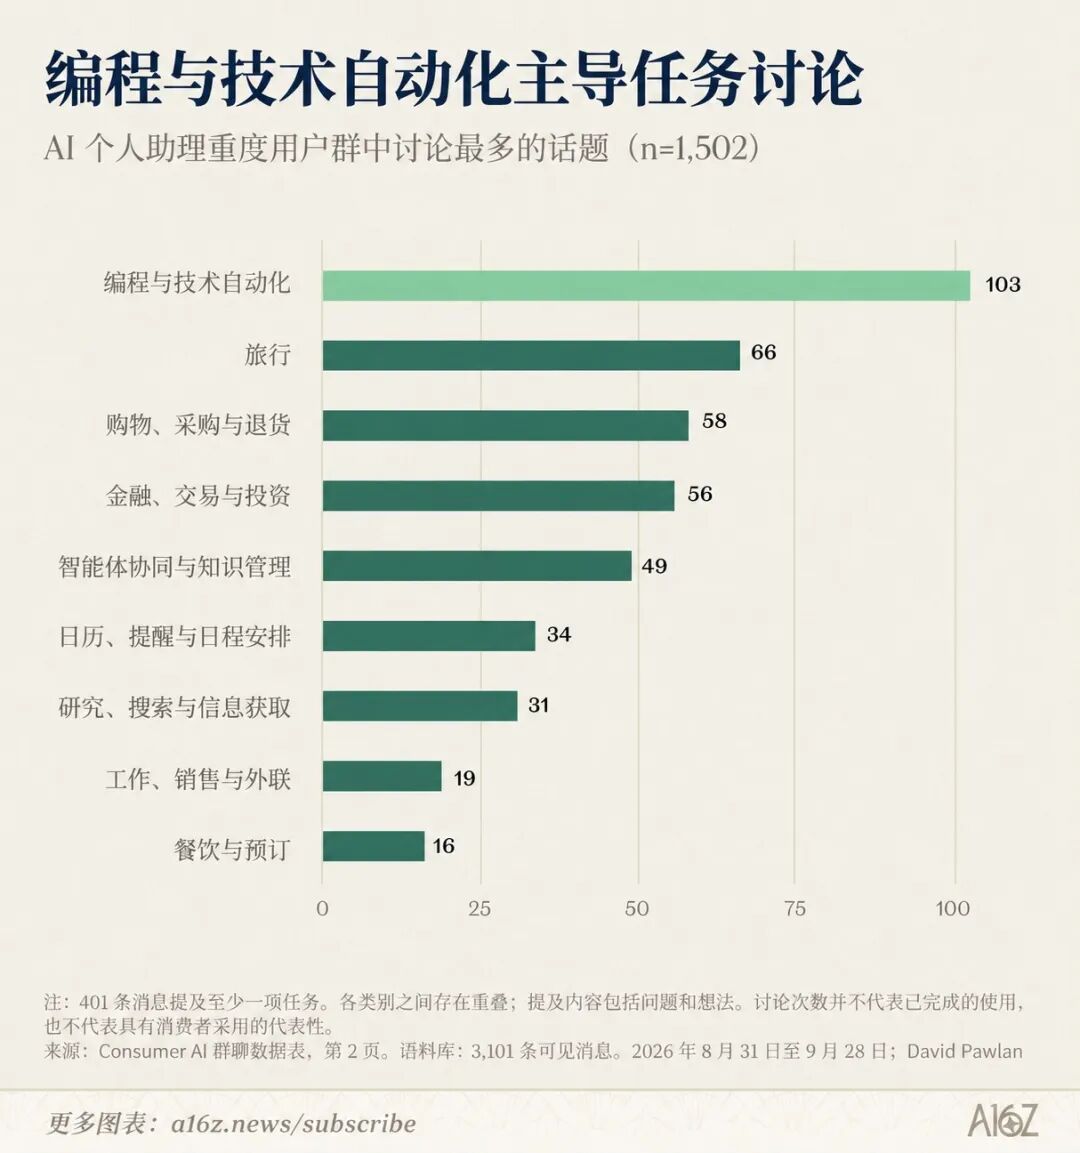
根据 AssistantBenchmark 的数据,目前 Agent 最常被讨论的应用场景是编程和技术自动化。
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图33
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图34
向左滑动查看更多内容
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图35 
更重要的是,一旦 AI 掌握了交易入口,它就不必再向用户苦哈哈地收那 20 美元的订阅费了。它完全可以像传统互联网平台一样,向商家收取「交易抽成」(Take rate)或联盟营销费。
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图36
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图37
向左滑动查看更多内容
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图38 
简言之,消费级 AI 的上半场,是一场属于 1% 超级玩家的狂欢。大家沉浸在 Prompt 的魔法里,心甘情愿地为高昂的算力买单。
但如果 AI 想成为下一个时代的移动互联网,它就必须完成一次艰难的蜕变:从「向用户收月租」的 SaaS 工具,进化为「在交易中抽水」的基础设施,或者重新找回互联网经典的广告模式。
正如 a16z 在报告结尾所言,订阅制依然会是专业工具的归宿。但只有当广告和交易抽成模式真正跑通,当普通人不再需要为每一次对话消耗的  Token 精打细算时,AI 的魔法才会真正降临到每个人的日常生活中。
而这一天,或许比我们想象的来得更快。
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图39
我们正在招募伙伴
📮 简历投递邮箱hr@ifanr.com
✉️ 邮件标题「姓名+岗位名称」(请随简历附上项目/作品或相关链接)
95% 的人不愿为 AI 付费,1% 的超级玩家养活 AI 圈|a16z 报告解读图40

关于科技区角:国内科技展会垂直内容策划服务商,提供从论坛内容全案策划、会展市场化IP打造到精准专业观众一站式邀约服务,以产业内容吸引高质量B端人群,打通展会从议题设计、演讲嘉宾邀约、宣传预热、精准邀观到供需对接全链路。
声明:内容取材于网络,仅代表作者观点,如有内容违规问题,请联系处理。
AI
more
AI介入情感咨询:是“知心姐姐”还是新的心理陷阱?Hot Girl Hotline试图给出答案
从巨头垄断到创新民主化:破解AI发展的三重悖论
TikTok上线AI购物助手与一键结账,试图将“冲动消费”闭环留在应用内
数学要「毕业」了!xAI联创宣判:两千年英雄史彻底落幕
当AI从“辅助者”变为“考官”:HackerRank推出Chakra,重构开发者面试逻辑
OpenAI 宣布「28 天计划」,持续改进 Codex、Work;TikTok 上线一系列 AI 电商功能;蓝色起源公布月球「动力塔计划」 | 极客早知道
华为、启云方、万里眼、成都华微、江原科技、蓝芯算力、紫光同创等齐聚2026湾芯展,共探IC设计与AI基础设施产业新机遇
当巨头在“信任”上失分,前谷歌工程师如何用Wajo重构个人AI代理的护城河?
Menlo Ventures重金加注Factory,硅谷AI代码战局再起波澜
传DeepSeek接近完成800亿融资,今年诺贝尔物理学奖揭晓,全球新车销量油车占比跌破50%,曝可灵AI筹备赴港IPO,这就是今天的其他大新闻!
Copyright © 2025-成都区角科技有限公司
蜀ICP备2025143415号-1
  
川公网安备51015602001305号