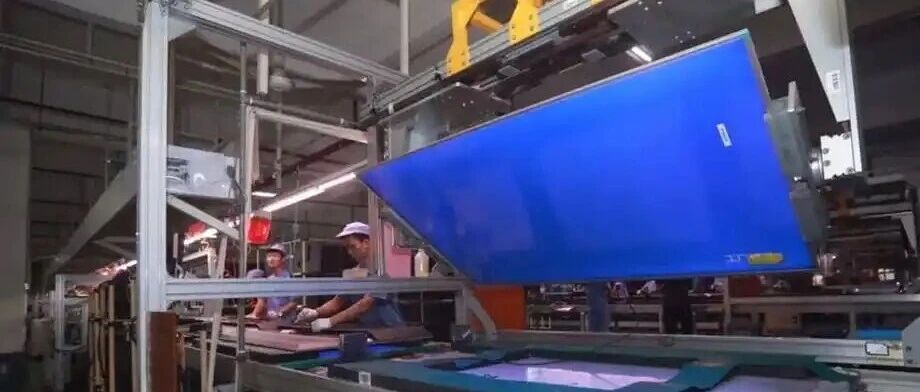
迫于中国TOP3面板厂在国庆假期减产涨价,京东方董事长陈炎顺即将在下个礼拜访韩,与三星电子首席执行官卢泰文会面,意欲扩大采购量换取降价空间。10月8日韩媒方面消息,京东方董事长陈炎顺计划下周访问韩国,与三星电子首席执行官卢泰文会面。虽然两家公司均未正式宣布此次会面,但当地媒体援引业内人士的话称,电视液晶显示器的供应和定价预计将是此次会面的主要议题。理由是双方选在10月中旬的时间节点会面颇为微妙,前是面板厂集体岁修涨价,第四季度又有“黑五”,“圣诞节”等大型购物节,是液晶电视全球全年最大的销售季度。拆解多年LCD电视物料清单(BOM)资料显示,液晶面板通常占入门级、中端液晶电视总成本50%及以上,即使面板的单位采购价格略有上涨,也会严重侵蚀成品的利润。且入门级电视产品的受众群体往往对于价格波动较为敏感,一昧向终端传导成本压力势必会将全球销量第一的“头衔”让位中国的TCL。也正是基于与华星光电母公司TCL在电视市场的正面竞争,三星电子近年来不断向京东方抛去“橄榄枝”意欲修补关系。市场调研技术Omdia数据显示,三星今年将从京东方采购440万块电视液晶面板,高于2025年的220万块。作为对比,从TCL华星光电的采购量预计将从920万块下降至730万块。整体来看,京东方在三星电视液晶面板采购中的占比仍约为12.3%,而华星光电的占比约为20.4%。此外,三星还从夏普、HKC、群创光电和友达光电采购面板。不过受益于日韩台逐步推出LCD制造并转型AI先进封装领域,大陆在2026年全球液晶话语权来到史上最高,且未来会更高。洛图科技数据显示,2026年上半年,京东方、TCL华星、惠科上半年计占据全球 LCD 电视面板69.2%。在65/75/85英寸大尺寸LCD电视面板的合计全球市占率达到70%-85%;90英寸以上超大尺寸面板几乎由中国厂商包揽,市占率接近100%。后续待友达变卖中科园区7.5代线及5代线后,全球LCD产能将进一步向大陆集中,定价权自然也将进一步集中。从宏观角度来看,自三星显示将苏州8.5代线以及LGD广州CA产线变卖给TCL华星后、韩国已无TV LCD制造能力,所有液晶电视面板均靠采购。日本方面目前仅有夏普一条10.5代线位于广州,该产线上半年市占率为5.0%,同比下降2.1个百分点,后续扩产可能性极低,产能规模难以回升。台系群创与友达合并计算市占率为22.6%,其业务重心已转向中小尺寸面板,以维持基本产能运转,而在高端大尺寸产品方面几乎无实质性竞争力。既然大陆迟早要吃下更多TV LCD市场,那求和要趁早。从过去向京东方索要高昂“版权费”,到如今主动放下身段提高订单,市场其实并没有给三星电子太多选择空间。 往期回顾Review of previous periods关于SemiDisplay ViewSemiDisplay View是OLED+智慧终端全产业链技术&行业资讯交流平台,为企业提供行业报告(定制化)、论坛峰会、投融资对接、企业品牌形象提升等多维服务。目前已服务上百家显示行业上下游产业链头部企业,在 Mini/Micro-LED、OLED等领域已经连续多年成功举办国际性产业峰会论坛。申请入群/市场推广/商务合作请联系Gary:13423929770(微信同号)