2026年,智能眼镜市场迎来AI生态元年。在产品端,AI通过多模态交互降低使用门槛;端云协同与算法优化缓解算力、功耗、重量和续航矛盾,使智能眼镜走向极致轻量化;AI Agent还能记住用户习惯,主动服务,提升用户黏性。在生态端,以Agent为入口连接地图、支付、办公、社交等服务,形成“眼镜即服务”,商业模式从卖硬件转向“硬件+软件+订阅”。同时,隐私、安全、标准与体验平衡成为关键因素,AI让智能眼镜从可穿戴硬件进化为个人智能体终端,从而驱动出货放量和市场繁荣。


行业表现:市场迈入规模化增长阶段
从市场数据来看,2026年国内智能眼镜市场呈现出三大特征。
(1)量价齐升
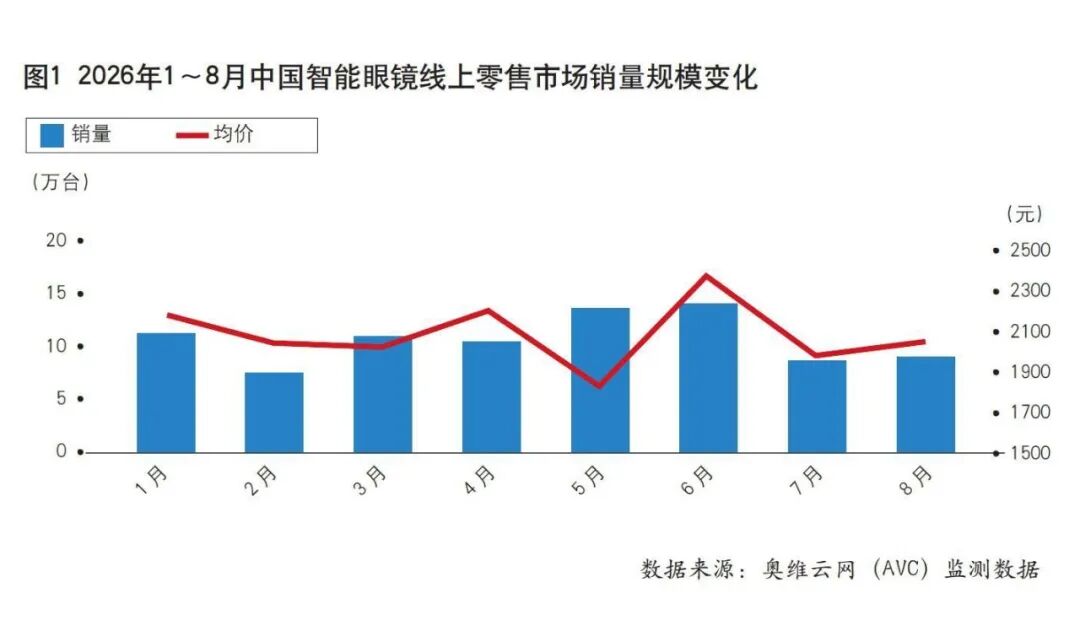
根据奥维云网(AVC)线上零售监测数据,2026年1~8月,智能眼镜累计销量为82.3万台,同比增长38.9%;销售额为17.6亿元,同比增长50.3%;均价为2135元,同比增长8.2%。需求升级的背后,是供给侧的技术进步,困扰行业的“重量、续航、算力”问题正在逐步破解。同时,2026年智能眼镜首次被纳入“国补”目录。补贴直接降低了消费门槛,让更多消费者提前尝试,加速了市场教育。

(2)销量脉冲式爆发,大促拉动市场
销量曲线呈现明显的“双峰”特征。其中,5月(13.2万台)和6月(13.5万台)形成绝对高峰,6月为目前的年内峰值,2月(7.2万台)和7月(8.4万台)为销售淡季。这反映出智能眼镜销售节奏依靠大促节点拉动,呈现典型的“脉冲式”消费特征。未来渠道运营将演变为“大促脉冲收割+日常内容种草蓄水”的双轨制(见图1)。
(3)均价呈W型震荡,缺乏稳定价格锚点
均价在1867元至2417元之间存在550元的宽幅震荡,说明智能眼镜市场尚未形成类似智能手机的稳定价格锚点。5月的低均价(1867元)与6月的高均价(2417元)共存,意味着行业价格弹性空间较大。6月出现典型的“量价齐升”,说明消费者在大促期间更倾向于购买高配置、高客单价格的产品。大促后的均价回升并趋于平稳,反映出市场正在回归真实有效需求。

趋势洞察:参与者众多,巨头持续加码
市场竞争与渠道、价格结构同步演变,当前智能眼镜赛道呈现三大产业洞察。
(1)参与者众多,专业品牌与科技巨头的“两极对抗”初步形成
奥维云网(AVC)数据显示,2026年智能眼镜在售品牌数量为536个。截至2026年8月,全球超过50家科技大厂已入局或公布产品路线图。新进入者凭借自身生态、供应链和场景优势或将改写竞争规则。

头部阵营(TOP3)专业品牌和互联网巨头共舞。雷鸟(16.3%)、ROKID(14.8%)、千问(12.4%)位居前三,合计拿下了43.5%的市场份额。雷鸟与ROKID作为智能眼镜的垂直专业品牌,依托先发优势和硬件技术积累,千问凭借阿里生态能力以及天猫站内首发的加持,迅速完成了用户心智的抢占。腰部阵营手机厂稳健渗透,华为(8.0%)、XREAL(6.6%)、小米(4.7%)组成了第二梯队。华为和小米凭借强大的品牌号召力、手机生态互联以及遍布全国的线下门店,在智能眼镜领域稳扎稳打。长尾阵营竞争激烈变数仍存,INMO(3.9%)、VITURE(3.1%)、魅族(2.4%)、小鸟看看(1.3%)以及其他众多新晋品牌,占据了剩余26.5%的市场。这表明市场尚未完全固化,细分赛仍有机会,但长尾品牌面临的生存压力较大(见图2)。

(2)渠道结构呈现三足鼎立局面
智能眼镜线上市场形成京东、天猫、抖音三足鼎立的局面(见图3)。从零售量维度来看,京东大促爆发力强、抖音月度波动最大、天猫相对稳定但占比相对较低。抖音作为流量入口的效率极高,但大量成交集中在低价段,京东和天猫则承接了更高价值的转化。

京东在智能眼镜渠道体系中承担着高价值转化和规模化普及的核心角色,率先发布“智镜未来2026计划”,通过整合资源为行业高质量发展注入新动能。
天猫是品牌新品首发和高端旗舰产品的主力承载平台,已明确将自身打造为品牌AI硬件发新的首选平台,2026年启动“AI数码先锋计划”,宣布将首发超1000款AI数码新品。
抖音作为流量入口和声量引爆角色,在智能眼镜渠道中的角色不可替代,内容场引爆新品的能力突出,但作为内容电商“冲动消费”的特征也带来了高退货率,佩戴不适、续航焦虑、功能不满足是用户退货的核心原因,高退货率实质上也在倒逼品牌重新审视线上策略。
(3)呈现“低价走量+中高端品牌机主力”的哑铃型结构
根据奥维云网(AVC)数据,整体市场呈“双峰”结构,低价入门+中高端主力两端放量,0~500元(20.1%)是最高的销量价格段,价格中枢在1500~3500元,3000元为量价平衡点;超高端(4000元以上)合计占比为9.1%,500~1000元与4000元以上价格段是两个待填区间(见图4)。主流消费正在向功能更强的中高端整机迁移,低价带仅承担入门放量角色。


未来预测:政策和技术双驱动,中国智能眼镜市场持续增长
基于当前市场情况,智能眼镜行业后续发展存在三大趋势预测。
(1)红利持续释放,预计全年线上市场突破135万台规模
奥维云网(AVC)预计,2026年,智能眼镜线上销量有望突破135万台,销售额规模将达到28亿元,同比增速达到30%。国补与地方消费券政策将持续发挥拉动效应,尤其在第四季度“双11”大促节点,政策叠加大促红利,会再度催生销量脉冲高峰。但市场不会只有暴涨,大促后的月份依旧会出现明显的销量回落现象;均价预计维持在2300元上下震荡,量价齐升的结构性升级趋势不变。
(2)头部集中度进一步提升,中小品牌加速洗牌
当前前三名品牌合计占比为43.5%,未来行业集中度将继续抬升。头部品牌会持续迭代产品、绑定平台首发、深耕官方旗舰店阵地;500余家长尾中小品牌会迎来洗牌,缺乏核心技术、只靠低价白牌走量的厂商生存空间被挤压,会逐步推出市场;翻译提词、运动骑行、听障辅助等细分赛道会留存部分专精小品牌,依靠垂直场景实现差异化生存。官方旗舰店会成为线上核心经营阵地,品牌会收缩第三方分销店铺资源,把品牌旗舰店作为品宣、新品发售、用户服务的核心载体。
(3)哑铃型价格结构延续,中端有望被填补
0~500元低价段依旧会维持较高销量占比,以白牌、入门功能型眼镜为主,主要完成市场科普和用户启蒙,但该板块利润微薄,很难诞生强势品牌;500~3500元是市场主战场,是品牌利润的核心来源。之前供需薄弱的500~1000元价格空心带,会逐步出现更多正规品牌入门款产品,填补价格断层,用来承接从低价白牌向品牌整机升级的用户。4000元以上超高端旗舰市场,短期不会大规模放量,主要承担展示品牌技术实力的作用,面向极客、专业商务人群。
自2026年起,行业迈入快速增长期,AR硬件与AI大模型深度融合,依靠智能化服务与视觉体验双轮驱动。产品持续向轻量化、长续航方向优化,技术聚焦AI多模态交互与机器学习算法精进。整体来看,随着场景不断丰富、生态持续完善,AR+AI眼镜有望成为新一代计算终端。(奥维云网 AVC 揭美娟)