【内容目录】
一、AI 引爆半导体设备行情,国产零部件突围
二、国产半导体设备零部件上市企业2026年H1市场表现指数
三、26家零部件上市企业画像分析语
一、AI 引爆半导体设备行情,国产零部件突围
2026年上半年,全球及中国半导体设备与零部件产业在AI算力需求爆发和国产替代深化的双重驱动下,迎来了显著的增长与结构性变革:
l随着大模型向多模态深化,全球云厂商资本开支创新高,带动了底层算力硬件产业链量价齐升。特别是高带宽内存(HBM)等高端存储芯片和逻辑芯片的需求爆发,直接推动了晶圆厂与先进封测厂的扩产步伐;
l受益于下游扩产,2026年上半年国内外半导体设备市场景气度高企。SEMI报告显示,全球半导体设备一季度出货销售额创下历史新高。国内主要半导体设备企业大多实现了两位数甚至超预期的高增长,部分核心企业归母净利润增速超过100%。
经过前期的验证与迭代,国产质量流量控制器(MFC)、射频电源、匹配器、压力仪表等零部件,已在刻蚀、PECVD、清洗等量产设备上实现了批量应用,部分领域性能已与进口产品持平。
尽管国产化突飞猛进,但在28nm以下的先进制程设备中,涉及超高精度流量控制、大功率射频稳定性、超纯材料部件等高端应用领域,进口品牌依然占据主导地位。高端零部件的全面替代仍是一个渐进的过程。
二、国产半导体设备零部件上市企业2026年H1市场表现指数
深芯盟产业研究部根据半导体设备零部件上市公司已经公开的2025年财报数据,利用我们专有的量化分析模型,导入营收、净利润和研发人员等数据,再通过不同参数加权而得出每家公司的“市场表现指数”。
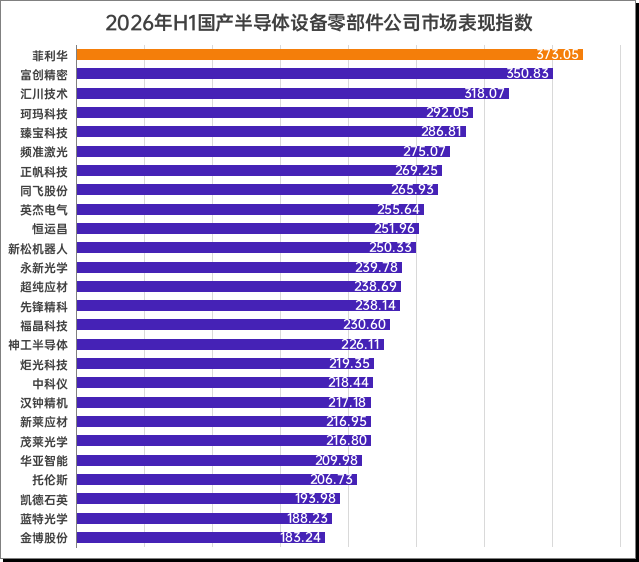
通过量化技术创新、财务健康、盈利能力、市场地位、产能与潜力这五个公开报告与报表数据中的关键业务维度,全面客观地分析企业年度竞争力。深芯盟产研部对26家上市半导体设备零部件企业进行量化排名,26年上半年市场表现指数预测前三分别是菲利华、富创精密、汇川技术,在五个维度中,维度排名第一的分别是新松机器人、正帆科技、菲利华、富创精密、臻宝科技。
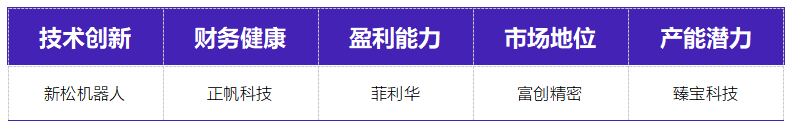
表:国产半导体设备零部件上市公司-2026年H1维度表现
1.技术创新

技术创新指标中综合测算企业研发投入和研发人员占比等信息,新松机器人取得89.71的高分位居第一,上半年研发投入约1.96亿元,较2025年同期大幅增长 43.24%,占营业收入比重为13.53%。2026年上半年其半导体装备收入2.69亿元,
依托国家科技重大专项等,先后攻克无碰撞路径规划、系统稳定性分析评价、AWC精度优化等关键技术,构建了具有自主知识产权的技术闭环体系;全新研制的双臂真空机械手、多关节真空机械手、大行程高精度 EFEM 等国产真空机械手系列产品及晶圆自动化传输设备,实现了国产替代稳定量产,并已批量进驻下游FAB 厂商和封装厂商。
同样恒运昌也取得了71.39的高分,其上半年研发投入金额为4570万元,同比增长5.64%,占营收比例提升至16.44%。在收入承压背景下仍逆势加码研发,新增“匹配器宽频扫频匹配技术”,第四代Cedar系列已进入部分机型小批量试产阶段。
2.财务健康

正帆科技(指数29.88)上半年实现营业收入22.3亿元,同比增长10.56%。归属于上市公司股东的净利润亏损4999.17万元,同比由盈转亏,主要系下游泛半导体行业及集成电路相关市场需求持续回升,带动公司相关产品与系统出货量增长。
神工股份(指数28.24),上半年营收为2.16亿元,同比增长3.78%;归母净利润为4108.54万元,同比下降15.87%。其中,硅零部件产品实现营业收入 6,899.07 万元,受下游客户采购计划调整的影响,同比下降 38.57%。
3.盈利能力

菲利华在盈利能力指标中取得了169.80的高分,上半年营收13.08亿元,同比增长44.06%;归属于上市公司股东的净利润2.95亿元,同比增长32.95%,业绩主要受到半导体行业景气度持续提升、国产替代战略机遇加速释放以及AI算力基础设施与数据中心建设提速的影响。
汇川技术在盈利能力指标中获得了122.46的高分,2026年上半年营收为246.75亿元,同比增长20.31%;净利润28.10亿元,同比下降5.35%,受下游行业自主可控和国产化需求持续加强的推动,公司在半导体、汽车装备等外资品牌份额较高的市场均实现了快速增长。
4.市场地位

作为国内半导体零部件少有的可提供一站式服务的平台型公司,富创精密可同步量产半导体行业设备机械及机电零组件、气体传输系统两大类产品。凭借精密机械制造、表面处理特种工艺、焊接、组装及检测等全链条工艺能力,构建了全球行业少有的工艺完备性,且相应工艺获得国际龙头半导体设备厂商认证,同时又协同设备厂商通过多家终端晶圆厂良率验证。产品覆盖ETCH、CVD、PVD、RTP等前道核心设备;同时面向客户垂直需求,延展开发出后道封装、测试设备的多种新产品品类,降低客户供应链复杂度并提升其采购效率。
富创精密核心优势在于具备 7 纳米及以下先进制程所需的高精密、高洁净度金属零部件的研发与量产能力,产品性能达到并超越国际主流客户标准,核心精密金属零部件已实现批量交付,打破了国际厂商在先进制程零部件领域的垄断格局。同时,公司在气体传输系统领域构建起坚实技术壁垒,产品适配先进制程对高质量、高稳定性、高交付时效性的严苛要求,上半年实现营收23.18亿元,同比增长34.45%;归属于上市公司股东的净利润1.34亿元,同比增长992.9%。
5.产能潜力

产能潜力指标依托企业无形资产占比、主营产品市占率等维度综合量化形成。臻宝科技上半年的突破本质上是“产能硬资产先行、高附加值产品跟进” 的节奏。A/B厂区的陆续投产和5.2亿新基地的开工,使其在硅、石英基础盘之外的碳化硅、氮化铝陶瓷等高端品类上具备了规模化交付的物理条件。
三、26家零部件上市企业画像分析
菲利华
核心技术:全产业链自主可控的技术壁垒,6N级(99.9999%)超高纯石英玻璃制备核心技术
主要产品:石英玻璃锭、筒、管、棒、板、片,石英玻璃器件
关键应用:蚀刻、扩散、氧化等工序
市场竞争力:国内率先通过集成电路芯片准入资格认证的石英材料供应商,也是全球少数几家具有石英纤维批量生产能力的企业
富创精密
核心技术:精密机械制造、表面处理特种工艺、焊接工艺及气体传输系统集成技术
主要产品:机械及机电零组件、气体传输系统
关键应用:刻蚀、薄膜沉积、离子注入等
市场竞争力:具备 7 纳米及以下先进制程所需的高精密、高洁净度金属零部件的研发与量产能力
汇川技术
核心技术:精密运动控制技术等
主要产品:精密直线导轨、伺服整体式光编码器、内嵌式丝杠电缸、运动控制卡、视觉控制器等
关键应用:前道设备、AMHS等
市场竞争力:凭借20 余年电力电子与运动控制技术积累、全栈式技术能力与深度国产化布局,在半导体零部件领域形成显著竞争优势
珂玛科技
核心技术:先进陶瓷全工艺流程与核心技术
主要产品:先进陶瓷材料零部件、金属零部件、石墨零部件和 CVD 碳化硅涂层零部件
关键应用:刻蚀、薄膜沉积、离子注入、光刻和氧化扩散等
市场竞争力:国内先进陶瓷材料及零部件领域的头部企业,国家“02 专项” PECVD设备用陶瓷加热盘课题责任单位
臻宝科技
核心技术:大直径单晶硅棒、多晶硅棒、CVD碳化硅等材料制备技术,硬脆材料高精密加工与高致密涂层技术
主要产品:硅、石英、碳化硅、氧化铝陶瓷等硬脆材料零部件
关键应用:刻蚀、薄膜沉积等
市场竞争力:2024年国内直供晶圆厂的本土企业中,硅零部件、石英零部件市场份额均排名第一
频准激光
核心技术:“种子源+光纤放大+非线性频率变换+稳频”的精准激光技术
主要产品:精准激光器
关键应用:晶圆制造、量检测等
市场竞争力:通过长期的技术攻关与工程化积累,系统掌握了精准激光器全链条的核心技术,技术能力贯穿于电子学模块、种子模块、放大器模块、频率变换模块、稳频模块等产品关键环节,各项核心技术的主要指标均达到或超过行业先进技术水平,具备显著的先进性
正帆科技
核心技术:介质供应系统微污染控制技术、流体系统设计与模拟仿真技术等
主要产品:气体与化学品输送模组、高纯石英及碳化硅零部件
关键应用:薄膜沉积、刻蚀、离子注入等
市场竞争力:国内半导体气体输送模组领域的头部供应商
同飞股份
核心技术:高精度温控技术
主要产品:液体恒温设备、特种换热器等
关键应用:晶体生长、研磨、薄膜沉积、离子注入等芯片制作环节的温度控制
市场竞争力:核心优势集中于高精度温控技术、全流程解决方案能力、核心部件自研、强大研发实力与优质客户资源,是国内少数能提供半导体全流程温控解决方案的厂商之一
英杰电气
核心技术:关键制程电源技术
主要产品:功率控制电源、特种电源
关键应用:刻蚀、薄膜沉积、离子注入等
市场竞争力:构建覆盖从小功率到超大功率、从低电压至超高压的全功率等级工业电源及特种电源技术共享平台,可实现跨行业技术迁移与复用
恒运昌
核心技术:等离子体电源全数字测量技术等
主要产品:等离子体射频电源系统、等离子体激发装置、等离子体直流电源
关键应用:薄膜沉积、刻蚀、离子注入、清洗去胶、键合等环节
市场竞争力:国内半导体领域系首家出货过亿元和首家实现等离子体射频电源系统(支持半导体先进制程)量产的国产厂商
新松机器人
核心技术:工业机器人控制、伺服系统设计、机器人软件设计和编程、运动学规划、3D 视觉、力感知等
主要产品:真空机械手及集束型设备等
关键应用:刻蚀、薄膜、离子注入等
市场竞争力:凭借技术自主可控、性能卓越、应用广泛、战略支持等多重优势,为国内工业机器人领域内产品品类丰富的企业之一
永新光学
核心技术:精密光学、精密机械、精密组装、电子图像处理等
主要产品:光学显微镜、精密光学元组件
关键应用:光刻、量检测
市场竞争力:在光学精密制造领域的生产技术及产品性能处于国内先进水平,掌握了一系列高端生产制造技术
超纯应材
核心技术:特殊涂层工艺矩阵,覆盖PVD、HDPS、CVD等
主要产品:介质窗、喷淋头、喷嘴、刻蚀环、内衬等
关键应用:刻蚀、光刻、量检测、退火、薄膜沉积等
市场竞争力:国内极少数具备 5nm 及以下制程刻蚀设备核心零部件量产供应能力的企业,产品通过头部设备厂商“国际领先水平”认证
先锋精科
核心技术:机械制造技术、表面处理技术等
主要产品:工艺部件、结构部件
关键应用:刻蚀、薄膜沉积设备
市场竞争力:全球为数不多的已量产供应 7nm 及以下国产刻蚀设备关键零部件的制造商
福晶科技
核心技术:在晶体生长设备自主设计、高纯原料配方、晶体生长工艺、超精密光学加工、高性能光学镀膜、激光器件定制化设计与精密装配等
主要产品:晶体元器件、精密光学元件、激光器件
关键应用:半导体设备
市场竞争力:业内少数能够为激光客户提供“晶体+精密光学+激光器件”一站式光电解决方案的供应商
神工股份
核心技术:多晶C环栅格槽成型加工优化技术等
主要产品:硅零部件(硅电极、硅环等)
关键应用:刻蚀
市场竞争力:中国本土硅零部件市场的领先厂商,已进入了中国主流存储芯片制造厂及等离子刻蚀设备制造厂的供应链,以高端品类为主
炬光科技
核心技术:晶圆级同步结构化激光光学制造技术、光刻-反应离子蚀刻法晶圆级微纳光学精密加工制造技术、晶圆级微纳光学(WLO)精密压印加工制造技术、晶圆级堆叠工艺(WLS)技术等
主要产品:半导体激光器、光学元器件
关键应用:晶圆退火、光刻-反应离子蚀刻工艺
市场竞争力:在集成电路领域,目前有成熟的应用于半导体前道制程、逻辑芯片、功率器件及存储芯片退火的光学元器件和激光模块与系统,相关业务持续增长。在半导体先进封装领域,LAB 激光辅助键合应用取得突破性进展,获得中国、韩国多家先进封装客户的样机订单,终端客户验证效果良好,已获得重复订单需求并开始小批量交付
中科仪
核心技术:干泵测试、精密加工等技术
主要产品:干式真空泵、真空科学仪器设备等
关键应用:刻蚀、沉积等
市场竞争力:国内出货量最大的国产干式真空泵企业,在先进制程及清洁/中等/苛刻工艺均实现批量应用
汉钟精机
核心技术:螺杆式真空泵真空应用技术
主要产品:半导体真空泵
关键应用:刻蚀、薄膜沉积等
市场竞争力:国产螺杆式真空泵的领军企业,在螺杆、涡旋、离心等压缩机和真空泵领域已拥有雄厚的技术实力,以技术创新达到行业世界领先水平为技术战略目标
新莱应材
核心技术:超高纯气体管路系统、真空系统、高端阀门等核心技术
主要产品:高洁净真空系统、高纯气体传输系统等
关键应用:薄膜沉积
市场竞争力:国内高洁净应用材料领域的领先企业,产品通过了美国排名前二的半导体应用设备厂商在产品特殊工艺上的认证并成为其一级供应商
茂莱光学
核心技术:高通量集成电路测试设备光学技术、光刻机曝光物镜超精密光学元件加工技术等
主要产品:精密光学器件、精密光学镜头、光学系统等
关键应用:半导体制程光学系统等
市场竞争力:国内较早专注于精密光学行业的企业,拥有精密光学设计和光机电算一体化的光学综合解决方案能力
华亚智能
核心技术:精密数控、精密焊接、精密金加工和多种表面处理以及集成装配等
主要产品:精密金属结构件
关键应用:刻蚀、薄膜沉积、光刻等
市场竞争力:国内为数不多的集精密金属结构件制造、设备装配及维修服务为一体的综合配套制造大规模服务商
托伦斯
核心技术:高精度机械加工、真空钎焊、半导体专用表面处理等
主要产品:半导体关键工艺零部件、工艺零部件、结构零部件,以及激光设备零部件
关键应用:刻蚀、薄膜沉积、抛光、退火等
市场竞争力:国内半导体设备金属零部件第一梯队
凯德石英
核心技术:石英制品加工等
主要产品:石英仪器、石英管道、石英舟等
关键应用:刻蚀、扩散、氧化等工序
市场竞争力:深耕石英制品加工近三十年,已建立起一套成熟高效的研发和创新体系,技术水平处于国内领先级别
蓝特光学
核心技术:超高精度玻璃靠体加工技术等
主要产品:光学棱镜、光学透镜、光学晶圆等
关键应用:半导体衬底和3D晶圆级芯片封装等
市场竞争力:深耕光学行业多年,依托在光学冷加工、热模压、晶圆制造等方面多年积累的核心技术与制造工艺,持续将传统光学工艺与半导体工艺相结合,在实现光学组件和下游应用领域客户定制化、差异化的产品需求的竞争中形成了自身独到的竞争优势
金博股份
核心技术:碳纤维成网技术等
主要产品:坩埚、导流筒、保温筒等
关键应用:晶硅制造热场系统
市场竞争力:国内领先的碳基复合材料热场部件制造商和供应商,在碳基材料开发与批量制造方面掌握了一整套具有自主知识产权的核心技术和装备
总结
总体而言,2026年上半年半导体设备及零部件产业处于高景气与高壁垒攻坚并存的阶段。国产零部件在成熟工艺环节加速兑现业绩,而向高端先进制程的突破则成为下一阶段产业发展的核心焦点。