微信改版啦!想第一时间接收机器人行业最新资讯,请点击蓝字关注维科网机器人→并点击主页右上角→将公众号设为星标
近日,东莞宏远工业区股份有限公司(下称"粤宏远")公告,拟以现金方式受让深圳市金旺达机电有限公司(下称"金旺达")100%股权并获得控制权,交易价格拟不超过5.5亿元。最终价格以评估报告为依据、经协商确定,并以正式协议为准。

这笔交易的几个关键数字,值得先摆出来。
以2026年7月31日为基准日,5.5亿元的对价相较金旺达归母净资产,增值率约286%。同时,据初步估算,本次交易预计将产生商誉约4亿元。
业绩承诺随之而来。补偿义务人向粤宏远承诺,金旺达2026年至2029年每年净利润分别不低于3600万元、4150万元、4750万元和5500万元,四年累计不低于1.8亿元。若四年期满累计完成率未达100%,补偿义务人需向粤宏远予以补偿。
作为参照,金旺达2025年全年营收2.13亿元、归母净利润3208万元;而2026年1—7月,其营收已达1.89亿元、归母净利润3383万元。七个月的利润已经超过去年全年。增长曲线确实不错,但四年1.8亿元的累计承诺,意味着买方和卖方已经把"高增长"写进了合同。

买家是谁:一家需"第二曲线"的东莞老牌上市公司
粤宏远成立于1992年,1994年在深交所挂牌,是东莞市第一家上市公司。它起步于工业区开发与厂房租赁,逐步发展称主要业务包括房地产开发销售、含铅废旧资源回收与利用、工业区厂房租赁、水电工程建设等业务。
而这些和机器人没有半点关系。
更现实的问题是,它的基本盘。2026年上半年,粤宏远营业收入3.19亿元,同比增长32.20%;归母净利润为 4523.59 万元,同比下降 55.32%,上年同期 1.01 亿元;扣非归母净利润为 2803.24 万元,上年同期亏损 1391.6 万元,同比扭亏为盈。
拆开业务结构更能看出焦虑所在:近九成营收来自废旧铅蓄电池回收业务,而这部分的毛利率为-0.56%;真正赚钱的是占比仅5.36%的房地产出租业务,毛利率高达53.41%。
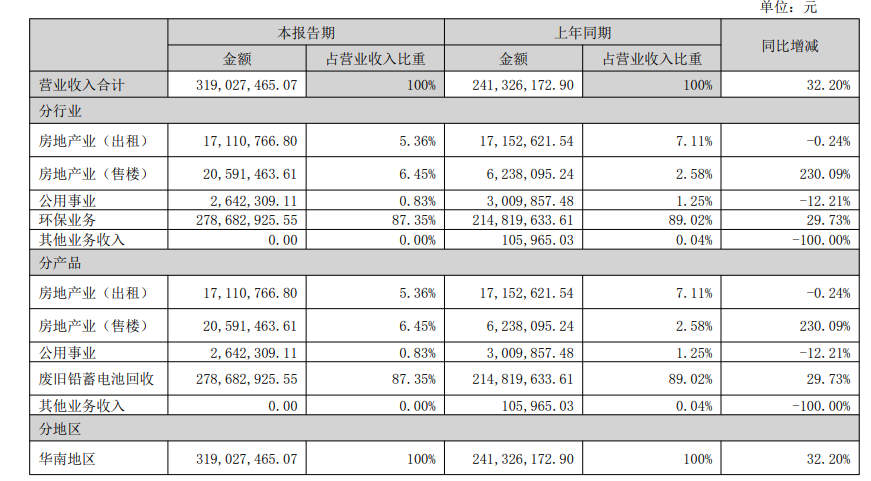
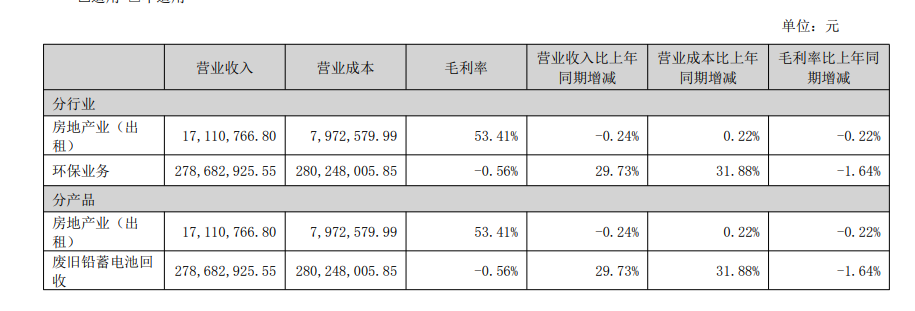
一边是低毛利甚至负毛利的回收主业,一边是收缩中的地产业务。最投资者关系活动记录表显示,粤宏远保持着积极调研和探索符合公司发展战略的优质项目与业务机会,未来将持续优化资产与业务结构,促进企业转型,积极在新领域中布局和尝试,以期构建第二增长曲线,为公司长远发展夯实基础。
这并非它第一次出手。2025年1月,粤宏远曾拟以现金收购博创智能约60%股权,并已支付1.3亿元诚意金,交易对方还质押了30%股份作为担保。但短短半年后,6月,交易因方案与价格未能达成一致而告吹。博创智能主营智能注塑成型装备,是国家级专精特新"小巨人"。换句话说,粤宏远一度已经摸到了"高端装备"的边,却没能真正上岸。
这一次,金旺达或许可以看作是它的第二次尝试。
标的是谁:一家做了近二十年精密传动研发商
金旺达成立于2009年,深耕精密传动功能部件近二十年。该公司核心产品包括精密直线导轨、精密滚珠丝杠、精密行星滚柱丝杠、精密减速机、KKR 钢基模组、GTHA 内嵌式铝基模组、铝基丝杠模组等,可实现微米级进给与定位精度,满足高端自动化设备对高精度、高速度、长时间稳定运行的要求。

据披露,金旺达目前已具备灵巧手用微型滚珠丝杠的量产能力,并自主研发行星滚柱丝杠。这正是当下机器人产业链中最抢手、也最"卡脖子"的环节。
技术上,金旺达并非无名之辈:自研KTH标准丝杠滑台,打破海外品牌壁垒;对标中国台湾上银KK系列开发出KKM系列模组,并进入苹果供应链;推出专利产品KKR轨道一体式钢基丝杠模组,实现同类产品国产化;创新的陀飞轮静音直线电机模组,重复定位精度达±0.005mm,运行噪音低至40分贝,最高速度达6m/s。
客户名单同样亮眼。该公司产品广泛应用于新能源、3C电子、LCD/LED面板、汽车制造装备和医疗等高端自动化领域,其中3C占比约40%、新能源(锂电+光伏)约40%、显示面板约6%,其余约14%来自汽车与医疗设备。金旺达长期为比亚迪、宁德时代、华为、富士康、歌尔股份、立讯精密、京东方等企业的设备供应商批量配套,产品还间接进入苹果、特斯拉的产线。
截至2026年7月31日,金旺达总资产3.38亿元。
值得注意的是,这并不是金旺达第一次站在资本市场的聚光灯下。
今年2月,国内内燃机尾气污染治理龙头凯龙高科曾公告,拟通过发行股份及支付现金方式,购买金旺达70%股权,并向其实控人募集配套资金。然而8月,因中介机构未能在董事会决议公告日后6个月内完成加期审计和补充尽职调查,凯龙高科无法按期发出股东会通知,经协商后宣告终止本次重大资产重组。
仅仅两个月后,金旺达就出现在了粤宏远的公告里。从凯龙高科到粤宏远,从"发股+现金"到"纯现金",从70%到100%——这家精密传动公司显然并不缺少买家,缺的是一笔能真正落地的交易。
那么,这一次粤宏远的现金方案,又能否走得更远?
写在最后
如今,没有机器人业务的上市公司收购机器人产业链企业正在成为常态;反过来,机器人产业链企业入主没有机器人业务的上市公司也不鲜见。智元与上纬新材的组合,早已写下了这个资本故事的范本。
就在刚刚过去的9月,处于退市风险警示状态的美芝股份,由北京深朴智能担任产业投资人、联合体牵头方的投资联合体,被确定为公司庭外重组及后续司法重整的中选投资人,深朴智能的目的直指控股股东之位。
摩根士丹利近期报告指出,中国作为全球最大的机器人市场和制造中心,正迎来新一轮高速增长期——2024年中国机器人市场规模已达470亿美元,占全球总量的40%;预计到2028年将增至1080亿美元,年复合增长率约23%。
高速增长的背后,是机器人产业链从"零部件"到"核心部件"的国产化提速,正从海外巨头垄断中撕开缺口,一批"小而专"的中国供应商借此打开成长空间。对资本市场而言,这条确定性较高的赛道,也成为传统企业跨界转型与资产并购的集中去处。
精彩推荐

联系我们