概述
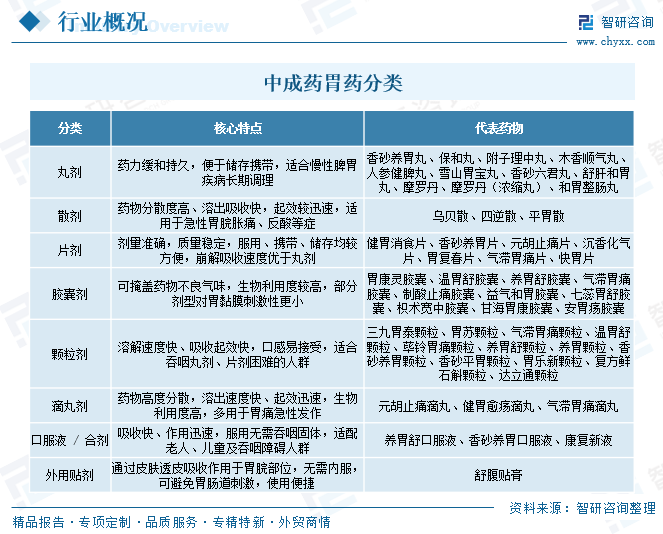
中成药胃药是在中医药理论指导下,以中药材为原料,按照固定处方、标准制剂工艺加工制成丸、散、片、胶囊、颗粒等多种剂型,主要用于治疗胃痛、胃酸、胃炎、胃溃疡、消化不良等脾胃系病证的中药成方制剂。按剂型不同,中成药胃药可以分为丸剂、散剂、片剂、胶囊剂、颗粒剂、滴丸剂、口服液/合剂、外用贴剂等类型,其中,丸剂药力缓和持久,最宜慢性脾胃虚弱者的长期调养;散剂、颗粒剂、滴丸剂及口服液因溶出或吸收迅速,多用于急性胃痛、胀满、反酸等症的快速缓解;片剂与胶囊剂则在剂量准确、服用便捷与生物利用度之间取得平衡,兼顾了稳定性与疗效;而外用贴剂另辟蹊径,通过透皮给药规避了胃肠道刺激,为不便内服或惧针畏药者提供了温和选择。

市场政策
我国高度重视中医药产业发展,相继发布《中医药振兴发展重大工程实施方案》《关于全面推进紧密型县域医疗卫生共同体建设的指导意见》《深化医药卫生体制改革2024年重点工作任务》《中药标准管理专门规定》《关于促进数字中医药发展的若干意见》关于加快推进县级中医医院高质量发展的意见》《关于加快推进中医优势专科建设的意见》《关于简化港澳已上市传统口服中成药内地上市注册审批的公告》《关于提升中药质量促进中医药产业高质量发展的意见》《中药工业高质量发展实施方案(2026—2030年)》《关于改革完善儿童用药供应保障机制的实施意见》等一系列政策支持、鼓励和规范行业发展,为我国中成药胃药行业发展提供了良好的政策环境。


产业链
中成药胃药行业上游主要包括中药材种植、制药设备、医药包装、药用辅料等行业;行业中游为中成药胃药研发、生产等环节;行业下游主要包括医疗机构(医院、社区卫生中心、乡镇卫生院等)、零售药店(城市实体药店+网上药店)等销售渠道以及终端消费者。

医疗卫生机构是中成药胃药最核心的流通终端,近年来,我国医疗卫生机构总量稳步扩张,据国家统计局数据,2025年全国医疗卫生机构数量达110.83万个,同比增长1.3%,医疗机构数量不断增加直接带动中成药胃药的临床采购需求稳步提升,同时,中医药振兴发展政策红利持续落地,国家医保目录动态调整向消化系统中成药倾斜,基层医疗机构中医药服务能力不断提升,多重因素共同驱动中成药胃药市场规模稳步扩容,临床端应用场景与渗透率持续拓展。

相关报告:智研咨询发布的《》

发展现状
随着现代生活节奏加快、饮食作息失序与职场压力持续攀升,慢性胃炎、功能性消化不良等胃部疾病发病率逐年走高,国内患者基数持续扩容,叠加居民健康认知升级与“治未病”理念的广泛普及,胃部慢病的长期调理与日常养护需求加速释放,中成药凭借辨证施治、整体调理的核心治疗逻辑,兼具不良反应低、适宜长期服用的产品特性,与慢性胃病的长期干预需求高度契合,在临床端与消费市场的认可度持续提升,据米内网数据显示,我国三大终端六大市场中成药胃药(胃炎、溃疡)销售额自2021年起一直维持在100亿元以上,且年度涨跌幅的范围均不超过2%,是医药市场中为数不多运行平稳、增长确定性较强的细分品类。

从销售额结构来看,2025年,我国中成药胃药(胃炎、溃疡)呈现“医疗终端为主、零售药店崛起”的双轮驱动格局,其中,公立医疗机构终端仍占据主导地位,占比超60%,但近年来受集采控费、处方外流等政策影响,该渠道增长承压,规模连续下滑,相比之下,零售药店终端虽仅占36.15%,却展现出强劲增长韧性,自2020年以来持续攀升,2025年更创下历史新高,涨至37.6亿元,成为对冲医疗终端下滑、稳定百亿市场总盘的关键力量,尤其是网上药店,增幅最为迅猛,2020-2025年连续增长了60.83%、69.12%、70.04%、24.55%、26.66%、26.94%,整体规模从2019年的9500多万元一路飙涨至2025年的8.9亿元,潜力不容小觑。


竞争格局
我国中成药胃药市场呈现“双轨并行、龙头错位”的竞争格局,公立医疗机构终端与零售药店终端的头部企业阵营高度重叠,但座次与集中度差异显著,在公立医疗机构终端,扬子江药业以13.48%的份额蝉联榜首,华润三九以13.28%紧随其后,两者差距仅0.2个百分点,形成“双雄对峙”态势,而零售药店终端,格局截然不同,华润三九以16.68%的份额遥遥领先,是唯一份额超10%的集团,TOP2的好医生集团仅占8.39%,两者差距达8.29个百分点,华润三九的“绝对龙头”地位难以撼动。

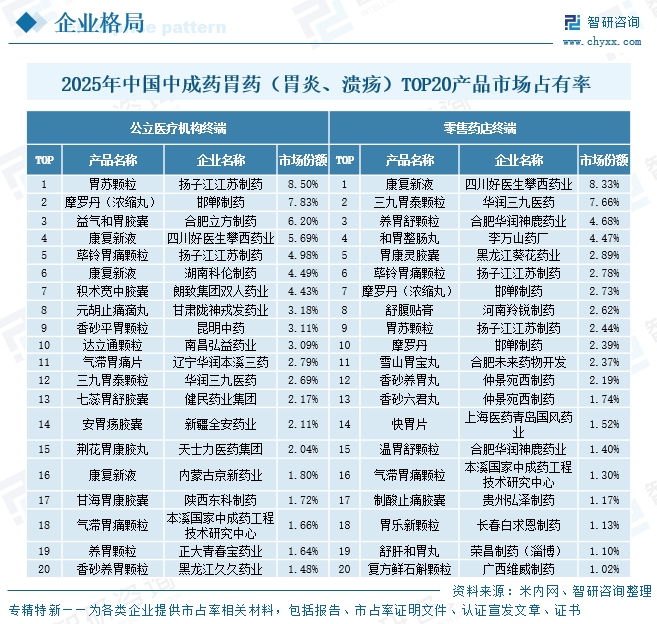
分产品来看,2025年,公立医疗机构终端品牌集中度相对较高,TOP20产品市场占有率高达71.60%,其中,扬子江江苏制药的胃苏颗粒以8.50%的份额高居榜首,其同企业的荜铃胃痛颗粒(4.98%)位列第五,两大独家品种合计贡献13.48%,确立了扬子江在公立端的集团优势。邯郸制药的摩罗丹(浓缩丸)以7.83%紧随其后,排名上升2位,是公立端增长最快的头部品牌之一。合肥立方制药的益气和胃胶囊以6.20%排名第三,排名上升3位,表现亮眼。
而零售药店终端产品格局更为分散,TOP20产品合计份额仅55.93%,远低于公立端,其中,四川好医生攀西药业的康复新液以8.33%反超成为零售端榜首;华润三九医药的三九胃泰颗粒以7.66%紧随其后,同集团的养胃舒颗粒(4.68%)和温胃舒颗粒(1.40%)分别位列第3和第15位;邯郸制药的摩罗丹(浓缩丸)(2.73%)和摩罗丹(2.39%)两种剂型合计达5.12%,实现双规格覆盖不同消费需求;扬子江江苏制药的荜铃胃痛颗粒(2.78%)和胃苏颗粒(2.44%)合计5.22%,零售端表现同样稳健。值得注意的是,李万山药厂的和胃整肠丸(4.47%)和黑龙江葵花药业的胃康灵胶囊(2.89%)等品种仅在零售端上榜,显示出OTC属性品种在零售渠道的独特优势。

发展趋势
1、创新研发加速,新药与经典名方双轮驱动
未来,中成药胃药市场增长的核心动力将来自产品端的创新。一方面,以中药1.1类新药为代表的创新药研发明显提速,这些新药凭借更清晰的疗效和安全性数据,在医保支持下将快速抢占市场,成为搅动格局的“核心变量”。另一方面,对经典名方的二次开发和现代化研究将持续深入。企业将通过现代药理研究,为传统名方赋予新的科学内涵与临床证据,使其更好地满足现代循证医学的要求。
2、政策规范趋严,行业面临“提质增效”大洗牌
政策将成为重塑行业格局的关键力量,主要体现在“促优”和“汰劣”两个方面。首先,中成药已正式被纳入国家药品集中带量采购,部分OTC品种也首次被纳入。这意味着过去依赖高毛利的零售模式将受到冲击,倒逼企业通过规模效应或成本控制来维持利润。其次,药品监管标准大幅提升。根据规定,自2026年7月1日起,中成药说明书如“禁忌”、“不良反应”等项仍标注“尚不明确”,将不予再注册。这一“最严清退”政策将迫使大量缺乏安全性数据的老品种退出市场,从而净化市场环境,为那些注重研发、拥有完整临床数据链的优质产品腾出更大的发展空间。
3、渠道变革深化,零售与线上渠道成主战场
市场渠道的重心正从公立医疗机构向零售端,尤其是线上渠道转移,在这一趋势下,网上药店正成为增长最快的细分渠道。消费者的购药习惯正从传统的“到店咨询”向“线上购买+即时配送”转变,形成了“线下与线上双轮驱动”的稳定局面。未来,药企的渠道策略将更加侧重零售端的品牌建设与线上流量的运营。
4、需求升级与品类拓展,从“治已病”向“防未病”延伸
终端需求的变化将推动产品与服务的升级。随着患者规模庞大及健康意识的提升,市场正从单一的“治疗”向“治疗+调理+预防”的综合健康管理转变。这促使行业拓展新的品类和适应症。例如,一些头部企业的产品已开始探索用于功能性消化不良等更广泛适应症。同时,部分中成药在调节肠道菌群、修复黏膜损伤等方面的新证据,也为产品开拓了新的应用场景和价值定位,助力企业突破同质化竞争,寻找新的增长点。
●以上数据及信息可参考智研咨询(www.chyxx.com)发布的《中国中成药胃药行业市场现状分析及投资趋势研判报告》。
● 您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
往期推荐

中国专业的产业咨询服务平台
智研咨询(www.chyxx.com)专注产业咨询十八年,是中国产业咨询领域专业服务机构。公司以“用信息驱动产业发展,为企业投资决策赋能”为品牌理念。为企业提供专业的产业咨询服务,主要服务包含精品行研报告、专项定制、月度专题、市场地位证明、专精特新申报、可研报告、商业计划书、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。

智 研 产 研 中 心
深度剖析 全景思维 优质服务




部分案例



智 研 咨 询 优 势
专业 严谨 权威 客观

18年产业研究经验

自主研发数据库

10000+客户选择

100+团队成员

质量领先保障

精密准确的研究方法

权威资质

99.9%客户满意率

完善的售后保障

文章转载、引用说明:
智研咨询推崇信息资源共享,欢迎各大媒体和行研机构转载引用。但请遵守如下规则:
1.可全文转载,但不得恶意镜像。转载需注明来源(智研咨询)。
2.转载文章内容时不得进行删减或修改。图表和数据可以引用,但不能去除水印和数据来源。
如有违反以上规则,我们将保留追究法律责任的权力。