【内容目录】
一、关键材料地图:七类材料在AI加速器封装中的位置
二、材料①②:TSV硅中介层vs TGV玻璃基板——性能边界与国产工艺链
三、材料③:混合键合介质从SiO₂走向SiCN
四、材料④:高纯电镀铜电极——从“填得满”走向“晶粒可控、低温可键合”
五、材料⑤⑥:硅光SOI与IOX玻璃波导——CPO光互连的两块“底板”
六、材料⑦:金刚石热沉片——千瓦级AI芯片突破“热墙”
七、总结与展望:材料是下一阶段的主战场
【本文涉及的相关企业】
京东方、沃格光电(通格微)、云天半导体、蓝思科技、彩虹股份、凯盛科技、戈碧迦、旗滨集团、康宁、肖特、AGC、NEG、MKS安美特、麦德美爱法、东威科技、天承科技、艾森股份、华海清科、DNP、JNTC、雅克科技、南大光电、江丰电子、有研新材、上海新阳、安集科技、中巨芯、飞凯材料、光华科技、Soitec、沪硅产业(新傲科技)、广东硅峰、Element Six、Coherent、Diamond Foundry、住友电工、Akash Systems、化合积电、力量钻石、黄河旋风、中南钻石、四方达、国机精工、沃尔德等。
一、关键材料地图:七类材料在AI加速器封装中的位置
先进封装每一次结构升级,背后都是一次材料换代。图1以一颗AI加速器的“2.5D/3D+CPO”封装为例,标出了七类关键材料的位置:①TSV硅中介层、②TGV玻璃基板、③混合键合介质SiO₂/SiCN、④高纯电镀铜电极、⑤硅光SOI晶圆、⑥IOX离子交换玻璃波导、⑦金刚石热沉片。自下而上看,PCB主板之上是带ABF增层的玻璃芯载板,其上为TSV硅中介层,GPU/ASIC与HBM堆栈并排安放在中介层上;侧面由EIC驱动芯片与PIC(SOI)组成光引擎,光路从玻璃芯内部引出;最上方的金刚石热沉/散热盖承担1–2 kW以上的热流。
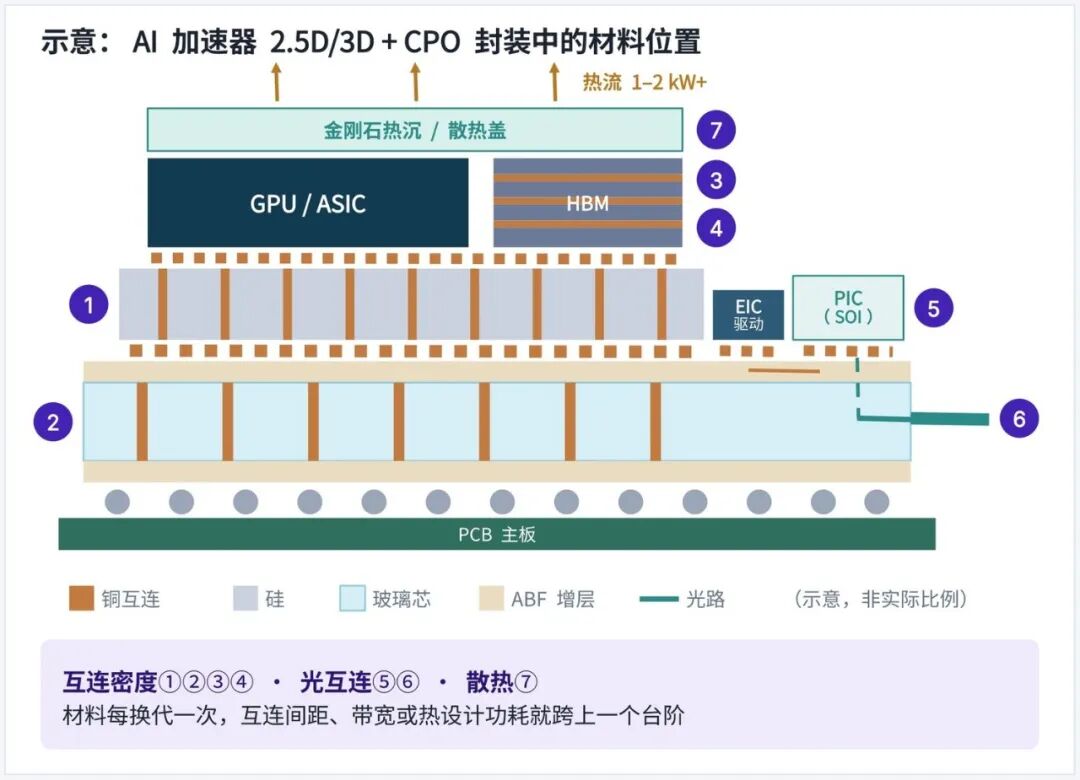
图1:AI加速器2.5D/3D+CPO封装中的七类关键材料位置示意(非实际比例)。来源:imec、应用材料、康宁、Soitec公开资料;各公司公告;深芯盟绘制的结构示意。
七类材料对应三条性能主线:互连密度(①TSV/②TGV、③键合介质、④电镀铜)、光互连(⑤SOI、⑥IOX波导)与散热(⑦金刚石热沉)。材料每换代一次,互连间距、带宽或热设计功耗就跨上一个台阶。图2概括了每类材料的定位、关键工艺与国内代表企业。

图2:七类关键材料的定位、关键工艺与国产代表企业。来源:各公司公告;imec、应用材料、康宁、Soitec公开资料;深芯盟整理。
国产化呈梯度分布:TSV/TGV与电镀铜已进入批量与小批量;SiCN键合介质、SOI、金刚石热沉处于验证与小批量;IOX玻璃波导仍在研发。下文逐一展开。
二、材料①②:TSV硅中介层vs TGV玻璃基板——性能边界与国产工艺链
材料①TSV硅中介层与材料②TGV玻璃基板,是2.5D/3D封装中“走电”的两种底座。表1以行业典型值对比了硅、玻璃与有机(ABF/BT)三类中介层/芯板材料:硅赢在布线密度与导热,可做到亚微米前道BEOL布线、导热约150 W/m·K,但受限于12英寸晶圆尺寸与成本;玻璃赢在低损耗、CTE可调与面板级加工,介电损耗Df仅0.001–0.003、CTE 3–8 ppm/K可调、可在510×515 mm面板上加工,短板是导热(1.1–1.4 W/m·K)与脆性;有机材料成本最低、主流量产,但布线能力与CTE匹配已逼近极限。

表1:三类中介层 / 芯板材料对比(典型值)。来源:《玻璃基板与硅光子融合产业链研究报告》;行业典型值;深芯盟整理。
两者将长期并存、分场景使用:硅中介层仍是超高密度2.5D互连的主力(国产代表:武汉新芯、盛合晶微、天成先进,工艺为深硅刻蚀、绝缘衬层与铜填充);玻璃则面向下一代大尺寸芯板与中介层(国产代表:京东方、沃格、云天,以及彩虹、凯盛等原片厂)。
TGV的制造可拆为五步工艺链(图3):①玻璃原片→②激光改性+湿法刻蚀→③种子层PVD→④填孔电镀→⑤平坦化+RDL。各环节的国际与国产供应商如下:
▸ 玻璃原片:国际为康宁、肖特、AGC、NEG;国产为彩虹股份、凯盛科技、戈碧迦、旗滨集团。
▸ 激光改性+湿法刻蚀:国际为LPKF(LIDE)、Plan Optik;国产为帝尔激光、大族激光、华工激光、德龙激光。
▸ 种子层PVD:国际为应用材料等;国产为北方华创、矩阵科技。
▸ 填孔电镀:国际镀液为MKS安美特、麦德美爱法;国产设备为东威科技、盛美上海,镀液为天承科技、艾森股份。天承科技TGV填孔电镀AR 10–15指标已超越国际品牌;JNTC将铜填充时间压缩至分钟级。
▸ 平坦化+RDL:要求TTV<0.5 μm、Ra<0.3 nm;国产为华海清科(CMP设备),京东方、沃格(RDL多层)。

图3:TGV五步工艺链:国际vs国产供应商(左下为DNP TGV孔壁覆铜截面官方SEM)。来源:《玻璃基板与硅光子融合产业链研究报告》;《先进封装电镀液厂商技术创新与竞争力分析》;DNP产品技术公告;The Elec;深芯盟整理。
判断:TGV国产工艺链呈现“设备先行、原片滞后”的特点——激光、电镀、PVD、CMP设备均已有国产批量订单,而高端特种玻璃原片仍是最大短板。
三、材料③:混合键合介质从SiO₂走向SiCN
混合键合(Hybrid Bonding)是真正的无凸块(Bumpless)3D互连技术,典型应用如台积电SoIC、AMD 3D V-Cache。其界面由超平整无机介质(SiO₂或SiCN)与高纯电镀铜电极组成:室温贴合后加热退火,实现介质–介质共价键合与铜–铜金属晶界扩散熔合,互连间距可缩减至1微米以下。
工艺上分为三步(图4):表面准备→常温预键合→高温退火。介质先在常温下形成氢键/共价键,退火时铜膨胀闭合凹陷并互扩散。介质面因此决定了键合的机械强度与可靠性。

图4:混合键合原理:表面准备→常温预键合→高温退火。来源:混合键合工艺示意;imec公开资料;深芯盟整理。
目前主流介质是SiO₂,已支撑约1 μm间距的量产(CIS/3D NAND)。进入亚微米间距后,SiCN成为演进方向(表2):Si–C/Si–N表面活化后键合能更高;250°C退火即可达到高强度,且高温下不退化;自身即可作为铜扩散阻挡与钝化层,还能阻隔气体扩散;界面热稳定性更好,利于多次后续工艺。可微缩性方面,imec已把W2W间距从2023年的400 nm推进到2026年的200 nm(图5)。

表2:SiO₂ vs SiCN:键合介质关键性能对比。来源:imec(IEDM 2023;2026年W2W成果);Semiconductor Engineering(2026-07);应用材料(2023-07);深芯盟整理。

图5:imec / EVG 2026:Cu/SiCN W2W 200 nm间距TEM,全片键合后overlay<40 nm。来源:imec / IEEE;深芯盟整理。
产业链与国产进展:国际上,应用材料推出Insepra SiCN沉积系统(宣称业界最高介质键合强度),EVG、Besi主导键合设备。国内,拓荆科技PECVD/ALD覆盖约100种介质工艺,Dione 300(W2W)获重复订单,Pleione(D2W)已出货,并配套Propus预处理与Crux/Ascella量测;前驱体方面,雅克科技、南大光电等在推进硅基前驱体国产化。
判断:SiO₂已支撑约1 μm间距量产;进入亚微米间距后,SiCN以更高键合能、自带铜阻挡与更低退火温度成为主流演进方向。国产路径是“设备+前驱体”双轮:拓荆已打通沉积—活化—键合—量测,下一道门槛是SiCN低温沉积、表面粗糙度与前驱体纯度/批次一致性。
四、材料④:高纯电镀铜电极——从“填得满”走向“晶粒可控、低温可键合”
为何要“高纯+细晶”:混合键合依赖铜原子在低温下跨界面扩散,杂质与粗晶会造成空洞与接触电阻升高;细晶/纳米孪晶铜可将Cu–Cu键合温度降至200°C以下。因此,电镀铜的要求已从TSV时代的“填得满”,升级为“晶粒可控、低温可键合”。混合键合铜电极的制造包括五道工序(表3)。

表3:混合键合铜电极五道工序与产业链。来源:《先进封装电镀液厂商技术创新与竞争力分析》;MacDermid Alpha、imec公开资料;各公司公告;深芯盟整理。
与国际领先水平相比(表4):国际已做到0.2 μm以下的细晶铜且取向可控,国内在0.5–2 μm、取向控制仍在研发;国际已形成nt-Cu体系、<200°C低温键合,国内天承科技在开发特殊结构添加剂,尚未量产;镀液纯度方面,艾森的高纯硫酸铜基液已达ppb级,但添加剂仍有差距;TSV填孔方面,国际AR≥15:1、空洞率<0.01%,国内AR 10–15:1、空洞率<0.1%。

表4:高纯电镀铜:国际领先vs国内现状。来源:《先进封装电镀液厂商技术创新与竞争力分析》;MacDermid Alpha、imec公开资料;深芯盟整理。
从国产电镀液厂商2025年市场表现指数看(图6,基于技术、财务、盈利、市场、产能五维量化模型),安集科技(358.16)、上海新阳(258.6)领先,艾森股份(181.8)、天承科技(179.61)、光华科技(175.36)、飞凯材料(169.38)紧随其后。铜电镀液约占国内先进封装镀层材料的65%。

图6:国产电镀液厂商2025年市场表现指数。来源:《先进封装电镀液厂商技术创新与竞争力分析》(指数基于2023–2025财年公开财报);深芯盟整理。
判断:TSV/RDL铜电镀液已具备替代能力,差距集中在混合键合用超细晶铜与添加剂纯度;“镀液+设备+工艺”协同验证是破局关键。
五、材料⑤⑥:硅光SOI与IOX玻璃波导——CPO光互连的两块“底板”
材料⑤和⑥是CPO光互连的两块“底板”:SOI是“芯片内的光路”(PIC制造衬底),IOX是“基板内的光路”(光纤到芯片的最后一毫米),CPO放量将同时拉动两者。
材料⑤硅光SOI晶圆:Smart Cut键合剥离制造。工艺分四步(图7):①热氧化,在表面生成SiO₂;②H⁺注入,形成氢致剥离面;③翻转键合,与支撑片常温键合;④剥离+抛光,得到超薄均匀的顶硅,余片可回收再用。成品自上而下为220 nm顶硅(n≈3.48)、埋氧SiO₂(BOX,n≈1.44)与硅衬底(Handle)。顶硅与埋氧之间的高折射率差把光限制在亚微米波导中,使SOI成为硅光PIC的标准衬底。

图7:硅光SOI晶圆:Smart Cut键合剥离制造流程与结构。来源:《Soitec公司介绍》;武汉新芯“芯光计划”;Smart Cut流程为深芯盟绘制示意。
格局上,Soitec掌握Smart Cut专利,硅光SOI全球份额超过95%;国产方面,沪硅产业(新傲科技)在推进,武汉新芯“芯光计划”布局光电融合—SOI,广东硅峰亦有布局。每颗PIC都需要SOI衬底,CPO放量就意味着硅光SOI刚需。国产硅光SOI处于验证与小批量阶段,顶硅厚度均匀性与低缺陷密度是进入光模块供应链的门槛。
材料⑥IOX离子交换玻璃波导:玻璃自身“走光”。在AgNO₃/NaNO₃熔盐浴中,特种玻璃基板中的Na⁺被Ag⁺替换,折射率局部提升Δn≈0.01–0.02;再经场辅助扩散形成埋入式渐变折射率波导(掩膜开窗控制波导位置),传播损耗0.041 dB/cm,可在玻璃内完成250→50 μm扇入与模场变换(图8)。

图8:IOX离子交换玻璃波导原理:Ag⁺入 / Na⁺出,形成渐变折射率埋入波导。来源:《玻璃基板与硅光子融合产业链研究报告》;康宁公开资料;深芯盟整理。
康宁GlassBridge的实测数据显示了IOX波导的量产价值(表5):单端耦合损耗1.44 dB,对准公差放宽30倍(±30 μm),单通道装配<15 s,量产良率>90%,光引擎BOM可降低20%–30%。

表5:传统FAU有源对准vs康宁GlassBridge实测。来源:康宁公告及IEEE ECTC 2026;《玻璃基板与硅光子融合产业链研究报告》;深芯盟整理。
康宁于2026年推出GlassBridge(ECTC 2026披露),并与GlobalFoundries验证了玻璃波导边缘耦合;离子交换炉与场辅助扩散等IOX核心工艺由康宁掌握,国内仍处研发阶段。
判断:这两类材料是国产短板最突出的环节——硅光SOI由Soitec高度垄断,IOX玻璃配方与工艺由康宁主导,“特种玻璃原片+SOI衬底”应列为材料攻关的优先级。
六、材料⑦:金刚石热沉片——千瓦级AI芯片突破“热墙”
GPU单芯片功耗正快速攀升:从A100的400 W、H100的700 W、B200的1000 W,走到Rubin的1200 W,Feynman预计超过2000 W(图9左)。3D SoIC与16层HBM4让热量“出不去”,散热成为继互连之后的第二道墙。金刚石的热导率达1800–2200 W/m·K,是铜(401 W/m·K)的4–5倍,CTE约1.1 ppm/K、接近硅,是突破热墙的关键材料(图9右)。

图9:GPU单芯片功耗(W)与热导率对比(W/m·K)。来源:NVIDIA GTC;《从Feynman架构看金刚石散热在先进封装中的崛起》;Feynman功耗为预估值;深芯盟整理。
金刚石散热有四条技术路线(图10):CVD金刚石热沉片热导率1800–2200 W/m·K,贴装于芯片背面或散热盖,已量产;金刚石–铜复合热导率600–900 W/m·K,CTE 6–9 ppm/K可调、易加工,处于小批量;金刚石直接键合以晶圆级D2W与芯片一体化,去除TIM界面热阻,仍在研发;金刚石–SiC复合冷板为面向>1 kW芯片的系统级液冷方案,处于验证。国际厂商包括Element Six、Coherent、Diamond Foundry、住友电工、Akash Systems;国内包括化合积电、力量钻石、黄河旋风、中南钻石、四方达、国机精工、沃尔德。
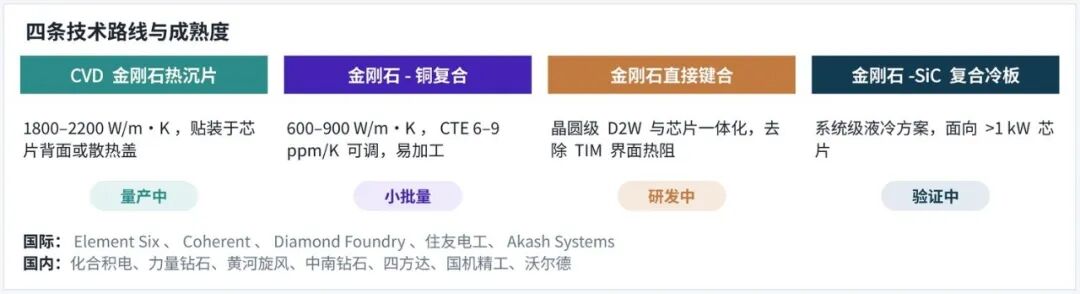
图10:金刚石散热四条技术路线与成熟度。来源:《从Feynman架构看金刚石散热在先进封装中的崛起》;各公司公开资料;深芯盟整理。
国产突破:云天+厦门大学+华为。在ECTC 2026上,云天半导体联合厦门大学和华为展示了晶圆级金刚石散热键合成果(图11):在4英寸多晶金刚石晶圆上,以低温集体D2W键合一次集成65颗硅芯片;采用等离子体活化+金属纳米层降低界面热阻;以临时键合抑制翘曲,翘曲降低67%;并通过高温存储、回流、温循等可靠性测试。其意义在于,金刚石从“贴片”走向晶圆级集成。

图11:国产突破:4英寸多晶金刚石晶圆上低温集体键合65颗硅芯片(ECTC 2026)。来源:《技术突破!云天半导体携手厦门大学、华为攻克金刚石散热晶圆键合难题》;深芯盟整理。
判断:国内拥有人造金刚石产能规模优势,云天+厦大+华为已打通晶圆级键合;下一步攻关8英寸以上大尺寸、精密抛光与界面热阻。
七、总结与展望:材料是下一阶段的主战场
把平台与材料放在同一张国产化矩阵中看(表6)。平台侧,2.5D硅中介层、3D微凸块与存储W2W混合键合已量产,存算3D(湖北星辰技术)已风险量产,D2W、玻璃芯与CPO处于验证——国产先进封装已从“能不能做”进入“良率、成本与客户导入”阶段。材料侧整体落后平台约一个身位:TSV/RDL铜电镀液率先量产,硅光SOI、金刚石热沉小批量,SiCN键合介质、特种玻璃原片处于验证,细晶/纳米孪晶铜与IOX玻璃波导仍在研发。

表6:国产化阶段矩阵:平台已批量落地,材料处在“验证→规模化”的爬坡期。来源:各公司公告、招股书与半年报;行业调研与展会资料;阶段判断为深芯盟基于公开信息的评估,截至2026年10月。

表7:2026–2030年关键节点展望(含预期)。来源:前文各节;Yole;公司公告;时间节点含公开规划与深芯盟预期,仅供参考。
材料是下一阶段的主战场。基于七类材料的梳理,我们给出三个判断:
判断一|材料:从“单点替代”走向“体系协同”。电镀液、键合介质、SOI、特种玻璃与金刚石都必须与设备、工艺联合验证;国产材料的胜负手在于纯度、批次一致性与封装厂认证周期。关键词:纯度·一致性·联合验证。
判断二|平台:2.5D/3D进入“量产+爬坡”。盛合晶微2.5D收入占比过半、武汉新芯晶圆级3D已量产;下一步是3.3倍以上光罩中介层、硅桥与D2W混合键合的良率爬坡与客户导入,这将直接决定TSV、SiCN与电镀铜等材料的放量节奏。关键词:良率·产能·客户导入。
判断三|前沿:玻璃+光+热三重融合。玻璃芯板同时承载TGV走电与IOX走光,金刚石破解千瓦级热墙;2028年前后有望形成“玻璃基CPO+金刚石散热”的新一代AI封装范式。关键词:玻璃基CPO·金刚石散热。