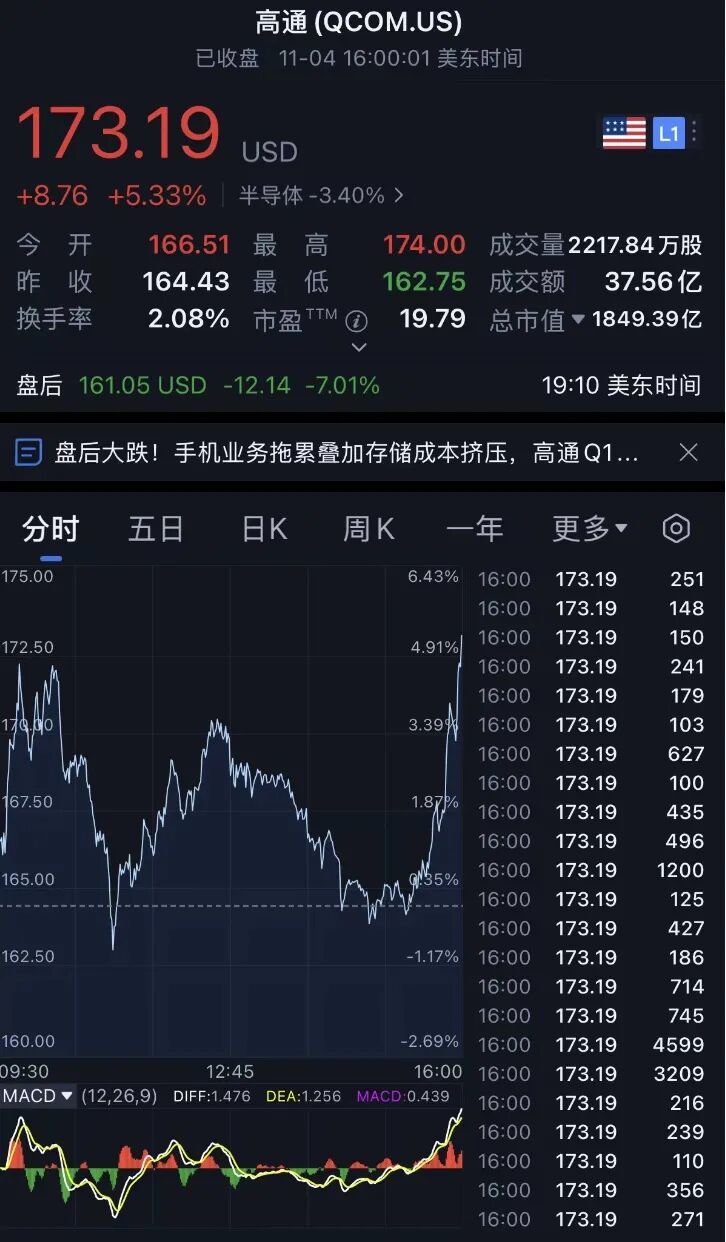


2026财年全年,高通GAAP经营活动现金流达111.45亿美元(约合人民币743.87亿元),非GAAP自由现金流为86.51亿美元(约合人民币577.41亿元)。在股东回报方面,该公司全年以78.17亿美元(约合人民币521.75亿元)回购普通股,并支付现金股息38.54亿美元(约合人民币257.24亿元),向股东返还的资本总额达116.71亿美元约合人民币778.98亿元)。

在费用方面,高通本季度(GAAP)研发与销售管理费用合计36.47亿美元(约合人民币243.42亿元),略高于指引区间;该公司预计2027财年第一季度该项费用将增至约38.50亿美元(约合人民币256.97亿元)。同时,本季度非GAAP运营费用为27.05亿美元(约合人民币180.55亿元),下一季度指引约为28亿美元(约合人民币186.89亿元)。

高通手机业务下滑有多个客观原因。一方面,苹果基带业务的收入逐渐减少;另一方面,全球智能手机市场整体需求趋于平稳,加上存储等零部件涨价推高了整机成本,使得消费者购买意愿降低。市场变动和客户调整两重因素使得高通传统的手机芯片业务难以继续高速增长。
相比之下,数据中心业务大幅增长,主要因为AI算力需求快速上升。随着大模型推理需求增加,云厂商需要定制化芯片来兼顾成本和性能。高通利用自身在定制ASIC芯片和光连接技术上的积累,进入了这一市场。通过从终端设备计算向云端基础设施的拓展,高通正在逐步弥补手机业务下降带来的营收缺口。