市场研究机构Omdia最新发文称,组件价格上涨与供应链压力正在推高LCD电视面板的制造成本,面板厂商在涨价方面的立场也随之更趋积极。
零部件:多重因素叠加,BOM成本持续上行
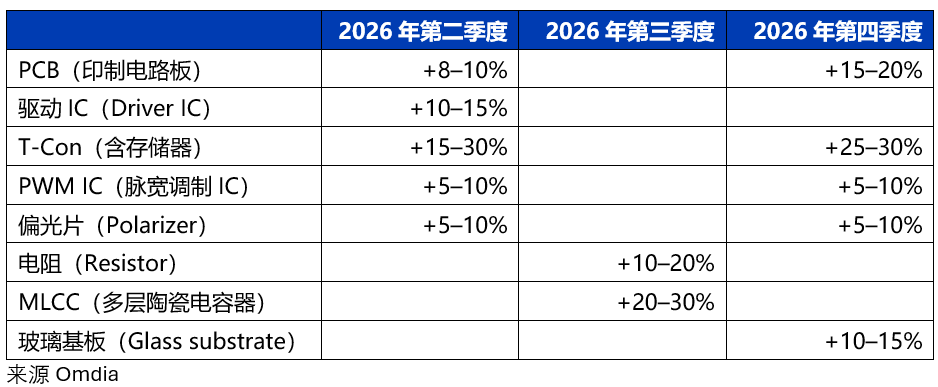
Omdia指出,面板厂商正面临零部件供应短缺,物料清单(BOM)成本不断上升。2026年,PCB、显示驱动IC、时序控制器(T-Con)、电源管理IC(PWM)、偏光片、电阻IC等关键组件价格均有所上涨,玻璃基板等材料价格亦不断抬高。推动因素包括:AI生态需求增长带来的供应竞争、半导体封装与测试产能有限、原油价格上涨,以及零部件供应链波动。自2026年第二季度起,显示组件制造商已陆续上调报价,多数已落地为实际涨价,部分仍在协商中——即使尚未最终敲定,预计也将推高面板厂商的BOM成本。
油价:沿石化链条传导至光学薄膜与包装材料
Omdia特别提示了原油因素。显示面板的光学薄膜高度依赖PET、PMMA、COP、PC等石化基聚合物,偏光片与背光模组中的功能性薄膜大多以此为原料,PVA、PI等材料亦以原油为源头——这些材料均源自石化炼制过程分离出的石脑油。2026年原油价格上涨,叠加中东局势加剧能源供应链风险,正沿石化产业链向光学薄膜、包装材料等显示组件传导成本压力。
成本:折旧下降难对冲,现金成本连涨两年
尽管Gen10.5代线折旧期于2025—2027年间陆续结束、折旧成本有所下降,但难以完全对冲零部件涨价:2026年65英寸LCD电视Open Cell面板现金成本预计同比上涨4%,2027年再涨6.6%。
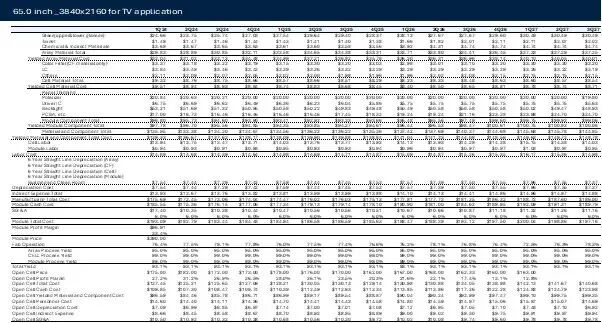
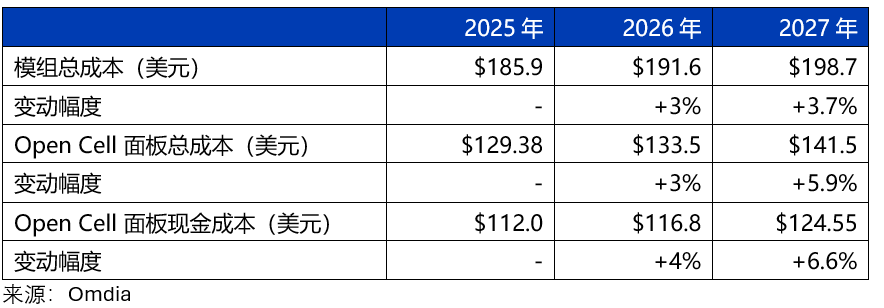
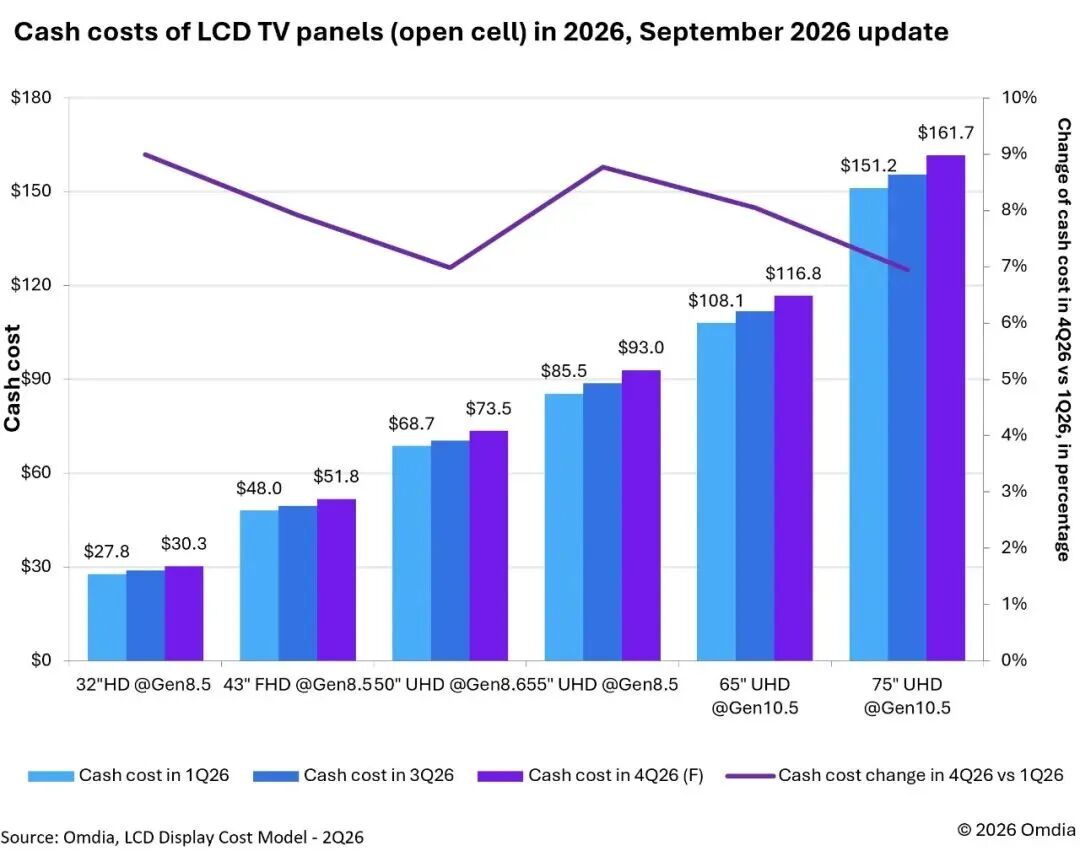
折旧下降使总成本涨幅相对温和,但现金成本持续上升仍是面板厂商绕不开的挑战。Omdia预计,2026年第四季度驱动IC、T-Con、PWM、偏光片及玻璃基板价格还将进一步上涨,推动2027年现金成本继续走高。
价格:三大中国厂商已致函客户,12月或实现小幅提价
成本压力正向价格端传导。9月及2026年第四季度,华星光电(China Star)、惠科股份(HKC)与京东方(BOE)三家中国面板厂商已向客户发送正式函件,说明部分面板产品的涨价计划,称零部件价格持续上涨正对其财务状况造成影响,需将供应链成本压力传导至客户;函件未列明具体调价产品,表示将由销售团队与客户逐一沟通协商。
Omdia预计,随着成本压力逼近临界点,LCD电视Open Cell面板厂商有望在2026年12月成功实现小幅提价;与此同时,厂商也在通过调整产能利用率避免市场供应过剩。
往期回顾
Review of previous periods