移动机器人是高端装备与智能物流融合的重点赛道,近年来,我国移动机器人产业链日趋完善,行业逐步由高速放量转向高质量竞争,海外市场拓展成效突出,投融资回归理性,一批产业项目加快落地,整体发展态势稳健向好。
Part.01

产业链

移动机器人产业链上游为零部件,包括减速器、伺服电机、控制器、传感器、机器视觉、末端执行器、机械臂、编码器等;中游为移动机器人本体制造,移动机器人可分为AGV机器人、AMR机器人;下游应用于汽车制造、新能源、3C电子,半导体、电商零售、健康医疗、物流等领域。

资料来源:中商产业研究院整理
Part.02

产业链上游分析

1.伺服电机
(1)市场规模
伺服电机又称执行电动机,是指在伺服系统中控制机械元件运转的发动机,在自动化设备的组成中占有重要地位。中商产业研究院发布的《2026-2031年中国伺服电机行业分析及发展预测报告》显示,2025年我国伺服电机市场规模约为245亿元。中商产业研究院分析师预测,2026年我国伺服电机市场规模将达到280亿元。

数据来源:中商产业研究院整理
(2)重点企业分析
国内伺服电机产业已形成“汇川领跑通用市场、埃斯顿自供绑定本体、禾川/雷赛/伟创/正弦/信捷分攻人形关节与行业专机”的格局,产品从通用OEM向人形机器人关节(无框力矩、空心杯、灵巧手微伺)延伸,总线化、高功率密度、驱控一体成为主要升级方向,减速器—伺服—控制器—编码器正逐步在国产机器人产业链内形成闭环配套。

资料来源:中商产业研究院整理
2.减速器
(1)减速器市场规模
减速器被誉为机械传动的“关节”,是工业机器人、人形机器人、新能源汽车以及风电设备等高端制造领域的核心部件。近年来,中国减速器市场快速增长。中商产业研究院发布的《2026-2031年中国减速器市场前景及融资战略咨询报告》显示,2025年中国减速器行业市场规模约1520亿元。中商产业研究院分析师预测,2026年中国减速器市场规模将超1600亿元。

数据来源:中商产业研究院整理
(2)减速器重点企业
中国减速器行业已形成谐波、RV、行星减速器三大赛道并进的格局,绿的谐波在谐波减速器领域位居全球第二,双环传动在RV减速器领域国产化率第一,中大力德则是A股唯一全品类覆盖的企业。当前行业正加速国产替代,但高端市场仍由外资主导,国产企业在产品一致性与使用寿命方面持续追赶。

资料来源:中商产业研究院整理
3.智能传感器
(1)智能传感器市场规模
相较于传统传感器,智能传感器整合信息处理与控制功能,在测量准确度、特定应用场景下的操作可靠性,以及整体效能成本效益上,均有明显的优势。中商产业研究院发布的《2026-2031年中国智能传感器行业前景与市场趋势洞察专题研究报告》显示,按收入计,中国智能传感器行业的市场规模由2021年约1022亿元增加至2025年约1860亿元,复合年增长率为16.2%。增长主要由下游行业持续进行的数字化及智能升级所推动,持续扩大对工业自动化、消费性电子、汽车电子、智能家居及物联网应用的需求。此外,进口替代品的进步、制造和封装能力的提升,以及国家对智能制造和关键零部件的扶持政策,均为行业发展提供有利条件。中商产业研究院分析师预测,MEMS技术、系统整合能力、机器人的快速发展及传感硬件与智能算法整合的持续进步,将进一步提升智能传感器在各应用领域的重要性。预计2026年中国智能传感器行业市场规模将超2100亿元。

数据来源:弗若斯特沙利文、中商产业研究院整理
(2)六维力传感器市场规模
在协作机器人力控需求增多、工业精密装配需求提升以及人形机器人产业化推动等驱动下,六维力传感器市场快速增长。中商产业研究院发布的《2026-2031年中国六维力传感器市场调研分析及投资前景研究预测报告》显示,2025年中国六维力传感器市场规模超3亿元,中商产业研究院分析师预测,2026年中国六维力传感器市场将达3.88亿元。

资料来源:中商产业研究院整理
(3)激光雷达市场规模
受无人驾驶车队规模扩张、高级辅助驾驶中激光雷达应用渗透率提升、以及机器人及智慧城市建设等领域需求的推动,中国激光雷达市场驶入快车道。中商产业研究院发布的《2026-2031年中国激光雷达行业市场前景预测及未来发展趋势报告》显示,2025年中国激光雷达市场规模约为240.7亿元。中商产业研究院分析师预测,2026年中国激光雷达市场规模将达431.8亿元。

数据来源:Frost&Sullivan、中商产业研究院整理
(4)智能传感器行业重点公司
中国智能传感器产业已形成覆盖图像感知、MEMS、红外、声学、3D视觉、力学、气体及汽车电子等多领域的完整竞争格局,涌现出一批具备全球竞争力的领军企业。

资料来源:中商产业研究院整理
4.控制器
(1)机器人控制器市场规模
控制器作为机器人的“大脑”,其智能化水平决定机器人自主性。中商产业研究院发布的《2026-2031年中国控制器产业前景预测与战略投资机会洞察报告》显示,2025年全球机器人控制器市场规模33亿元。中商产业研究院分析师预测,2026年全球控制器市场规模将达到48亿元。

数据来源:中商产业研究院整理
(2)机器人控制器重点企业
埃斯顿(收购英国TRIO)、汇川技术、华中数控等企业已实现技术突破,竞争焦点正从硬件转向操作系统、算法与工艺软件包的软硬件一体化能力。

资料来源:中商产业研究院整理
Part.03

产业链中游分析

1.移动机器人销量
由于产品单价下行、标准化机型普及,中国移动机器人(AGV/AMR)销量增速放缓。中商产业研究院发布的《2026-2031年中国移动机器人(AGV/AMR)行业市场深度分析及发展趋势研究预测报告》显示,2025年中国移动机器人整体市场销量约12.60万台,同比增长12.7%。中商产业研究院分析师预测,2026年中国移动机器人整体市场销量将超14万台。

数据来源:GGII、中商产业研究院整理
2.移动机器人市场规模
近年来,中国移动机器人(AGV/AMR)行业由高速放量转向高质量竞争,市场规模稳步增长。2025年中国移动机器人(AGV/AMR)市场规模突破150亿元,预计2026年中国移动机器人(AGV/AMR)市场规模将达168.14亿元。

数据来源:GGII、中商产业研究院整理
3.移动机器人海外销售
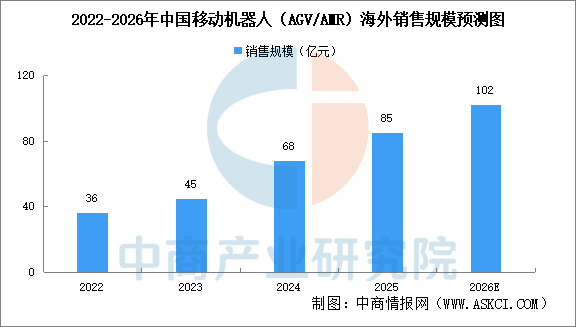
中国移动机器人出口规模正处于高速增长阶段,移动机器人海外销售规模节节攀升。根据CMR产业联盟数据、新战略移动机器人产业研究所统计,2025年,中国AGV/AMR企业海外销售规模为85亿元,同比增长25%。同时,移动机器人出口订单稳步增加,GGII数据显示,中国移动机器人出口订单占比已从2022年的25.87%,快速攀升至2024年的37.12%,2025年更是突破了40%。
数据来源:CMR产业联盟、中商产业研究院整理
4.移动机器人投融资
2022年是移动机器人板块的融资高峰期,2023到2024年有所回落,移动机器人板块融资回归理性。2025年,中国移动机器人及物流仓储领域共完成33起融资,总金额达45.68亿元。预计2026年移动机器人及物流仓储领域共完成38起融资,总金额达47.52亿元。

数据来源:GGII、中商产业研究院整理
5.移动机器人重点企业
国内移动机器人领域涌现了大量优秀企业,仓储AMR赛道以海康机器人、极智嘉、快仓智能为龙头,依托集群调度、货到人系统等优势,在电商、第三方物流场景大规模落地;工业制造赛道聚集新松、斯坦德、优艾智合等企业,深耕锂电、半导体、汽车零部件、电力巡检等垂直场景,具备复杂车间环境下稳定导航与整线交付能力。劢微机器人聚焦无人叉车,仙工智能主打AMR控制器与开放生态,迦智科技、国自机器人、灵动科技、旷视科技等厂商分别在全栈自研、特种巡检、视觉导航、AI物流平台等方向形成特色。

资料来源:中商产业研究院整理
6.移动机器人在建项目
国内移动机器人赛道扩容提速,一批在建项目集中布局江苏、山东、浙江等地,覆盖具身智能、工业AMR、半导体物流、AGV整机及核心控制系统等方向。其中,优必选联合天奇股份在无锡经开区打造工业具身智能机器人产业园,布局移动机器人、无人物流车与工业人形机器人。

资料来源:中商产业研究院整理
Part.04

产业链下游分析

1.汽车
2026年1-9月,汽车产销分别完成2324.6万辆和2327.1万辆,同比均下降4.5%。

数据来源:中汽协、中商产业研究院整理
2.消费电子
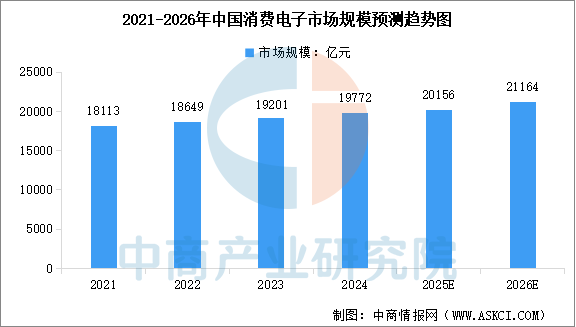
消费电子产品更新换代快,对生产线柔性和精度要求极高,是小型高精度机器人的重要应用场景。中商产业研究院发布的《2026-2031年中国消费电子行业市场前景预测及未来发展趋势报告》显示,2024年中国消费电子市场规模达到约1.98万亿元,近五年年均复合增长率为2.65%。中商产业研究院分析师预测,2025年中国消费电子市场规模将达到2.02万亿元,2026年市场规模将达到2.12万亿元。
数据来源:中商产业研究院整理
更多资料请参考中商产业研究院发布的《2026-2031年中国移动机器人(AGV/AMR)行业市场深度分析及发展趋势研究预测报告》,同时中商产业研究院还提供产业大数据、产业情报、行业研究报告、行业白皮书、行业地位证明、可行性研究报告、产业规划、产业链招商图谱、产业招商指引、产业链招商考察&推介会、“十五五”规划等咨询服务。
以上信息仅供参考,如有遗漏与不足,
欢迎指正!



中商产业研究院

中商产业研究院创立于2002年,是一家立足深圳、服务全国的新型产业智库。二十多年来,中商始终秉承“湾区基因、全球视野”的发展理念,以“数据+平台”为核心驱动力,依托“资本+资源+项目”的多维联动,致力于为客户提供高价值的产业咨询解决方案,助力产业升级与高质量发展。