7月24日,聚灿光电交出了一份颇具“矛盾感”的半年报。业绩数据令人担忧:公司上半年营业收入8.95亿元,同比下降43.83%;归母净利润7704.18万元,同比下降34.13%;经营活动现金流净额-2.38亿元,同比骤降159.99%。不过这些数据的背后,公司主营业务LED芯片及外延片收入7.85亿元却创下历史新高,同比增长19.28%。
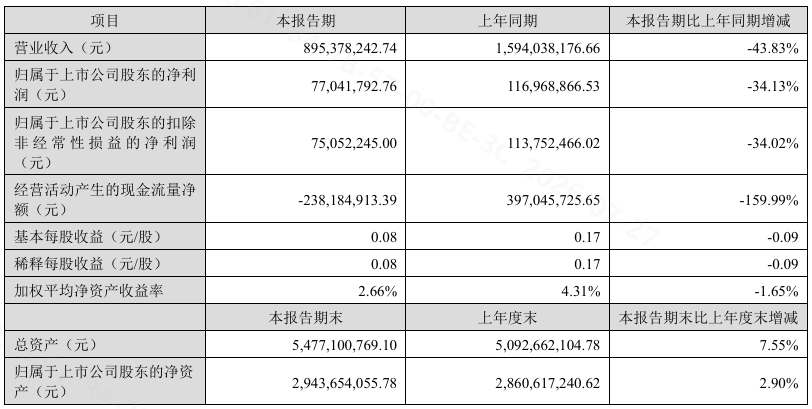
这一组反差极大的数据,折射出聚灿光电在战略转型期的复杂处境——黄金业务模式的会计调整制造了巨大的“数据黑洞”,但真正的隐忧远不止于此。
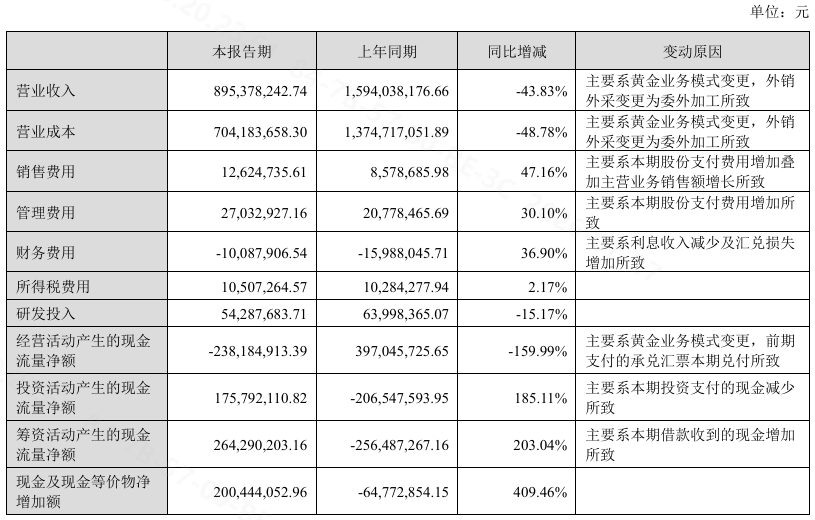
对于上半年营业收入的大幅下滑,公司在年报中解释称,黄金废料业务由对外销售调整为委外加工复用于生产,导致其他业务收入从上年同期的9.36亿元骤降至1.11亿元,降幅高达88.17%。公司表示“该调整仅改变处置模式,主营盈利能力不受影响”。
然而,这种“会计魔术”并非没有代价。公司经营活动现金流净额从上年同期的3.97亿元骤降至-2.38亿元,公司解释系“前期支付的承兑汇票本期兑付”所致。更值得警惕的是,短期借款从期初的4.62亿元猛增至9.91亿元,增幅达114.60%。公司账上货币资金虽有14.60亿元,但其中5.50亿元为承兑汇票保证金,实际可动用资金仅约9.10亿元。在营收“腰斩”的背景下债务激增,流动性风险不容忽视。
抛开黄金业务的扰动,聚灿光电的主业表现确实可圈可点。
砷化镓红黄光业务是最大亮点。“年产240万片红黄光外延片、芯片项目”建设进入尾声,第一阶段月产10万片已满产,第二阶段开始上量。上半年该业务收入同比暴增1764.96%,环比增长80.90%。
Mini LED业务同样表现抢眼。“Mini/Micro LED芯片研发及制造扩建项目”完成募集资金投入3.23亿元,投资进度达114.63%。Mini LED业务收入同比大增115.35%,环比增长133.78%。Mini直显产品上半年销售额达1.35亿元,同比增长380%,预计全年可达4亿元。
银镜倒装业务收入同比增长101.69%,环比增长62.32%。总投资4亿元的600万片银镜技改项目已正式落地。
在产品结构优化推动下,高端产品销售价格连续三个季度环比提升。数据显示,2025年Q4提升4.49%、2026年Q1提升4.56%、2026年Q2提升8.60%。公司正从“提价增利”步入“结构性增利”的新阶段。
当然,从财报数据来看,公司同样面临现金流、应收账款与存货三重压力。首先,现金流之困尚未根本解决。虽然第二季度经营现金流已转正至0.18亿元,较第一季度-2.56亿元大幅改善,但上半年整体仍为-2.38亿元的净流出。
其次,应收账款持续攀升。截至6月末,应收账款余额6.16亿元,较期初增长18.54%。在营收下滑的背景下应收账款反而增长,暗示公司可能在行业竞争加剧中放宽了信用政策。前五名客户应收账款合计2.80亿元,占总额的42.16%,客户集中度较高。
第三,存货风险不容小觑。公司存货余额6.86亿元,较期初增长9.70%。报告期内计提存货跌价准备902.63万元,余额达1780.42万元。在技术迭代加速的LED行业,存货既面临通用市场需求疲软的滞销风险,也面临新技术路线导致的技术过时风险。
此外,受股权激励费用增加影响,销售费用同比增长47.16%,管理费用同比增长30.10%,均远高于主营业务收入19.28%的增幅。费用失控正在侵蚀利润空间。
从行业格局看,聚灿光电2025年营收31.27亿元,处于LED芯片行业第三梯队,与三安光电(179.49亿元)、兆驰股份(178.07亿元)等第一梯队差距悬殊。一季度行业整体承压,三安光电、乾照光电、聚灿光电营收同比分别下滑32.59%、47.27%、42.71%。
聚灿光电选择了一条“以高端换增长”的突围路径——主动收缩低阶低价产品,全力押注红黄光、Mini LED、银镜倒装等高附加值赛道。这条路的逻辑清晰,但风险同样明确:高端转型需要持续的资金投入、技术突破和市场验证,而在现金流吃紧、债务攀升的当下,公司的容错空间正在收窄。
值得警惕的是,聚灿光电的高端转型正在持续消耗公司本就紧绷的现金流。2026年上半年公司经营活动现金流直接净流出2.38亿元,同比骤降近160%,同时短期借款较期初暴增114.60%至9.91亿元,资产负债率攀升至46.26%,这些新增负债几乎全部流向了红黄光、Mini LED等高端产线的持续投入。
与之形成强烈反差的是,上半年公司研发费用同比下降15.17%,意味着大量资金投向了设备采购,真正用于高端技术迭代、专利攻坚的投入反而在收缩,直接导致其砷化镓项目一期10万片满产后,二期产能迟迟无法完成良率爬坡。一边是债务利息持续侵蚀利润,一边是高端产能迟迟无法转化为稳定正向现金流,聚灿光电的高端转型正陷入“靠借债堆产能”的尴尬困局。
JM Insights正打造产业信息交流平台,加交流群请添加微信JM_Insight,敬请注明您所在公司及主营业务,添加后附名片即可。

往期回顾
Review of previous periods
●