公众号记得加星标⭐️,第一时间看推送不会错过。

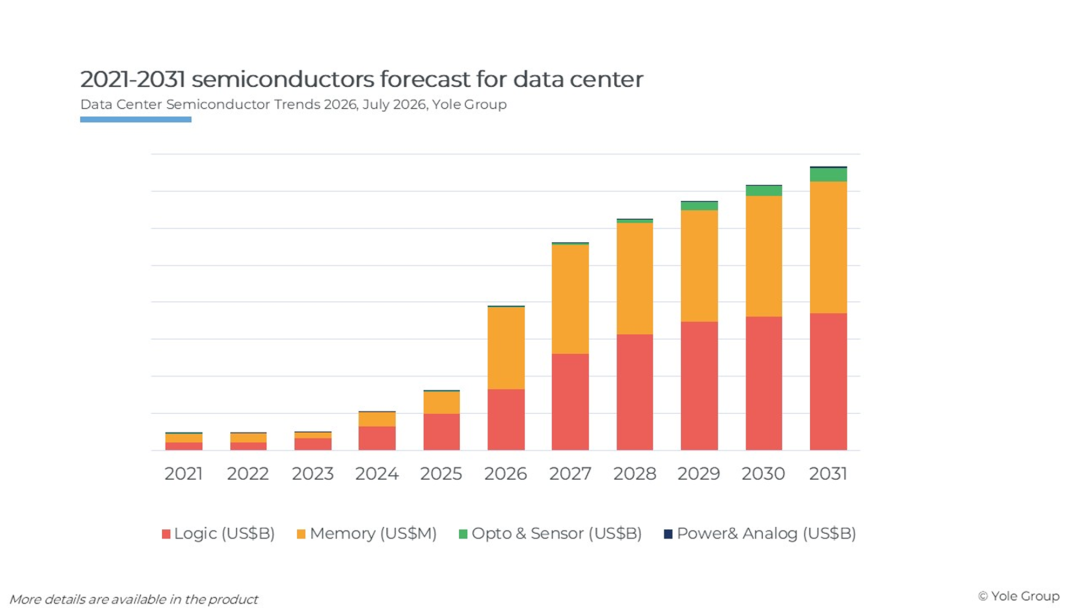
数据中心半导体市场正在快速增长,这主要得益于对生成式人工智能应用日益增长的需求,而这些应用需要高性能计算、HBM、光互连、网络和功率器件。
预计到2026年,数据中心半导体收入将翻一番以上,达到约7320亿美元,到2031年将达到约1.53万亿美元,增速超过数据中心资本支出本身的增长速度。逻辑芯片(GPU、AI ASIC、MCU、FPGA)仍将是最大的细分市场。到2031年,GPU将占据APU收入的约72%,而AI ASIC的增长速度最快。2025年,逻辑芯片市场规模为1980亿美元。
内存是 2026 年的关键因素和增长最快的细分市场,预计到 2026 年将比 2025 年增长约 3.7 倍,因为服务器 DRAM 合约价格在 2026 年第一季度上涨了 60% 至 70%。到 2031 年,内存市场市值将超过 5000 亿美元。
电力和光子技术也是至关重要的技术。随着约1MW机架向800V高压直流供电的转变,电力和模拟电路市场将在2031年增长4倍。光电和传感器市场也将显著增长,这主要得益于光子技术的进步,因为共封装光学器件将于2026年开始出货。互连技术对于人工智能性能的重要性将与计算本身不相上下。
人工智能正在重塑整个数据中心供应链
英伟达在2024年和2025年继续主导服务器GPU市场。
AI ASIC 市场分为两类公司:一类是为自己开发处理器的公司(谷歌、AWS、微软、META、百度等),另一类是提供解决方案出售的公司(华为、英特尔、高迪等)。
三星在DRAM领域处于领先地位,也是HBM的有力竞争者。其HBM4芯片已获得英伟达和AMD的认证,并将于2026年2月开始量产。
人工智能数据中心就像一场国际象棋比赛,其特点是:
人工智能芯片设计商正在挑战英伟达和AMD。这些公司正在研发自己的人工智能芯片,以打破英伟达/AMD的垄断地位。
大型科技公司正在联合开发自己的人工智能专用集成电路(ASIC)。像谷歌和亚马逊云服务(AWS)这样的公司并不单独设计芯片,而是与专业公司(博通、Marvell、Alchip)合作,共同打造定制的人工智能处理器。
初创公司正在探索新的设计,例如没有 HBM 存储器的芯片或晶圆级架构。
整个人工智能基础设施生态系统正在快速扩展。云巨头(AWS、谷歌、微软、甲骨文)正在大规模扩张,而像Meta、特斯拉和苹果这样的公司则在自主研发芯片。OpenAI、Anthropic和xAI等人工智能实验室正在投资建设千兆瓦级的数据中心。
由于电力和光子技术现在制约着数据中心的发展,它们也将重塑供应链,将价值和议价能力拉向电力器件和光器件供应商:SiC/GaN、电源管理集成电路、收发器和共封装光学器件,这些供应商能够以足够快的速度扩展以满足需求。

先进的封装、内存、光子学和电源技术则决定了方向
一个重大转变是,整个机架正成为数据中心的核心要素。人工智能性能的销售和衡量如今不再以芯片为单位,而是以整个机架为单位。Nvidia NVL576、AMD Helios 和 Google TPU pod 等系统都体现了这种转变。利润空间正从单个芯片转移到完整的集成机架系统。
计算层面正在从芯片转移到机架:决定系统性能的扩展架构(NVLink、UALink、SUE)、HBM 堆栈和先进封装(CoWoS-L、SoIC、混合键合)。
生成式和智能体人工智能工作负载正在重塑数据中心的各个层面。目前,需求集中在少数几家超大规模数据中心运营商(微软、谷歌、Meta、亚马逊、甲骨文、阿里巴巴、华为、百度)身上,这些运营商一方面购买商用GPU,另一方面与博通、Marvell、Alchip等公司合作设计自己的AI专用集成电路(ASIC)。
光纤正在数据中心内部取代铜缆:随着带宽需求和传输距离的增长,铜缆连接正被光技术所取代:硅光子收发器、光路交换 (OCS) 结构和共封装光学器件。
如今,电力已成为人工智能机架部署的瓶颈,预计到本十年末,每个机架的功率将接近1兆瓦,这需要先进的供电技术(800伏系统、碳化硅/氮化镓半导体)和液冷技术。真正限制人工智能基础设施部署的不仅是芯片,还有电网供电能力。

*免责声明:本文由作者原创。文章内容系作者个人观点,半导体行业观察转载仅为了传达一种不同的观点,不代表半导体行业观察对该观点赞同或支持,如果有任何异议,欢迎联系半导体行业观察。
END
今天是《半导体行业观察》为您分享的第4529期内容,欢迎关注。
推荐阅读
★
★
★
★
★
★
★
★
加星标⭐️第一时间看推送~