从特斯拉决定自己设计自动驾驶芯片,SoC芯片这个事情就变得不一样。
从HW3 量产,同样的神经网络,图像处理从 HW2.5 的每秒 110 帧提到 2300 帧,提升约 21 倍,整套计算机功耗约 72W,单车硬件成本比上一代平台低约 20%。
AI5 要同时进汽车、Optimus 机器人和数据中心,AI6 继续往三星与台积电两家晶圆厂推,三星拿到一份持续到 2033 年、总额 165 亿美元的制造合同。
特斯拉的AI 战略的关键是自研芯片,中国车企也纷纷入局做芯片,这个战略是不是每家企业都能用呢?

Part 1
特斯拉一直在自研硬件。
◎ 2014 年 HW1 上车,芯片外购,用的是 Mobileye EyeQ3,做基础视觉辅助驾驶。
◎ 2016 到 2019 年,HW2 和 HW2.5 换成英伟达 Drive PX2,开始跑多摄像头和神经网络。
◎ 2019 年 HW3 上车,第一代自研,任务很明确:跑 FSD 推理、做冗余计算、把成本降下来。
◎ 2023 年 HW4(也叫 AI4)上车,第二代自研,提高分辨率视觉、更大的模型和更高的带宽。
◎ AI5 是第三代,预计 2027 年规模量产。AI6 是第四代,目标 2028 年规模量产。
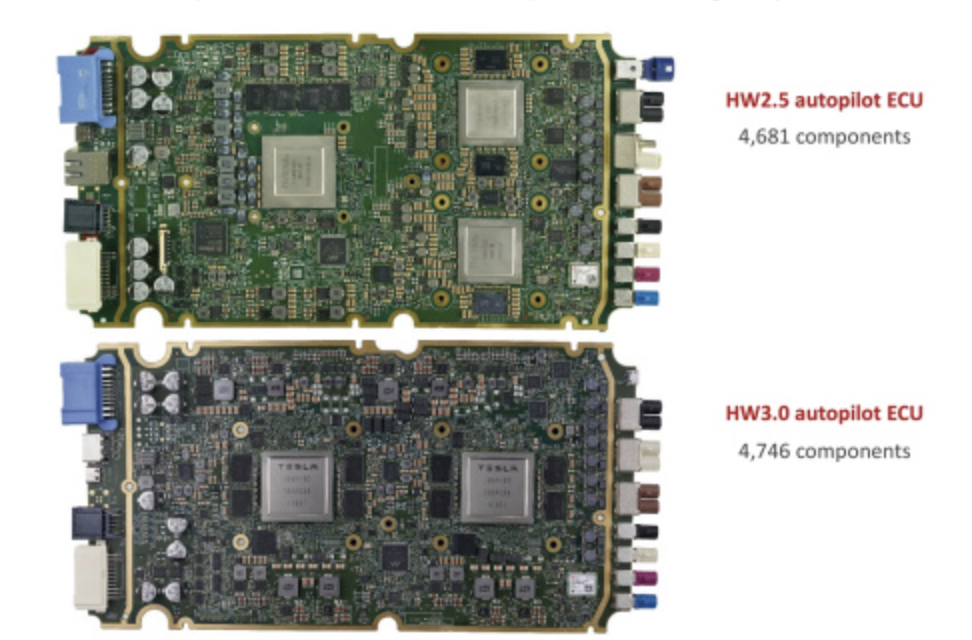
从 Autopilot 硬件数,AI5 是第五代主要计算平台;只算特斯拉自己设计的芯片,AI5 是第三代,AI6 是第四代。
这个是口径差别。
◎ HW1 到 HW2.5,特斯拉在供应商之间挑产品。
◎ HW3 和 HW4,它开始围绕自己的车、自己的传感器、自己的神经网络设计芯片。
◎ AI5 之后,一套架构同时盖住汽车、机器人和数据中心,需求从每年几百万辆车,向数量更大的 AI 终端延伸。
HW3 立项在 2016 年 2 月。按 2019 年 Autonomy Day 披露的时间线,团队用 18 个月完成设计,2017 年 12 月拿到第一版芯片,2018 年 7 月通过验证进入量产,2019 年开始大规模上车。

芯片用三星 14nm,单颗约 60 亿晶体管,两组神经网络加速器,每组约 36.8 TOPS,单芯片合计约 72 TOPS。整套 FSD 计算机用两颗,两边接收相同的传感器数据、各自计算再交叉检查,系统合计 144 TOPS。
当时特斯拉的神经网络里,绝大部分计算来自卷积和矩阵乘加,主要面积就留给矩阵运算阵列和片上 SRAM,每个加速器配 32MB SRAM,片上带宽约 1TB/s。数据留在芯片内部,反复访问外部 DRAM 的功耗和延迟省掉了。
层融合、内存分配、DMA 调度这些活交给编译器,控制电路少留一点,面积让给有效计算。
这套方案不为卖给外部客户,芯片只跑特斯拉自己的网络,只连特斯拉选定的传感器。单车收益等于原外购平台成本减去自研芯片制造成本。研发费是一笔固定投入,车每多造一辆,固定投入多摊一份,同时再拿一份单车节省。
特斯拉没有单独披露 HW3 研发费用,外界只能按团队规模、开发周期和芯片项目支出测算。
一种偏保守的算法:核心团队 150 人,周期 3 年,硅谷资深芯片工程师全成本 70 万美元/人年,人力约 3.15 亿美元。再加 IP 授权、EDA 工具、流片、封装、测试和车规验证,总投入约 3.5 亿到 4 亿美元。
按当时汇率折算约 24 亿到 28 亿元人民币,中值接近 27 亿元。
人年全成本不只算工资,还包括奖金、股权激励和管理费用。150 人也可能包含架构、设计、验证、编译器和系统集成的人,27 亿元代表的是一套相对完整、成本偏高的项目边界。
2026 年特斯拉管理层给出的规模口径显示,全球大约有 400 万辆搭载 HW3 的汽车,27 亿元除以 400 万辆,每辆摊 675 元。特斯拉公开了单车硬件成本下降约 20%,没披露 HW2.5 的绝对采购价。
用 675 元除以 20%,得到 3375 元:只要上一代英伟达平台的单车成本高于约 3375 元,20% 的降本就能盖住研发摊销。
HW2.5 包含两颗英伟达处理器、内存、存储、电源、PCB 和相关器件,平台单车成本 2500 元,20% 就是 500 元,扣掉 675 元摊销还差 175 元;成本 3500 元,省 700 元,刚好转正;成本 5000 元,省 1000 元,净赚 325 元。
还有几项换不成现金的收益:对单一供应商的依赖减少,芯片规格可以提前配合神经网络走,编译器、算法和硬件一起优化,产品迭代不再被供应商的路线图卡住。
一代芯片能用多久
HW3 解决了从外购到自研的切换,也留下另一个问题:一颗芯片该为未来的软件增长留多少空间。
2019 年,144 TOPS 看起来相当充裕。随着特斯拉从多网络多任务转向端到端网络,压力逐渐挪到内存容量、内存带宽和高分辨率视频输入上。
2026 年马斯克确认 HW3 无法支持无监督 FSD,卡在内存带宽上。按他的说法,HW3 的带宽只有 HW4 的约八分之一。
芯片的总成本因此多出一项:研发投入、单车制造成本、代际维护成本。
使用周期太短,车企要扛新旧硬件的软件分支、旧车型的模型压缩、老车的功能边界调整、售后升级与硬件更换,还有下一代芯片的提前投入。
智驾芯片要看它能承载几代模型、覆盖多少年软件升级。留少了,芯片提前落后。留多了,当期成本、功耗和散热压力都上来。
Part 2
AI5 是特斯拉芯片路线上的一次扩展。
2026 年 4 月,特斯拉宣布 AI5 完成设计流片。7 月,三星方面的信息显示三星版本也已进入流片阶段,计划在泰勒工厂用 2nm 生产;台积电版本进度更早。
AI5 采用三星与台积电双源制造,裸片面积约为半个光罩视场,马斯克称特定任务性能最高可达到 AI4 的 40 倍,计划用于汽车、Optimus 机器人和数据中心。
从公开封装图片看,AI5 周围布置了 12 颗 SK 海力士内存,第三方判断更接近 GDDR6 或 GDDR7,按 384-bit 总线推算,带宽可能落在 768GB/s 到 1.536TB/s 之间。

把裸片控制在半个光罩视场,改善的是量产阶段的单颗成本。
面积缩小,一片晶圆能切出更多裸片,单颗含缺陷的概率也跟着降。它不会让整套掩膜费用直接减半,先进制程的掩膜、EDA、IP、验证和多次流片费用一样都跑不掉。
HW3和HW4 的芯片研发费只能摊到汽车上。
AI5 可以同时摊到 Model 3、Model Y 这些乘用车,摊到 Cybercab,摊到 Optimus 人形机器人,摊到数据中心。分母从汽车销量扩到特斯拉制造的全部 AI 终端。
假设一代芯片投入 50 亿美元,只装 500 万辆汽车,平均摊销 1000 美元;同一架构再进入 1000 万台机器人和数百万块数据中心板卡,固定投入就被更大的出货量吸收了。
AI5 要降的是特斯拉体系里每一次 AI 推理的成本。
内部通用能扩大规模,也会把设计难度拉上去。
◎ 汽车芯片看重温度范围、长期可靠性、功耗散热、实时响应、功能安全和十年以上的供货周期。
◎ 机器人更在意多传感器融合、电池续航、运动控制、低延迟决策和体积重量。
◎ 数据中心盯的是总吞吐量、内存带宽、集群互联和单次推理成本。
三类产品跑的神经网络相近,所处的热环境和功率边界完全不同。
特斯拉得在统一架构的前提下,用不同封装、板卡、功率配置和软件模式覆盖多个终端。
◎ 软件层上,指令、编译器和模型跨终端复用;
◎ 芯片层上,同一个基础裸片通过不同功耗和封装配置,进汽车、进机器人、进数据中心。
通用范围越大,出货量越大;要照顾的使用条件越多,设计和验证费用越高。
特斯拉选的范围仍然克制,芯片不对外卖,不需要兼容其他车企的传感器和操作系统。
2025 年,三星披露了一份总额 165 亿美元、持续到 2033 年的芯片制造合同,马斯克随后确认三星泰勒工厂将承担特斯拉下一代 AI 芯片的生产。
按人民币算,规模超过千亿元。这笔钱是一份长期的制造与产能采购安排,付款跟着产能建设和芯片交付逐步发生。
AI6 目前仍在开发阶段,马斯克给的目标是 2026 年 12 月完成流片,三星方面预计相关 2nm 芯片在 2027 年下半年开始生产,AI6 更完整的规模量产目标指向 2028 年。
同时选三星和台积电,代价是两套物理设计和验证。
两家晶圆厂的工艺规则、标准单元库、SRAM 方案、良率水平和封装条件都不同,同一套架构要分别完成后端设计、时序收敛、功耗验证、封装适配和系统测试。
多付的前期投入换来三件事:
◎ 产能,汽车加机器人加数据中心共用之后,需求量可能超过任何一家晶圆厂能稳定给出的份额;
◎ 安全,单一工厂的延误或良率波动不会让整个计划停摆;
◎ 工艺迁移能力,完成两套先进制程适配之后,特斯拉能建立跨晶圆厂的设计和验证体系。
特斯拉担心的还有未来能不能拿到足够多的芯片。再往前一步,就是马斯克在 2025 年股东大会上提的 Terafab 设想,他要建一座月产能至少 10 万片晶圆的工厂。
特斯拉 HW3 提供了一条很有吸引力的路径:约三年完成开发,单车成本降 20%,随后用约 400 万辆汽车摊薄投入。
今天中国车企自研 5nm、4nm 智驾芯片,条件已经变了。
先进制程的 EDA、IP 授权、验证和流片费用更高,单一品牌的高阶智驾装车量更小,车型和电子架构切换更快,大模型对内存和带宽的需求还在涨。
◎ 评价一家车企造芯,的考虑研发投入,从团队组建到量产一共投了多少;
◎ 单车节省,相比外购方案每辆车能省多少;
◎ 装车分母,一代芯片最终能覆盖多少辆车;
◎ 使用周期,能撑几代算法、多少年升级;
◎ 外部成本,对外供货要增加多少兼容和服务投入。
最容易被忽略的是使用周期。
一颗芯片单车省 1000 元,只装 30 万辆,最多形成 3 亿元毛节省,很难覆盖数十亿元的开发投入。装了 100 万辆,两年后跑不动新模型,车企还得承担老车维护和新芯片开发,收益同样被削弱。
对外销售能把潜在分母做大,但产品必须兼容更多传感器、操作系统和整车架构,销售、工具链、技术支持和客户验证都会进成本。
自研和商业化之间一直有取舍:内部专用可以裁得更深、单颗成本更低;对外销售能扩大出货量,芯片会变复杂。
特斯拉的芯片团队现在成为整个业务的基础。AI5 围绕汽车、机器人和数据中心来做,故事越来越大,质疑的人越来越少了。
数据来源
HW1–HW3 时间线与规格:特斯拉 2019 年 Autonomy Day 公开材料(H)
HW3 无法支持无监督 FSD、内存带宽约为 HW4 八分之一:马斯克公开表述,The Verge 报道
AI5 流片进展、三星 2nm 泰勒工厂、封装与内存配置推断:Tom's Hardware 报道及第三方拆解(M / L)
三星 165 亿美元制造合同:三星披露,路透社报道(H)
AI6 流片目标与 2028 年量产口径:马斯克公开表述,路透社报道
Terafab 设想:2025 年特斯拉股东大会马斯克表述,路透社报道(L,属设想)
HW3 研发投入测算与 400 万辆装车规模:本系列模型测算与管理层口径推算(L / M),非特斯拉财务披露