激光雷达曾被资本市场寄予厚望,像一枚等待点燃的火种,连接自动驾驶与智能世界。如今,随着量产车型、机器人和具身智能逐渐成为真实需求,国内头部企业正在走向不同轨道。

激光雷达三强「同题交卷」
禾赛科技8月18日发布二季报,图达通8月20日交出上市后首份半年报,速腾聚创8月26日披露中期业绩。
三份财报相隔不过一周,放在一起读,一个此前被「出货量竞赛」掩盖的事实浮出水面:中国激光雷达三强,已经不再讲同一个故事了。
禾赛上半年净收入15.41亿元,同比增长25.1%,净利润8890万元,同比增长234.9%,ADAS与机器人激光雷达合计出货110万台。
速腾聚创上半年营收10.20亿元,同比增长30.2%,激光雷达总销量71.92万台,其中机器人业务销量28.26万台,同比暴涨510.4%。
图达通上半年激光雷达出货约45.09万台,同比增长364.8%,半年就超过了2025年全年,收入1.387亿美元,毛利率提升至11.2%。
三家的财报都称得上好看,但好看的逻辑完全不同。
禾赛在用车载业务的利润孵化一个「物理AI基础设施」的新身份,速腾聚创把增长引擎实质性切换到了机器人,图达通则忙于摆脱单一大客户依赖、修复盈利模型。
同一张牌桌上的玩家,开始打三副不同的牌。

车载基本盘:增长故事→现金奶牛
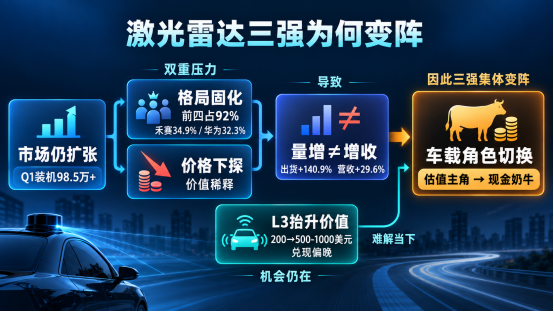
要理解三强为何集体「变阵」,得先看清车载激光雷达市场的处境,这个市场表面仍在高速膨胀。
2026年一季度国内乘用车激光雷达总装机量超过98.5万颗,头部厂商占据主要份额。
但格局已经高度固化:禾赛以32.8万颗装机、34.9%的份额居首,华为以30.4万颗、32.3%紧随其后,图达通与速腾聚创分列三四位,前四家合计吞下92%的市场。中小厂商的生存空间所剩无几,牌局进入巨头相持阶段。
与份额固化同步发生的是价值稀释。速腾聚创2024年发布MX时,首次量产定价已压到200美元左右;两年过去激光雷达随着ATX这类千元级产品一路下探,如今已经装进8万至10万元价格带的车型。
价格是渗透率的前提,代价则写在财报里:禾赛2026年一季度出货47.17万台,同比猛增140.9%,营收却只增长29.6%,两项增速相差超过100%。卖得越多,每台越便宜,增收与增量之间的裂口越撕越大。
车载业务并非没有下一次价值抬升的机会,L3车型普遍采用「1颗主雷达+多颗补盲雷达」的方案,单车价值量有望从约200美元跃升至500至1000美元。
但这笔钱的兑现时点大概率在2026年底至2027年,远水解不了近渴。
于是车载业务在三强的战略版图里集体换了角色,它不再是估值故事的主角,转而扮演现金奶牛。
禾赛第二季度营收8.6亿元,GAAP净利润7055万元,同比增长60%,已连续五个季度实现GAAP盈利,6月在国内车载主激光雷达市场的份额达到44%,为第二名的两倍,连续17个月稳居首位。
当一家公司把主业做到这个份上,它最自然的问题就变成:赚来的钱,投去哪里?
机器人第二曲线:交卷速度已经分层
机器人几乎所有玩家共同的答案,速腾聚创是这条曲线上起跑最早的一个。
2026年一季度,其机器人激光雷达销量达18.55万台,同比暴增1458.8%,占总销量的比重从上年同期约11%升至56%,历史上首次超过ADAS业务。
到上半年,机器人业务收入已占其产品收入近半,并贡献了产品毛利润的主要来源。
支撑这个增速的并非聚光灯下的人形机器人,而是一批「不够性感但真金白银」的场景:割草机器人市场,速腾聚创占据头部客户绝对份额,预计2026年出货45万至60万台;无人配送领域对头部客户的覆盖率超过90%,新石器、京东、美团均在其客户名单上。

相比之下,人形机器人今年的市场量级只有几万台,即便明年冲到十几万至二十万台,相对车载市场数百万台的年出货,仍是添头,它贡献的是估值弹性,而非当期收入。
禾赛的追赶速度超出多数人预期,上半年其机器人激光雷达出货26.07万台,与速腾聚创的差距已收窄到两万台左右;二季度单季,禾赛以14.24万台反超速腾聚创的9.71万台。
图达通的机器人业务上半年出货约3.46万台,同比增长842.9%,增速惊人但基数尚小。
这里藏着一个容易被忽略的变量:机器人激光雷达的窗口期,可能远比车载市场短。这条赛道技术门槛更低、客户更分散。
竞争者也不只是三强彼此,3D视觉龙头奥比中光面向全球机器人市场的视觉方案收入已达上年同期两倍以上,累计服务超千家机器人客户。
车载市场用五年走完的「蓝海到红海」,机器人市场或许两三年就会重演。先发优势真实存在,保鲜期却未必长久。

第三曲线的分野:有人给标尺,有人讲故事
比第二曲线更能体现三强战略分化的是它们对激光雷达之外的想象。
禾赛是动作最彻底的一个,2026年4月,公司宣布战略从「空间感知」升级为「空间智能」,财报架构随之拆分为激光雷达业务与战略增长业务(SGI)两大板块。
SGI二季度首次贡献收入4494.3万元,其中机器人动力模组产线已全面投产,累计交付超过1万套,空间智能平台Kosmo于7月完成首批样机交付,拿到了银河通用等多家头部人形机器人企业的订单。
动力模组意味着禾赛的触角从机器人的「眼睛」伸进了「关节与肌肉」,Kosmo则试图把真实世界扫描成可供物理AI训练的三维数据资产。
更少见的是,禾赛把新业务做成了可验证的KPI:2026年全年SGI营收指引上调至2至3亿元,预计2027年达到约7亿元营收并实现盈亏平衡。

速腾聚创的路径同样指向物理AI,它围绕具身机器人搭建了覆盖「眼睛」「皮肤」「肌肉」三大核心增量品类的产品矩阵——空间相机、触觉传感器、关节模组,并于今年第三季度起陆续进入商业化交付。
方向相似,差别在颗粒度:速腾聚创至今没有给出第三曲线的收入规模和盈亏平衡时点,市场能跟踪的只有产品发布与客户合作这类事件,缺少一把校验战略兑现程度的财务标尺。
图达通的处境则要现实得多,这家2025年2月以De-SPAC模式谋求港股上市、彼时估值117亿港元的公司,当下的核心任务仍是补第二曲线的课。
一边推进客户多元化,把蔚来在总交付量中的占比从2024年的97.3%压降到2025年的86.2%;
一边修复盈利模型,2025年其毛利率由负8.7%转正至7.9%,首次实现正年度毛利率。
前两家已在第三曲线下注,图达通还在把第二曲线做厚,客观上慢了一个身位。

分化背后还有被低估的变量
出货量是这个行业最喧嚣的指标,也是最容易误导人的指标。判断三强这轮分化的成色,有三组数字比出货量更值得盯。
①毛利结构:速腾聚创敢于承受上半年1.6亿元净亏损的底气,在于机器人业务单价与毛利率均优于车载,形成了对冲车载内卷的利润缓冲垫。
图达通则相反,上半年11.2%的整体毛利率在同行中垫底,产品卖得贵,钱却没赚到,暴露的是成本管控与制造效率的短板。
②减亏质量:图达通上半年研发费用率仅15.6%,同期速腾聚创为34.0%,禾赛为28.3%。
压缩费用换来的减亏立竿见影,代价则可能在后头。SPAD-SoC数字化芯片、全固态架构的技术切换正在发生,研发投入的强度直接决定下一代产品的入场券。
③现金垫的厚度:截至2026年中,禾赛现金储备约70.5亿元,速腾聚创约20.6亿元,图达通折合人民币仅7.6亿元。
新业务从投入到盈亏平衡通常以年计,现金垫决定了一家公司能给新业务多长的培育期,也决定了它在车载价格战再次升级时的耐受力。

结尾:
三强重排业务重心,表面上是在抢同一块叫「物理AI」的新大陆,实际比拼的却是一个更朴素的命题:谁的现金牛足够强壮,能把新业务一路输血到盈亏平衡线。
禾赛用钱买时间,速腾聚创用先发换空间,图达通用聚焦换生存。
2026年的中报只是分化的开始,到2027年各家新业务交卷时,今天的战略差异才会真正兑换成座次。
部分资料参考:高工智能汽车:《激光雷达进入规模化竞争阶段,头部企业寻找新增长曲线》,
盖世汽车:《激光雷达市场进入分化期,禾赛、速腾、图达通路径渐显》,佐思汽车研究:《2025年汽车激光雷达产业研究报告》,Yole Group:《Automotive LiDAR 2025》,Frost & Sullivan:《全球及中国激光雷达行业市场研究报告》
END


往期精选:

请点下【♡】给小编加鸡腿