导语
Introduction
新能源汽车的规模仍在扩大,但规模扩张带来的边际价值却在减弱。
过去大家都在拼命抢份额,因为市场初期,销量多少决定着谁能够活下来;但是接下来,中国新能源汽车行业发展的主旋律,一定是“量变引起质变”。
今年以来,整个汽车市场承压,燃油车的整体基盘更是在持续收缩。数据显示,2026年1-8月,全国乘用车累计零售约1171.6万辆,同比下降20.8%。
其中,常规燃油乘用车8月零售仅54万辆,同比下降40%,新能源车却高达100.5万辆,近乎燃油车的一倍。而且值得关注的是,新能源汽车市场的结构也在加速变化:
8月新能源乘用车批发151万辆,同比增长16.4%,纯电车达到103.2万辆,同比增长25.9%;新能源车国内零售渗透率已经达到65.2%,较去年同期提升9.9个百分点。
看起来,这些都是“好”数据。但之所以称其为规模困境,关键点在于,体量增长不足以转变为真实的利润。
不否认,中国新能源汽车市场规模持续扩大,电动化、智能化技术也在不断突破。但另一方面,市场内卷、价格竞争、利润承压、技术困局……
当新能源汽车从市场普及期进入体系竞争阶段,单纯扩大销量已经难以支撑企业持续增长,行业必须把规模转化为技术效率、全球化能力,以及足够高的商业价值。
这样的行业大背景下,2026世界新能源汽车大会,正式在海南召开。
新能源汽车行业的规模困境,并不意味着市场失去增长空间,而是过去那套依靠销量增长,推动企业发展的模式,不灵了。销量规模可以帮助企业摊薄部分成本,但如果研发效率、供应链管理和产品竞争力没有同步提升,规模只可能转化为库存、价格和经营压力。
因此,行业大佬们在本次全球新能源汽车大会上所讨论的重点,也已经从“如何扩大新能源汽车市场规模”,转向了“如何让规模转化为更高质量的增长”。
在万钢看来,目前,新能源汽车产业已经进入新的发展阶段。2026年上半年,全球新能源汽车销量达到1123.4万辆,市场渗透率达到24%,中国新能源汽车销量高达744.6万辆,几乎占到了7成。但问题是,越来越大的产业规模,行业的增长空间又从哪里来?
万钢给出的答案是“电动攻坚、氢能拓展、智能攀升”。
他指出,要“因地制宜地推动纯电动、插电/增程式混合动力汽车、燃料电池汽车推广应用”,同时持续推进动力电池技术演进,并进一步探索V2G等车能融合的新模式。商用车则成为氢能拓展的重要场景。
智能化同样要再进化。万钢提出,要构建“新型底盘、中心计算平台、云计算平台”的三层结构,让车辆、道路和云端形成持续的数据闭环。随着L2级辅助驾驶新车渗透率突破70%,汽车产业的竞争从单车技术竞争,进一步走向车、路、云协同的体系能力竞争。
当然,更值得关注的还是,万钢将“开放增长”与“创新增长、绿色增长”并列,强调通过开放合作的方式,增强产业发展的韧性。截至今日,走出去已经成为中国车企的一道必答题,但出海也发生了变化,从原先把产品卖到海外,逐渐延伸到了技术、供应链、数据、服务乃至本地化体系的全球布局。

从能源路线到智能化,再到全球化,万钢给出的其实是新能源汽车产业下一阶段的“路线图”。但对于身处竞争一线的车企而言,方向明确只是第一步。
朱华荣对于当下汽车产业的判断很直接,他直言:“新能源汽车产业已经进入‘不快进、必倒退’的发展新格局。”
在他看来,新能源和智能化技术正在从“量变”走向“质变”,汽车产业的竞争也由产品竞争,进一步进入技术、规模和生态体系的全面较量。这种情况下,要么一鼓作气翻越鸿沟,要么只能眼睁睁看着市场跌回泥潭。
而另外一个明显的变化在出海,“未来10至15年,不存在一条路线通吃全球。”
朱华荣指出,不同市场的能源结构、消费习惯和基础设施差异明显,欧洲以纯电为主,东南亚混动与纯电并行,中东仍以内燃机为主,拉美市场则处于多种新能源路线快速发展的阶段。
所以,对于正在加速全球化的中国车企而言,学会因地制宜、因材施教,尤为重要。
此外,朱华荣还判断,未来3-5年,全球整车企业的年销量门槛将显著抬升,350万辆可能只是“活下去”,500-700万辆才能“过得去”,800-1000万辆才能“活得好”。
然而这里想说,规模依然重要,但更重要的是,规模扩张之后,企业能否建立起穿越周期的能力。
国内车企在寻找规模与利润的突破口,跨国车企也在寻找。新能源汽车和智能化浪潮,让这些全球汽车巨头重新思考中国市场在全球业务中的位置。
在中德汽车产业合作发展论坛上,梅赛德斯-奔驰中国研发中心及采购负责人庄睦德表示,中德汽车合作正在从过去的合资生产、市场拓展和供应商网络建设,延伸到智能座舱、辅助驾驶、软件、电池、充电生态和用户体验等领域。
随着智能座舱、辅助驾驶、大模型等技术快速进入量产车,本土用户对新功能的接受速度也越来越快。过去依靠全球统一研发体系进行产品导入的方式,已经很难跟上中国市场的节奏。
于是,奔驰中国研发团队的角色,开始发生变化。变成更靠近用户,更靠近供应链,进一步参与产品决策和技术验证,最后再把中国市场跑出来的经验,带进全球产品体系——“在中国,为全球”,成为了奔驰的新思路。

与此同时,大众汽车也在“转向”。
大众汽车集团管理董事会成员贝瑞德表示,汽车产业本土研发和技术协同趋势正在进一步增强,整车平台、电子电气架构、软件及智能驾驶等核心能力加快融合,并不断通过规模化应用提升产业效率。
但贝瑞德也同时指出了弊端。随着新能源汽车、智能驾驶、人工智能等技术加速普及,行业创新速度不断提升,企业也面临研发投入回收周期缩短、盈利承压等挑战。
所以,未来产业竞争并不是单纯追求创新速度,更需要实现技术创新与商业价值、品质安全和长期投入能力之间的平衡。
这与宝马集团董事高乐的想法,不谋而合。
高乐指出,经济环境变化、市场竞争加剧、供应链重构,以及安全、碳排放和数据治理,都在考验汽车企业的长期能力。未来需要同时考虑质量、安全、效率和长期价值,并通过开放合作提升产业链和供应链的稳定性。
尽管这三家跨国车企的表述,各有侧重,但放在一起看,并不矛盾。中国市场跑得足够快,产业链足够完整,这些条件让中国逐渐成为全球汽车企业观察趋势、验证产品和寻找新能力的重要市场。
只不过,现在有一个新问题摆在眼前:中国车企正在走向全球,跨国车企也在加速吸收中国的技术与创新。未来的全球化竞争,究竟是谁把能力带出去,谁又能把全球资源带回来?
如果整车企业关注的是如何规模增长、利润增长,跨国车企想的是如何利用中国创新技术与供应链资源,那么地平线、四维图新等零部件供应商看到的,则是汽车产业价值的移动方向。
在智能汽车时代,芯片、算法、地图、数据和软件已经深度参与产品定义。当汽车越来越像一个软硬件结合的智能终端,供应商不再只按照车企要求提供单一零部件,而是逐渐参与到整车的架构设计、功能开发、系统验证和全球化服务之中。
地平线副董事长陈黎明认为,汽车智能化正在逐渐回归产品体验和用户价值。随着智能驾驶从概念走向量产,安全性、可靠性和实际使用体验,会成为真正的评价标准。
与此同时,智能驾驶正在从单纯的功能竞争,走向数据、算法和算力共同驱动的系统竞争,汽车电子电气架构也从分布式逐渐走向集中式。这些技术变化的背后,是汽车智能化从“单个功能”,走向整车系统能力的重构。
过去一辆车增加一项智能功能,往往就能成为卖点;而当智能驾驶逐渐成为新车的基础能力之后,芯片算力、算法能力、数据闭环、电子电气架构,以及整车协同能力,最终都要落到真实体验上。
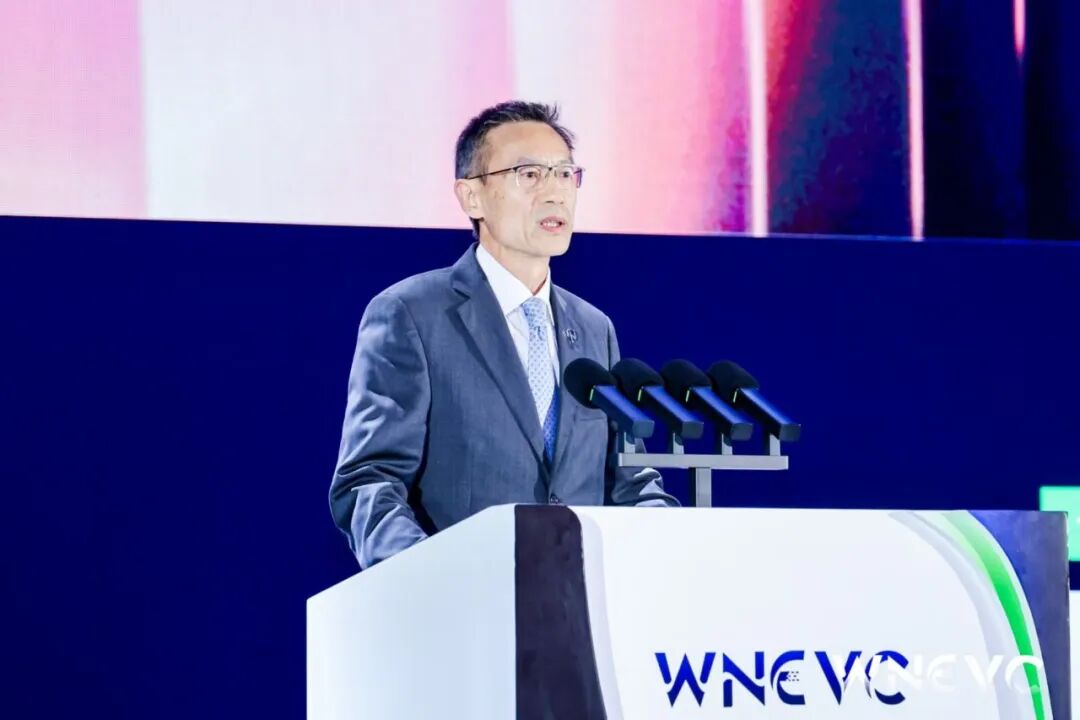
四维图新CEO程鹏则把这种变化进一步延伸到了数据。他提出,“过去十年中国新能源赢在电池,未来十年胜负在于数据”,并认为数据正在成为智能汽车的“第二燃料”。
尤其对于正在全球化的中国汽车产业而言,汽车出海已经从把车卖到海外,逐渐走向数据治理、标准和本地化能力的输出。
没错,从这个角度来看,汽车产业的价值重心确实是从单纯的硬件能力,进一步向软硬件融合、数据和软件能力延伸。
电动化时代,电池、电驱和供应链效率决定了产品的基础竞争力;进入智能化阶段之后,芯片、算法、数据和电子电气架构开始成为新的底层能力。车企需要把这些能力整合进整车,供应商则需要进一步参与到软件、数据和系统能力的建设之中。
立足新能源汽车市场,一个不争的事实——单纯的销量比拼已成为过去式,从“有量”到“有质”,从规模扩张到能力沉淀,才是全行业的核心命题。
未来,中国新能源汽车产业的核心竞争力,不再是庞大的市场体量,而是扎实的技术壁垒、完善的产业生态、成熟的全球化布局与可持续的盈利能力。行业也将在质变升级中,走出低价内卷的泥潭,开启高质量、可持续的全新增长周期。

责编:曹佳东 编辑:王越
THE END