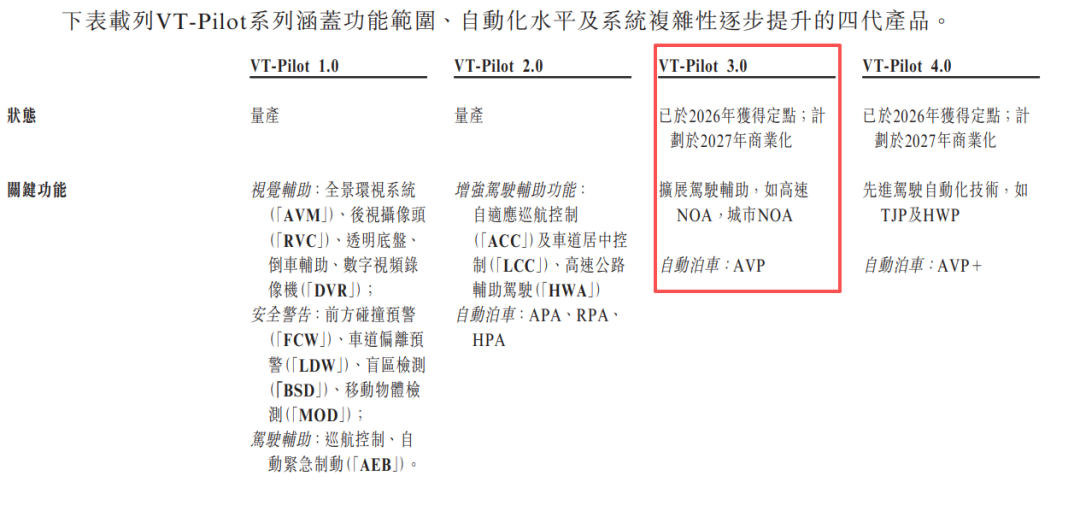
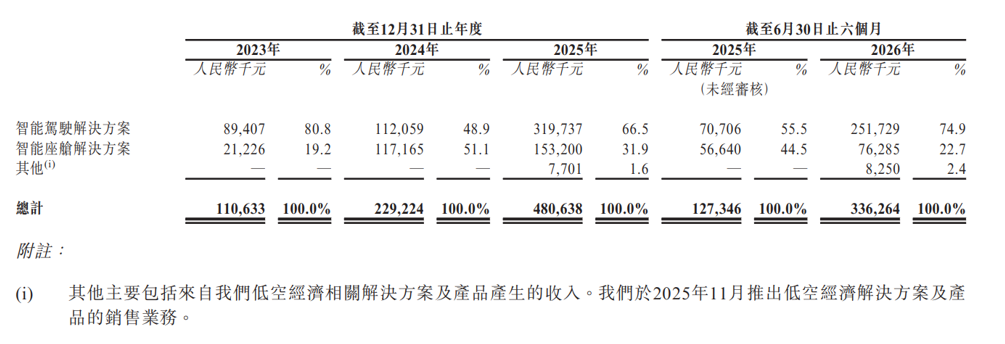
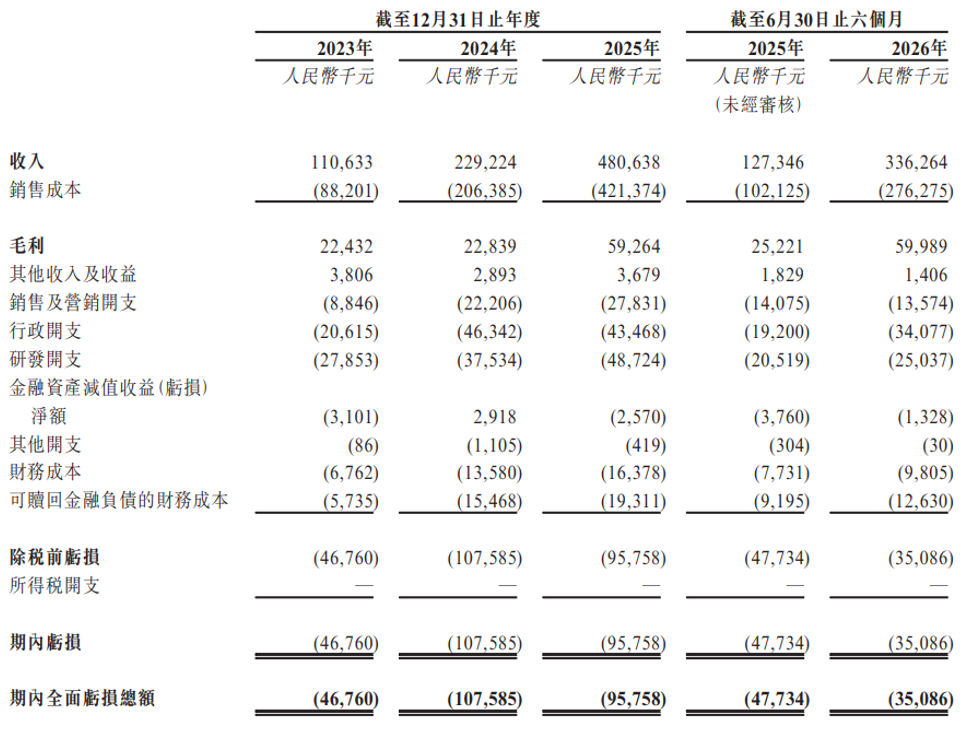
智驾平权时代,又一家智驾公司正冲刺IPO。9月27日,上海寅家电子科技股份有限公司(以下简称“寅家电子”)向港交所递交上市申请。公司2013年进入智能驾驶赛道,近年来已将业务延伸至智能座舱和通用机器人领域。随着智驾功能从中高端车型向主流市场下沉,以及向高速NOA、城区NOA等更高阶功能演进,智驾正在快速渗透市场。受益于此,寅家电子近3年收入翻了4倍。然而,收入和业务边界同步扩张,并未缓解经营端的压力。寅家电子至今尚未盈利,经营活动现金流连续为负,应收款项也随着业务增长明显增加。对于公司而言,冲刺IPO的同时,如何让持续增长的收入真正转化为盈利和现金流改善,仍是一道绕不开的考题。01收入三年翻4倍,高阶智驾仍待追赶寅家电子主要提供VT-Pilot系列智能驾驶、VT-Cockpit智能座舱及VT-Robo tics系列通用机器人解决方案。其中智能驾驶领域,公司提供L2+高级辅助驾驶与行泊一体系统产品;智能座舱领域则覆盖CMS、IMS、SL等。从收入端看,寅家电子已进入快速扩张期。2023年-2025年,公司收入由1.11亿元增至4.81亿元,复合年增长率为108.4%;2026年上半年收入进一步同比增长164%至3.36亿元。收入快速增长,主要来自于智能辅助驾驶项目定点增加、量产提速,以及通过并购切入智能座舱业务。高工智能汽车研究院数据显示,2026年上半年,中国市场乘用车前装标配ADAS功能渗透率已接近80%。当智能驾驶从高端车型的“选配”,逐渐成为更多主流新车的“标配”,智驾功能加速向量产车型普及,也为供应商带来了更多项目定点和交付机会。在智能驾驶领域,2023年-2025年及2026年上半年,公司智能驾驶业务的新定点数量分别为7个、11个、8个和9个;截至2026年6月末,寅家电子累计取得超过120项定点,产品已应用于中国前十大车企的车型,并覆盖全球前十大车企中的七家车型。同时,智能驾驶解决方案销量则由2023年的13.04万套增至2025年的41.62万套,2026年上半年销量进一步达到28.30万套。随着定点项目陆续进入量产,智能驾驶业务成为公司最主要的收入来源,由2023年的8940.7万元增长至2025年的3.20亿元,2026年上半年进一步达到2.52亿元,同比增加256.0%,占总收入的74.9%。但值得一提的是,当前市场也正由基础ADAS向高速NOA、城区NOA等更高阶功能加速演进。高工智能汽车研究院数据显示,过去几年,以NOA为代表的高阶辅助驾驶年均复合增速达到388.48%;2025年,中国市场乘用车搭载城区NOA(含选装、硬件预埋)交付新车达340.16万辆,同比增长超过102%。而招股书显示,寅家电子VT-Pilot 3.0的NOA方案计划于2027年商业化。从当前高阶智驾的上车节奏看,这一节点已不算早,公司能否跟上技术迭代和客户导入节奏,仍将影响后续订单兑现。智能驾驶之外,寅家电子通过并购补齐智能座舱业务。2024年,寅家电子通过股权转让及增资,取得上海宇宙约70.11%股权。上海宇宙主要从事汽车氛围灯等产品研发和生产,拥有一定的客户和制造基础。完成收购后,寅家电子将智能座舱业务纳入合并范围,直接改变了收入结构。2023年,寅家电子智能座舱业务收入仅为2122.6万元,占总收入的19.2%;2024年,该业务收入增至1.17亿元,占比升至51.1%;2025年,智能座舱收入进一步增长达到1.53亿元。当前,寅家电子仍在进一步扩张业务版图,试图将汽车领域的视觉感知、定位和规划控制能力拓展至低空经济及机器人领域,但这些新业务目前仍处于早期阶段,后续能否形成可验证的订单和收入仍有待时间检验。02尚未盈利,现金流压力仍待缓解尽管收入高增、业务版图持续扩大,但寅家电子仍未摆脱亏损的局面。智能驾驶行业的持续投入、并购后的整合成本以及尚未成熟的新业务,是公司当前经营压力的主要来源。2023年-2025年,公司分别亏损4676万元、1.08亿元和9576万元;2026年上半年仍亏损约3509万元。即使剔除可赎回金融负债财务成本、客户关系摊销等项目,公司2026年上半年经调整净亏损仍为375万元。智能驾驶行业竞争激烈,研发投入仍是绕不开的成本。智能驾驶业务并非单纯的硬件销售,而是涉及算法开发、芯片适配、系统集成、车规验证、道路测试和量产交付。尤其在功能由基础L2向高速NOA、城市NOA和复杂泊车场景延伸的过程中,供应商需要持续投入研发,才能满足车企不断缩短的产品迭代周期。数据显示,2025年,寅家电子研发费用为4872.4万元,同比增长29.8%;2026年上半年,研发费用进一步增至2504万元,同比增长22.0%。这种竞争压力也反映在毛利率上。公司整体毛利率由2023年的20.3%降至2024年的10.0%、2025年的12.3%,2026年上半年回升至17.8%。其中智能驾驶方案毛利率处于较低水平,在10%左右波动,2026年上半年毛利率为15.2%,较上年同期减少了3.6个百分点。此外,并购带来业务扩张,也在短期内增加了整合成本。上海宇宙并表后,为寅家电子带来了智能座舱业务和客户资源,但也带来亏损和摊销压力。招股书显示,上海宇宙在2024年为寅家电子带来3140万元净亏损,是公司当年整体亏损扩大至1.08亿元的重要原因之一。除了盈利压力外,公司的经营现金流状况也持续承压。2023年-2025年,公司经营活动现金流净额连续为负,分别为-8857万元、-1.26亿元和-7806万元;2026年上半年,经营活动现金净流出进一步扩大至1.10亿元。截至2026年6月末,公司贸易应收款项及应收票据达到3.12亿元,占当期营业收入比重超过90%。在车企供应链账期较长、价格竞争加剧的背景下,回款效率将直接影响公司的研发投入、采购备货和日常经营。