芝能科技出品
安费诺2026年第二季度收入增长55%,从汽车电子公司到AI基础设施部件提供商,安费诺被英伟达带飞了,这是一家跨市场出售连接能力的企业。
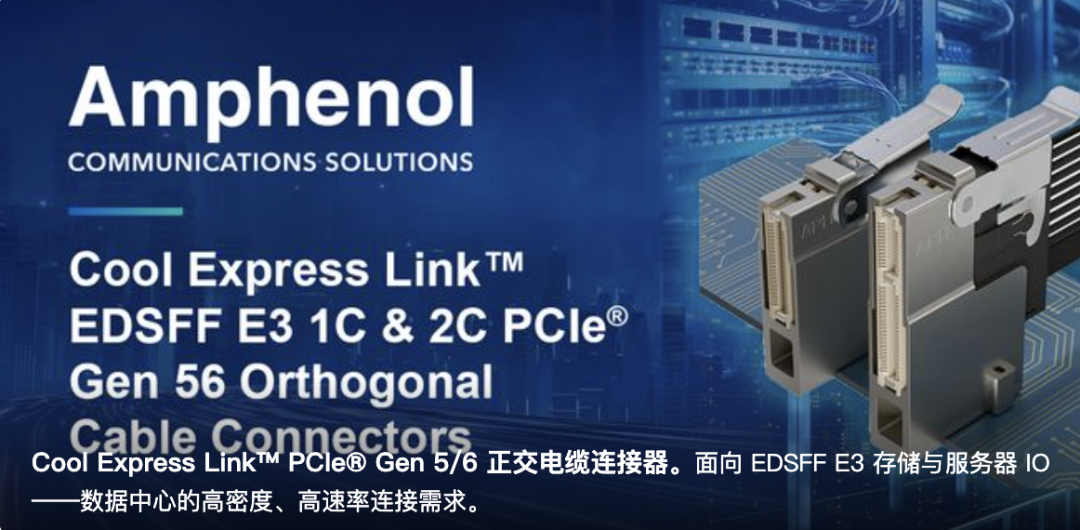
连接器这门生意,我们之前深度的复盘过,这是一门并购不断扩充品类的生意(不太适合讲宏大故事的产品),负责让电力和信号可靠地穿过接口。平时,人们很少注意它;一旦失效,整套系统可能无法正常工作。
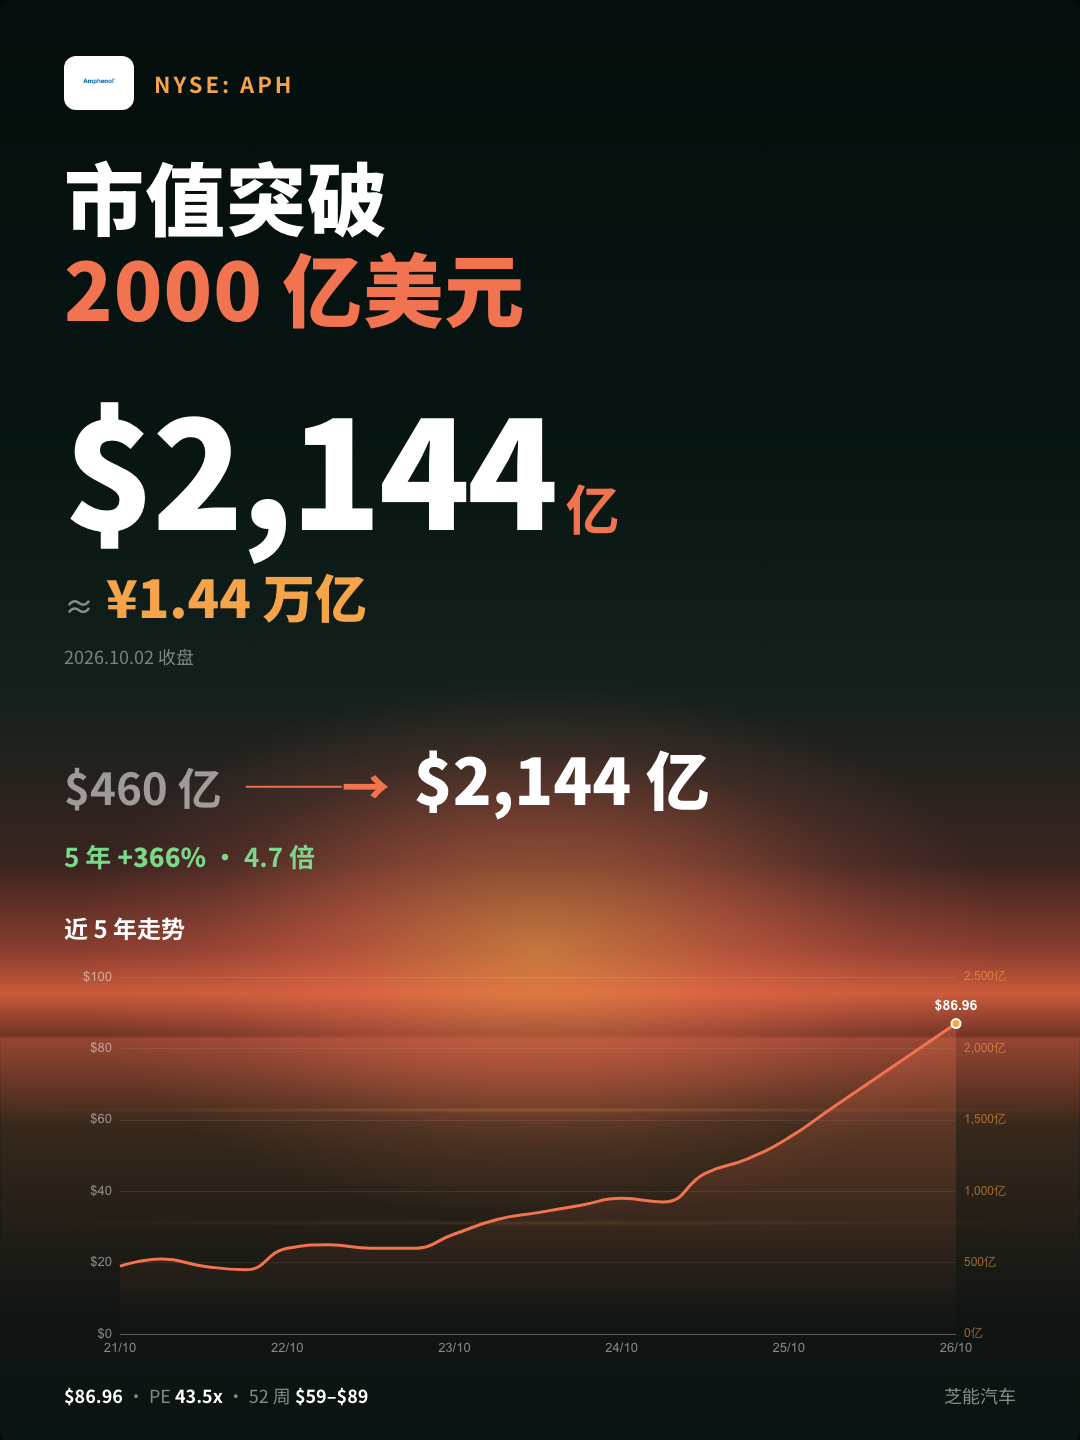
现在安费诺已经达到了2144亿美元,1.44万亿人民币!
55%增长,不能都归功于AI
安费诺长期经营这门生意。汽车需要耐震动、耐温差的连接方案;数据中心需要高密度、高速率的连接;工业、航空航天和国防设备各有自己的可靠性要求。安费诺每当一个产业把更多功能塞进电子系统,连接的难度和价值都会上升。
汽车电子成长,焦点常放在谁给更多车型供货、单车价值量能涨多少。安费诺的同一套基础能力,可以随客户的资本开支迁移。汽车增加电子系统,它卖给车厂;云服务商扩建数据中心,它又参与服务器与网络设备的连接。客户群不同,技术积累并非从零开始。这种迁移能力,现在成了衡量一个公司成长性的重要标尺。
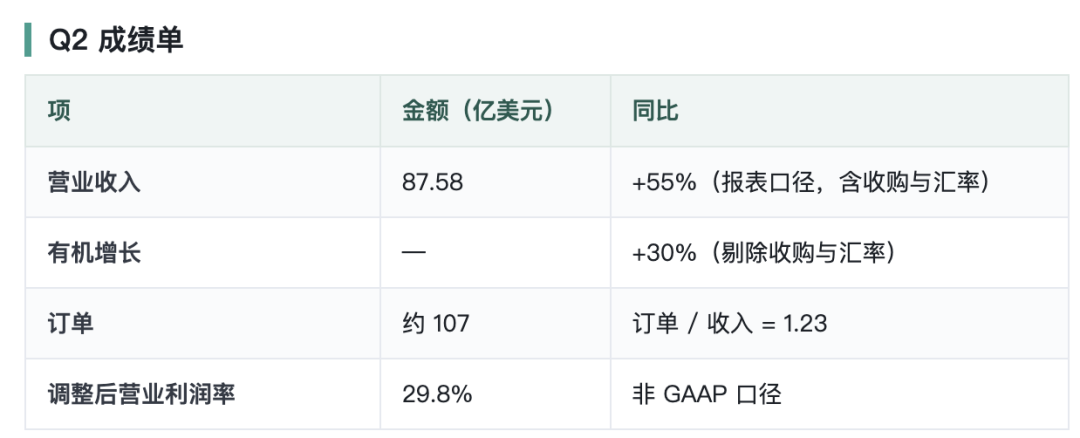
2026年第二季度,安费诺收入87.58亿美元,同比增长55%;剔除收购和汇率后的有机增长为30%。订单约107亿美元,订单与收入之比达到1.23。IT数据通信市场出现了异常强劲的有机增长。
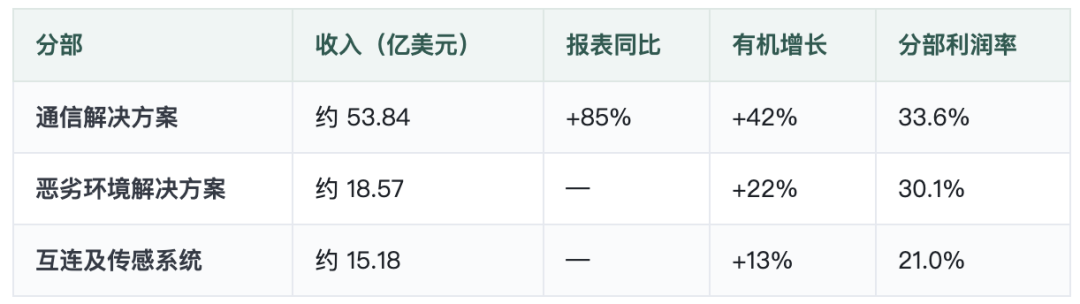
安费诺的增长在三个披露分部中,
通信解决方案第二季度收入约53.84亿美元,同比增长85%,有机增长42%;恶劣环境解决方案收入约18.57亿美元,有机增长22%;
互连及传感系统收入约15.18亿美元,有机增长13%。
通信业务无疑是当前最亮的部分,另外两个分部表现也不错。收购对本季收入增长贡献约24个百分点,纳入的CommScope相关业务表现好于预期,公司把其2026年预计销售贡献提高到46亿美元;季度内又完成两笔较小收购,分别补充工业、国防和高速数据通信测试能力。连接器企业在研发之外,不断通过并购扩大产品线和客户入口。
并购是一门需要长期复利的经营技术。买到客户和产品是第一步;进入安费诺既有销售网络,是否还能保持原有团队的工程速度,以及新增收入是否值得支付的价格,要在几年后才能看清。
公司第二季度调整后营业利润率为29.8%,看上去高得惊人,包含约8000万美元关税退回净收益。经营现金流约16亿美元,自由现金流约12亿美元。
第二季度,通信解决方案的分部营业利润率为33.6%,恶劣环境解决方案为30.1%,互连与传感系统为21.0%。真的挺赚钱的!
为什么“接口”会成为成长生意?
系统越复杂,连接就越容易成为瓶颈。汽车从传统机械产品变成分布式电子系统,要连接电池、驱动、传感器、计算平台和座舱。数据中心追求更大规模、更高速度的计算,同样需要在服务器、交换设备和电源之间传输信号与电力。连接器从外观上看似乎普通,困难的是在高速度、高密度、热量和长时间运行条件下维持性能。
这种共性给了安费诺一个特殊位置,不需要准确押中每一家汽车品牌或每一款AI模型;只要不同客户持续增加电子系统复杂度,它就有机会参与其中。分散市场也降低了单一终端周期对公司的冲击。汽车客户放缓时,通信和工业可能补上;某个收购领域不及预期,其他产品线仍可能支撑整体利润。
汽车的认证和耐久要求、航空航天的安全规范、数据中心的高速传输性能各不相同。安费诺要管理的是一组应用各异、却能共享工程基础和采购规模的业务。这种结构要求总部既放手让专业团队理解客户,又能控制收购价格、资本投入和现金回收。它的竞争力有一部分藏在管理方法里,不会出现在单个连接器的产品图片上。
AI数据中心投资若在某个阶段放缓,高速连接器的订单也会调整;频繁收购则要求企业持续判断价格、整合团队并维持研发节奏。安费诺的高利润率,不能仅由“做连接器”三个字解释,难复制的是工程、客户关系、分散经营和资本配置之间的配合。
小结:这轮AI给了很多公司注入了活力,安费诺是应该受益很多的基础能力提供的公司,以后需要持续多看看这种类型的,感觉自己光从汽车角度看问题,确实太狭隘了。