芝能智芯出品
森萨塔是汽车传感器公司,汽车仍贡献过半收入。眼下拉动利润增量更快的是航空、防务及商用设备。这家公司也从单一汽车业务,走成多终端平台。

二季度总收入9.906亿美元,同比增长5.0%,有机增长4.4%。汽车收入仍占集团约55%,航空防务及商用设备只占收入约24%,当季营业利润增量却高过汽车。

汽车业务收入5.448亿美元,同比增约3.3%,营业利润1.317亿美元,较上年多约1060万美元,利润率由23.0%升到24.2%。

航空、防务及商用设备业务收入2.337亿美元,同比增约11.4%,营业利润6510万美元,较上年多约1390万美元,利润率由24.4%升到27.8%。
工业业务收入2.121亿美元,营业利润5750万美元,利润率从28.1%降到27.1%。

非汽车的航空防务及商用设备业务,贡献了比汽车更多的同比营业利润增量。
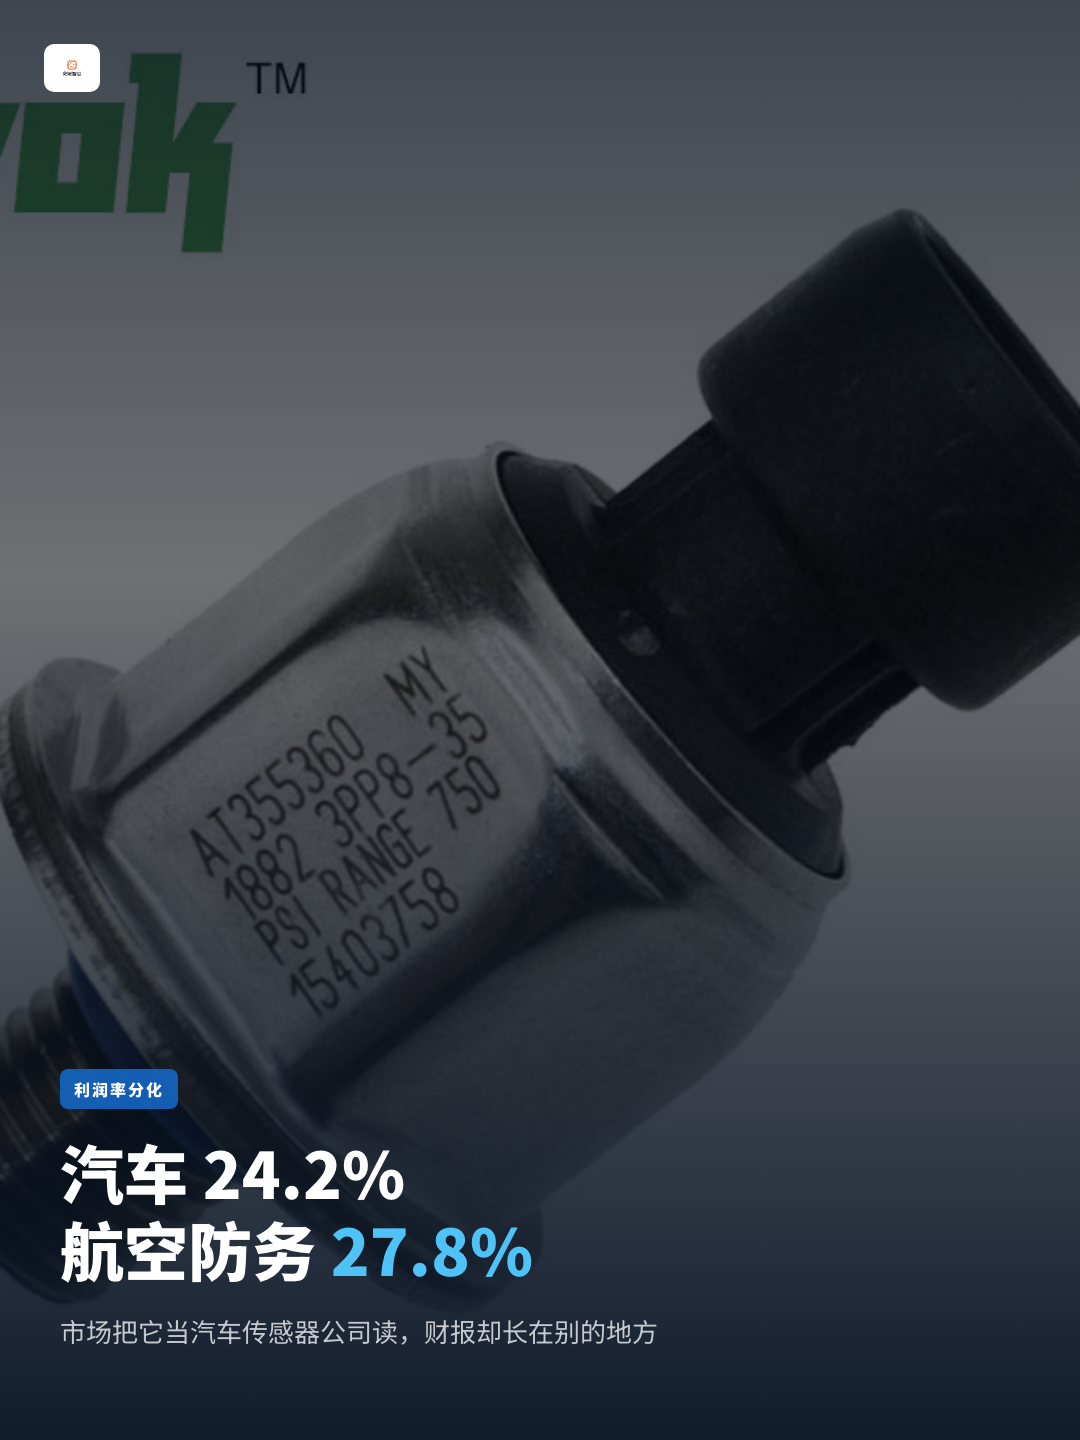
汽车业务自身不差,收入和利润同步上升,利润率改善1.2个百分点,没被价格竞争完全吞掉,问题是增速仍温和。森萨塔的汽车传感器铺在动力、热管理、电气保护等场景。电动车多出来一部分高压监测和电气保护需求,又砍掉一些内燃机相关用量。
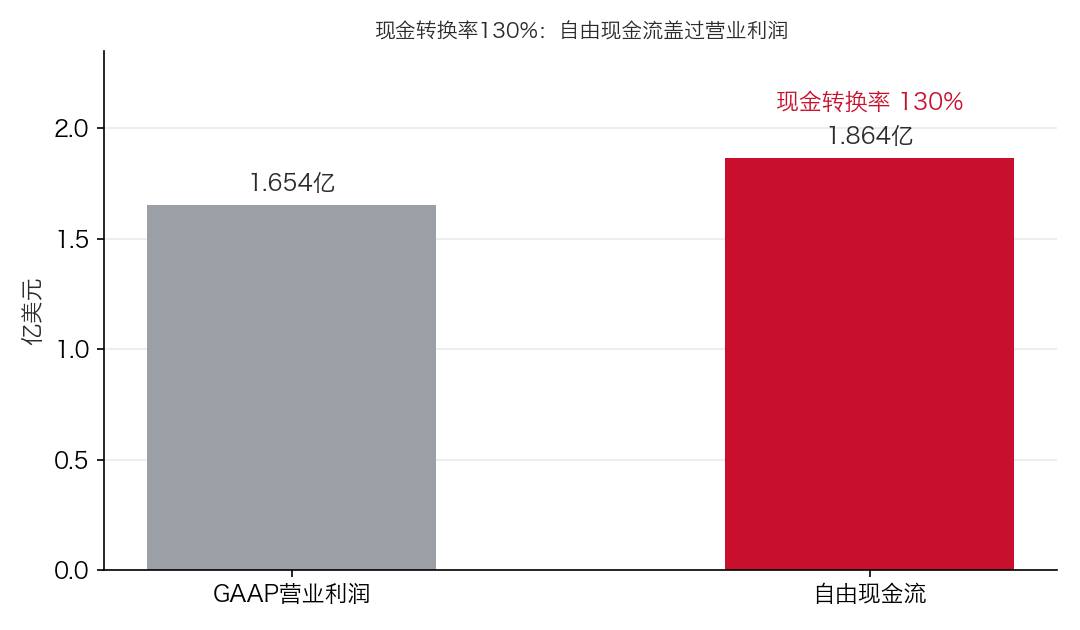
集团GAAP营业利润从1.381亿增到1.654亿美元,调整后营业利润从1.791亿增到1.933亿美元,调整后利润率从19.0%升到19.5%。二季度经营现金流约2.10亿美元,自由现金流约1.864亿美元,现金转换率达到130%,还投入约4亿美元清偿长期债务。
森萨塔给第三季度收入指引9.57亿到9.87亿美元。
小结:森萨塔的多元化正在产生回报,汽车业务连续几个季度只保持低个位数增长,非汽车业务却继续贡献主要利润增量,围绕多终端工业平台的来看更合适!