电连技术 2026 年上半年营收 26.21 亿元、同比增 3.82%,归母净利润 2.06 亿元、同比降 15.12%,营收与利润背离的走势和瑞可达一致,是连接器行业上半年的普遍状态。
这不单纯是汽车连接器标的,消费类电子连接器收入 12.39 亿元、占 47.29%,汽车连接器仅 8.82 亿元、占 33.64%,近一半收入仍来自手机等消费电子。
汽车业务增速 8.67% 不算高,高速连接器的国产替代是最大变量,研发投入 2.21 亿元、占营收 8.44% 为同行最高,短期压利润、长期决定能否吃到外资占 92% 的那块市场。
Part 1

电连技术这半年报,数字是两头拧着的。
◎ 营收 26.21 亿元,同比涨 3.82%,略有增长。
◎ 归母净利润 2.06 亿元,同比跌 15.12%,两位数下滑。
营收站着,利润跪着。这个组合在连接器行业上半年不稀奇,瑞可达就是同一剧本。把三张表摊开,看的是钱从哪进来、又从哪漏出去。
◎ 营业成本 18.59 亿,毛利 7.62 亿,毛利率 29.07%,去年同期 29.41%,微降 0.34 个百分点。29.07% 是七家里最高的毛利率,比第二名保隆科技高出 6.6 个百分点。
◎ 费用端,销售 0.83 亿、管理 1.94 亿、财务 0.26 亿、研发 2.21 亿,四项合计 5.24 亿。去年同期这四项 4.78 亿,今年多出 0.46 亿。

按同比变动幅度比例绘制,红色为涨、绿色为跌(A 股惯例)。营收微涨,利润大幅回落,二者背离。
财务费用从 0.02 亿增至 0.26 亿,增加 0.24 亿。公司账上 10.32 亿货币资金、没有短期借款,具体构成需财务费用附注确认,不在本文推断范围内。
研发费用 2.21 亿占营收 8.44%,是七家里比例最高的,对应公司在高速连接器上的投入。
毛利 7.62 亿减四项费用 5.24 亿,剩 2.38 亿;
信用减值转回 0.03 亿、资产减值损失 0.06 亿、投资净收益 0.01 亿,合计营业利润 2.35 亿,所得税 0.16 亿,净利润 2.17 亿,少数股东损益 0.11 亿,归母 2.06 亿。
去年同期,毛利 7.43 亿减费用 4.78 亿,剩 2.64 亿,营业利润 2.82 亿,归母 2.43 亿。
◎ 今年营业利润少了 0.47 亿,其中费用增加 0.46 亿,几乎全部解释了这个差额。毛利是增加的(7.43 到 7.62 亿),因为费用涨得更多,利润反而下降。
◎ 利润掉 15.12%,几乎全由费用增加造成。毛利率站在七家最高,主业的单位盈利没有松动,松动的是研发投入的节奏。这项行业第一的毛利率,被另一项行业第一的研发费用率吃掉了。
◎ 消费类电子连接器 12.39 亿,占 47.29%。中报未披露同比增速,从总量倒推是下滑的。
◎ 汽车连接器 8.82 亿,占 33.64%,同比 +8.67%。其他 5.00 亿,占 19.07%,同比 +29.25%,是增长最快的一块。

加总看,营收只增 3.82%,消费电子这块要么下滑、要么持平。
从中报披露的分部增量倒推:营收增加 0.96 亿,汽车连接器增加约 0.70 亿、其他增加约 1.13 亿,两项合计 1.83 亿,倒推消费电子连接器减少约 0.87 亿,降幅约 6.6%。
分地域:
◎ 境内 21.82 亿,占 83.26%,同比 +13.08%;
◎ 境外 4.39 亿,占 16.74%,同比 −26.23%。
境外从约 5.95 亿掉到 4.39 亿,减少 1.56 亿,中报未解释原因。
境内增 13.08%、境外掉 26.23%,组合后营收只增 3.82%,增长完全依赖国内,海外在拖后腿。
Part 2

电连技术放在连接器行业里看,毛利率七家最高,研发费用率七家也最高,利润还是掉了,这家公司在用当下的利润养未来的国产替代。
占 47.29% 的消费类电子连接器,是绕不开的话题。市场给电连技术的定价逻辑主要看汽车连接器,因为那块增速高、空间大、故事性强。
但接近一半收入来自消费电子,这块跟智能手机、可穿戴景气度绑定,增长慢、毛利率也未必高。
从风险角度,消费电子有分散作用。汽车业务受整车产销和年降影响,2026 上半年乘用车产销降 6%;消费电子有自己的周期,两者不完全同步。
高速连接器:国产替代的逻辑与变量
连接器分低压、高压、高频高速三类。
◎ 低压用于车灯、门窗、传感器,门槛低;
◎ 高压服务三电系统,耐压 60V 到 1000V、电流 10A 到 600A;
◎ 高频高速负责数据传输,支撑智能座舱和自动驾驶。
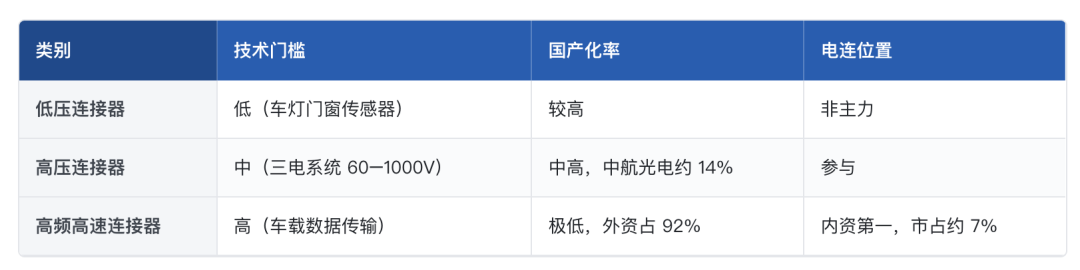
国产化率差异很大。高压连接器国产化率较高,中航光电市占约 14%;高速连接器国产化率极低,外资占 92%。
电连技术是高速连接器内资龙头,市占约 7%。产品覆盖 FAKRA、Mini-FAKRA、HSD、以太网连接器。
车载通信架构正从 FAKRA / HSD 向 Mini-FAKRA / 以太网切换,Mini-FAKRA 支持 15GHz 带宽、28Gbps 速率,以太网连接器达 25Gbps。这个切换给了国产厂商一次重新起跑的机会。
市场空间上,2025 年中国汽车连接器市场约 674 亿,预计 2026 年增至 713 亿。新能源汽车连接器预计从 2025 年 580 亿增长到 2030 年 1443 亿,年复合增速 20%。
电连的位置:高速连接器内资第一,绝对份额仅 7%,前面是泰科、安费诺、莫仕这些外资巨头。
成长逻辑是外资占 92% 的高速连接器市场逐步被国产替代,过程多快取决于国内车企的供应链本土化意愿。
客户结构决定替代节奏
电连主要客户是吉利、长城、比亚迪、长安这些自主品牌。外资连接器长期绑定合资和外资车企,国产厂商的机会主要来自自主品牌,尤其自主品牌在智能化上的激进配置。
◎ 好的一面是自主品牌智能化走得快,高速连接器用量和规格往上走,供应商能跟着涨。
◎ 不好的一面是自主品牌成本控制比合资更狠,年降压力传导更直接。
单车连接器用量能看出市场规模。一辆车 800 到 1000 个连接器,从车灯门窗的低压,到电池包、电机控制器的高压,再到摄像头、雷达、域控制器的高速。单车价值量从传统车几百元到智能电动车几千元。

电连的机会在高频高速这一块。外资占 92% 的市场,替代空间摆着,节奏取决于两个变量:
◎ 一是自主品牌多快把高速连接器规格往上提,
◎ 二是电连能否在 10Gbps 以上的车载以太网连接器上做出稳定可靠的产品。
研发投了 2.21 亿、占营收 8.44%,七家最高,这笔钱主要投在这里。
8.44% 的研发费用率对营收 26 亿的公司是不小的负担,短期压利润,长期决定它能不能吃到那 92% 的替代空间。
毛利七家第一,利润被费用吞掉。消费电子承压,汽车连接器与国产替代定走向。