我国低空经济制度体系持续完善,空域分类分级改革、适航审定体系、低空运行规则加速成型,为eVTOL规模化发展筑牢制度底座。eVTOL作为城市空中交通的核心载体,是低空经济新质生产力的核心增长极,产业发展重心已发生根本性、深层次转变。正如沙利文《2026年中国eVTOL行业产业发展白皮书》指出,国内eVTOL产业已逐步走出原型样机研发测试的初级阶段,正进入由验证可行性转向验证商业化能力的关键阶段。行业评价逻辑彻底迭代,不再单一评判飞行器基础飞行能力,而是聚焦场景价值落地、整机系统集成、全链条质量可靠性、规模化运营体系建设的综合能力比拼,产业发展更加实用化、体系化、商业化。
一、产业现状与发展拐点
政策端,国内低空空域分类分级、分层管控机制持续落地,eVTOL专用适航审定规章、运行管理规范、安全监管体系持续细化完善,行业合规运行的制度框架基本成型。产品端,国内形成多旋翼、复合翼、倾转旋翼三大主流技术路线并行发展格局,头部企业适航攻坚全面提速。其中,亿航EH216‑S实现型号合格证、生产许可证、标准适航证、运营合格证“四证齐全”,成为国内首个具备常态化载人商业试运行资质的机型;峰飞、沃飞长空、小鹏汇天等企业主力机型陆续进入适航审定冲刺阶段,各类构型产品逐步从实验室样机测试,转向工程化迭代、实景试飞与常态化示范运营。
市场维度方面,报告数据显示,中国eVTOL产业具备长期爆发潜力,行业增长确定性极强。国内eVTOL总机队规模将由2025年502架,高速增长至2040年72.1万架,增长空间空前广阔。从结构维度来看,产业呈现清晰的“载人主导、非载人为辅”格局,其中商业载人场景机队规模占比达84%,是远期产业核心价值基本盘;物流、应急、公共服务等非载人场景占比16%,是现阶段产业落地、模式打磨、经验沉淀的核心支撑。当前产业虽具备高增长预期,但尚未进入大规模量产交付阶段,当前竞争逻辑逐步转向适航取证能力、规模化制造能力、全链条商业运营能力的综合比拼。
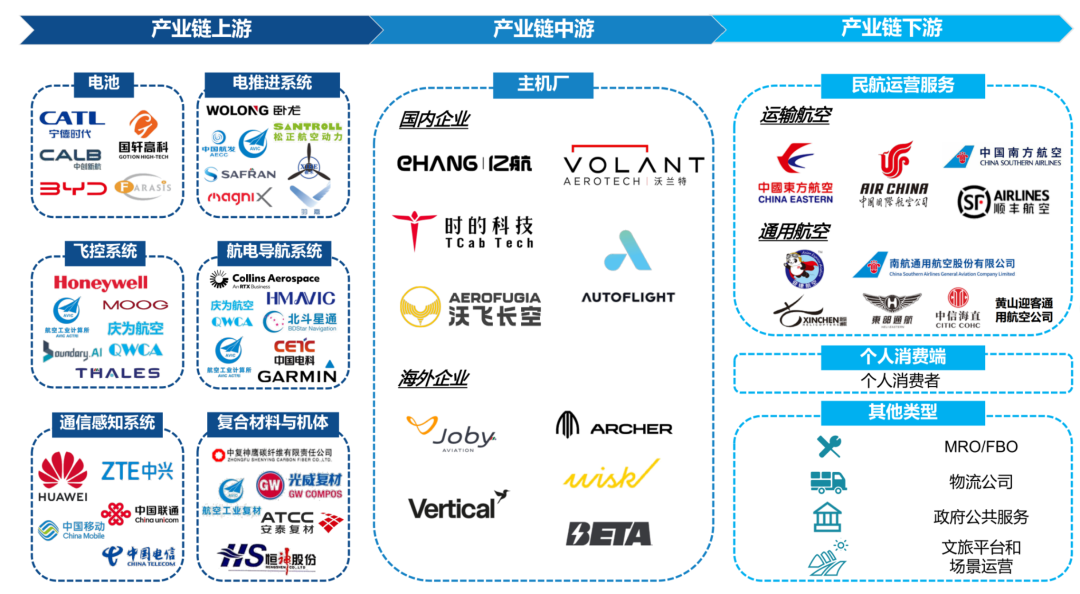
二、分层落地的应用场景矩阵
依据报告场景划分,国内eVTOL应用市场整体分为商业载人、物流及其他非商业载人场景两大体系,各场景依据运行复杂度、政策门槛、市场需求、落地难度呈现清晰的梯次成熟格局,遵循“先载货后载人、先隔离后融合、先远郊后城区”的发展原则。
商业载人场景作为eVTOL产业远期最大的价值赛道,包含城市出行、交通枢纽接驳、景区接驳、景区观光四大细分领域,2040年对应机队规模合计超60万架,构成产业核心基本盘。
①城市出行:作为未来城市空中交通的终极形态,主要替代城市短途自驾、网约车、城际短途高铁出行,依托空中通道解决地面拥堵、通行时效低等痛点。该场景市场基数最大,预计2040年机队规模可达51.5万架以上。但因其运行空域复杂、安全标准极高、对调度与基建依赖强,短期难以大规模普及,将是产业中后期持续释放的核心增量。

②交通枢纽接驳:聚焦机场、高铁站与城市核心区之间的快速转运,服务高时效商务客流、出行客流,有效打通“最后三十公里”立体交通网络。相比城市全域出行,枢纽接驳航线固定、客流集中、价值密度高,更易形成标准化运营模式,预计2040年机队规模约4.7万架。

③景区接驳:主要服务于集群景区,解决地面通行距离长、通勤效率低、路况复杂等痛点,实现景区景点之间的快速流转。依托相对独立的景区空域,运行风险可控、审批难度更低,是中期规模化落地的重要场景,2040年机队规模约2.4万架。

④景区观光:作为当前商业化落地最成熟、示范运营最多的载人赛道。依托成熟景区环线航线,飞行环境稳定、空域可控、风险系数低,可快速面向游客提供高品质空中文旅体验。该场景能够快速积累载人飞行服务经验、安全处置经验与运维数据,为城市通勤场景试点运行,2040年机队规模约1.9万架。

物流及其他非商业载人场景运行风险相对可控,试点落地条件更为成熟,成为eVTOL产业开展商业实践、积累全流程运营经验的重要载体,主要包含物流运输、应急与公共服务两大方向。2040年整体机队规模超11万架。
①物流运输:覆盖即时零售配送、医药冷链、精密物资运输、山区海岛物资补给、跨区域干线物流等场景,有效弥补地面物流在复杂地形、高时效需求下的短板。货运场景可先行验证起降场站、调度系统、运维保障、空域运行整套体系,为载人业务积累成熟运营经验,预计2040年机队规模约6.4万架。
②应急与公共服务:以政府公共采购与应急保障为主,涵盖火情侦察、灾害勘察、医疗转运、应急物资投送、城市安防巡检等任务。场景社会价值突出,对飞行器可靠性、环境适应性、全天候作业能力要求极高,是eVTOL赋能社会治理的重要载体,预计2040年机队规模约4.9万架。
三、技术路线分化
当前国内eVTOL产业尚未形成单一最优技术路线,多旋翼、复合翼、倾转旋翼三大主流构型并行迭代、各有所长,基于结构特性、飞行性能、适航难度、运营成本形成清晰的场景化差异化竞争格局。

三大技术路线对比:

整体来看,三大技术路线不存在优劣,仅存在场景适配与落地时序差异。短期多旋翼快速试点验证、复合翼承接中期规模化落地、倾转旋翼完成技术储备与适航攻坚;中长期三类构型分层共存、差异化竞争,共同构建梯度完整、场景全覆盖的eVTOL装备体系,支撑低空经济从试点走向全域规模化。
四、谁先跑通商业模式?

五、结语
2026年作为中国eVTOL产业从技术验证全面迈向商业验证的关键转折之年。产业已告别概念炒作与单点试飞的初级阶段,形成“多技术路线并行、多梯度场景落地、全产业链协同”的发展格局。技术层面,多旋翼、复合翼、倾转旋翼分层适配短期、中期、长期市场需求,差异化竞争格局稳固;场景层面,非载人业务先行试点验证、文旅场景优先落地、通勤场景蓄力爆发,梯次成熟路径清晰;产业层面,行业竞争从单一技术比拼,升级为适航、量产、供应链、运营、生态的全维度综合竞争。但是,各家共同要面对的难题依旧突出:载客单价如何下探、适航规模化落地、低空航线网络搭建、大众接受度培育。
未来,随着国内低空治理体系持续完善、适航审定进度提速、本土供应链不断成熟、低空基础设施网络化布局,eVTOL将逐步摆脱示范属性,真正融入立体交通体系与城市治理体系。短期依托成熟场景跑通商业闭环、沉淀运营经验,中长期依托高性能机型释放规模化交通价值,持续赋能低空经济高质量发展,成为新质生产力落地见效的核心标杆赛道。