2026年10月6日,韩国《文化日报》披露,三星电子正在调整System LSI事业部业务,其中一项重要决定,是停止Exynos Auto车载应用处理器后续产品的开发。
现有现代汽车、宝马相关产品在完成既有生产任务后,不再推进后继产品的研发和量产。
停止Exynos Auto后继开发,三星汽车相关业务覆盖处理器、存储器、图像传感器、显示相关芯片、代工以及通过哈曼参与的汽车电子系统,此次针对的是System LSI的Exynos Auto应用处理器产品线。
放弃一条盈利前景有限的独立产品线,同时继续留在汽车电子产业链的其他环节。
◎ Exynos Auto 2018年推出。V9采用8nm工艺、8核Arm Cortex-A76,面向奥迪下一代信息娱乐系统,三星还曾通过Exynos Auto 8890进入奥迪A4的MIB平台。
◎ 2021年推出V7和T5123车载5G通信芯片及配套PMIC,从单颗座舱处理器向通信、电源和计算组合发展。
◎ 2023年发布的第三代V920配备10个Arm Cortex-A78AE核心、基于AMD RDNA 2的图形架构和最高23.1 TOPS的NPU。
CPU性能较V9提升1.7倍,GPU约2倍,NPU约2.7倍,支持6块高分辨率屏幕和12路摄像头。主要面向数字座舱、仪表和车载显示,并非承担完整自动驾驶计算的高算力芯片。
◎ 三星同年拿下现代汽车项目。
◎ 2025年又据韩媒报道获得宝马订单。


一颗车载AP的开发投入超过1000亿韩元,供货价大约20到40美元。
高端座舱芯片、舱驾融合SoC和专用智驾芯片的售价可能明显不同。1000亿韩元按1美元兑1400韩元约合7143万美元,售价取30美元、单位变动成本假设12美元,单颗贡献毛利约18美元,覆盖开发成本需要卖出约400万颗。
一个车型平台年销20万辆、保持五年、每车一颗,总需求不过100万颗。芯片平台可能覆盖多个车型和品牌,但几个中高端车型项目,撑不起一颗先进SoC。
手机处理器依托巨大的年销量和相对快速的产品周期,汽车处理器要提前多年进入整车研发体系,上市后还要在相当长时间里维持供应和软件支持。同一颗芯片用到足够多的车型上,才决定项目有没有合理回报。
汽车芯片的困难不止流片费用。V920采用车规Arm核心、独立安全岛设计和ASIL-B相关功能安全要求,供应商还要承担大量验证与工程工作。
一颗汽车SoC从开发到商业化,贯穿芯片、BSP、驱动、显示接口、内存、摄像头、虚拟化、功能安全、安全启动、OTA兼容性等多个环节。
芯片设计完成后,车企还可能不断修改系统需求,屏幕配置增加、操作系统更换、摄像头规格变化,都可能要求供应商修改底层驱动或重新验证。
汽车客户希望芯片供应商提供接近长期软件合作伙伴的支持能力,采购谈判中依然会严格控制BOM成本。汽车AP厂商承担的成本已经接近系统平台供应商,收入却仍以单颗芯片交付为主。
高通截至2026财年第一季度汽车业务收入11亿美元,同比增长15%,设计定点储备450亿美元。定点储备是预计项目机会,不等于已实现收入。
高通提供的是一整套汽车计算产品组合:Snapdragon Cockpit负责数字座舱和信息娱乐,Snapdragon Ride负责辅助驾驶相关计算,Ride Flex推动座舱与驾驶计算整合,加上汽车连接产品和配套开发工具、软件平台与生态合作。
2026年CES期间,高通披露其座舱及Ride Elite平台获得理想、蔚来、极氪、长城、奇瑞等车企的多个项目采用。车企用高通方案,除了芯片还能拿到软件开发工具、参考设计和现成的生态合作关系。
三星要说服客户换芯片,得证明价格、性能、软件兼容性、长期供应和开发支持能带来足够大的收益。便宜几美元,远远不够。
整车厂不会为了省几美元,去承担数千万美元级的软件迁移、适配和验证投入。芯片供应商一旦进入车企的软件平台,后续竞争就延伸到整个开发生态。
三星此次调整还有一个背景,是内部资源竞争。
2026年AI计算扩张,带动存储器、先进封装和数据中心芯片需求。三星第三季度初步业绩强劲,主要受AI相关存储器推动,晶圆代工仍面临亏损压力,系统LSI与晶圆代工合计年亏数万亿韩元。
System LSI要同时支持手机AP、图像传感器、显示驱动、PMIC和新的数据中心芯片设计项目,这些业务争夺高级设计工程师、验证团队、EDA预算、先进工艺资源和研发管理资源。
汽车AP的商业回报需要多年才能体现,三星自己拥有庞大的Galaxy手机体系,移动AP至少有内部需求基础,图像传感器也有手机等大规模终端市场。
2025年三星拿到苹果新款iPhone的图像传感器订单,规划中的Exynos 2700移动AP计划2026年第四季度量产,目标提升在2027年Galaxy S27系列中的搭载比例。在三星看来,同一批研发资源投向这些方向,预期回报更高。
对现代短期可控,对中国芯片企业是一面镜子
三星此次调整对现代汽车集团的影响,分现有车型和未来平台看。
短期看,供货不会断。2023年三星与现代的V920合作真实存在,双方当时宣布2025年开始应用。
既有合同按计划执行的话,已完成匹配和验证的平台一般不需要立即更换芯片,现代要确认的是长期供货承诺、生命周期末期采购安排、软件缺陷修复、网络安全更新和失效分析支持是否继续有效。
2026年4月30日,现代汽车集团发布下一代信息娱乐系统Pleos Connect,首款落地车型是新款Grandeur,之后进入其他全球车型。
到2030年在现代、起亚、捷尼赛思约2000万辆汽车上部署这一软件平台。
一套软件跨多款车型运行,底层芯片按价格级别、性能需求和车型定位采用不同型号,现代要尽量减少多芯片平台带来的驱动、验证和维护工作。
三星退出后继开发,会削弱现代下一代座舱处理器采购中的一个潜在选择。

2026年9月现代投资者日材料披露,现代正围绕NVIDIA生态对自动驾驶传感器和相关数据架构进行标准化,连接现代、起亚、42dot和Motional的数据开发体系。
现代有能力通过软件平台统一开发和供应商竞争降低风险,但三星退出后,韩国本土大型企业提供先进通用汽车SoC的选择可能变得更少。
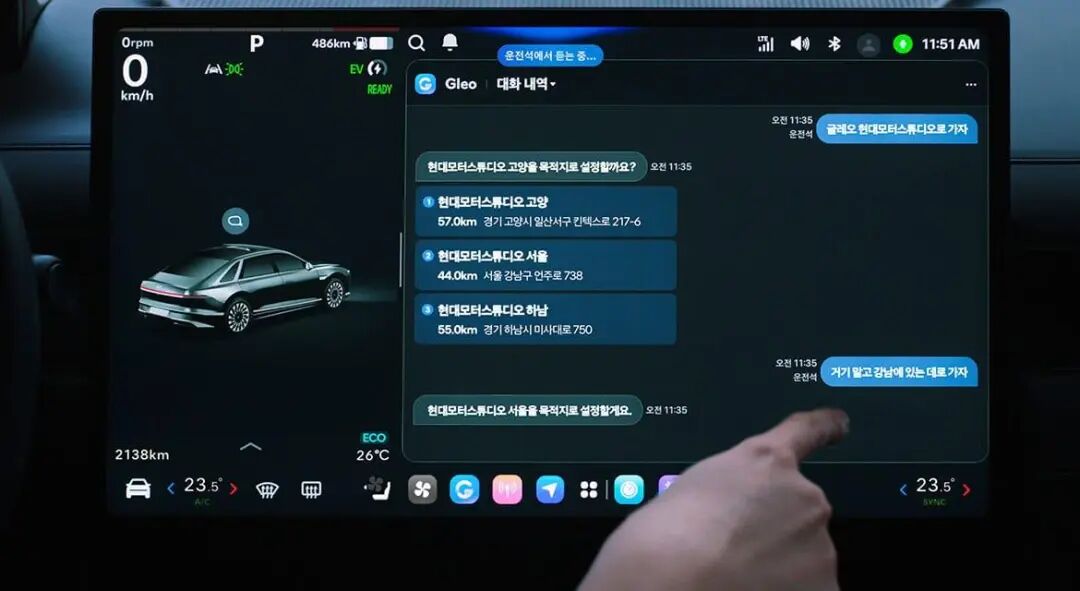
汽车处理器仍是有吸引力的市场,商业门槛在提高,且要区分产品:汽车MCU、座舱AP、智驾SoC和中央计算芯片。

英飞凌、瑞萨、恩智浦还在持续经营汽车芯片,因为它们的产品组合、客户关系和业务模式与三星不同。
它们大量采用可跨客户复用的标准产品,服务的整车厂、Tier 1和平台项目数量众多。尤其是汽车MCU。一旦进入某个控制系统,可以长期供货,工具链也相对稳定。
汽车MCU不需要最先进制程,更关注确定性实时性能、功能安全、可靠性和长期供应。这与每隔几年就要面对明显CPU、GPU、AI性能升级压力的高端座舱AP,属于两种经营环境。
高通能做而三星难做,有两个原因。
◎ 高通汽车产品与手机、通信和AI计算形成IP及研发复用,核心处理器架构、GPU、通信、AI加速和开发工具能在多个产品线共享;
◎ 高通在汽车客户侧建立了更大规模的项目基础,相同的开发成本覆盖1000万辆车和覆盖100万辆,单位研发摊销相差十倍。
复用技术不等于自动获得汽车订单,汽车客户采购还受软件迁移成本、定点历史、供应链风险和平台延续性影响。

车企自研芯片,收益不完全体现在芯片售价里。
年销量百万辆级的整车企业,如果每辆车通过专用芯片降低计算平台成本、改善整车功耗、增强算法部署效率,或减少对特定第三方系统的依赖,部分收益会体现在整车成本、产品竞争力和研发效率上。这些收益不一定出现在芯片公司自己的利润表里。
独立芯片公司必须靠外部销售和服务收入覆盖研发成本,车企自研团队可以通过内部装车和整车价值获得间接回报,前提是规模足够大、芯片可跨平台复用、有持续迭代的预算保障。
年产量十几万辆却为很窄的应用场景独立研发先进制程SoC,固定成本摊销压力会非常高。
对国内芯片企业,车载处理器的竞争正从产品性能比较,进入长期平台经营能力的竞争。
过去几年主要围绕算力、工艺、CPU架构、NPU性能和自主IP展开,这些指标很重要,但芯片企业数量增加后,单纯凭借硬件能力实现差异化会越来越困难。
分野已经能看出来。
◎ 围绕座舱、智驾和中央计算扩展软硬件生态、拿到多家车企大规模定点的,是通用平台企业;
◎ 在车身控制MCU、电机控制器、BMS芯片、车载网络、智能传感器、电源管理等领域把可靠性、成本和工具链做出优势的,是专业芯片企业;
◎ 与整车企业深度合作、靠可复用的处理器、NPU、接口和安全模块交付适配平台的,是定制SoC企业。
定制开发的风险在于客户集中度高、项目取消或延期、需求变化和IP复用不充分。
评估一家汽车处理器公司,除了TOPS和工艺节点,更要看实际装车规模、客户集中程度、一代SoC覆盖多少车型平台、软件研发支出能否形成统一平台、单颗芯片贡献毛利,以及连续产品迭代能力。
三星这次调整,可以看成汽车处理器行业整合的一个信号。
未来五年汽车智能化程度还会提高,计算平台要支持更多显示、多模态交互、辅助驾驶和车端AI应用,单车处理器价值仍有增长机会。
通用计算平台越来越依赖规模,针对明确汽车功能的专用芯片仍可能依靠技术深度和应用积累获得稳定市场,两条路可以同时成立。