概述
数据处理器(Data Processing Unit,简称“DPU”)芯片是一种以数据处理为核心的通用处理单元,是对计算资源相关的低时延网络、弹性存储、安全和管控的协同处理平台。相较于CPU和GPU,DPU专注于数据中心网络的数据处理和低时延传输,通过对网络基础设施的智能化升级,提升数据中心整体运行效能;相较于部署于网络设备交换机侧、负责数据包转发的以太网交换芯片,DPU作为服务器侧核心部件,专注于数据的深度处理、管控和加速。从纵向功能定位看,DPU属于互连芯片中网络芯片的一种,具体用于服务器与网络连接,与以太网交换芯片、Switch芯片、Retimer芯片、oDSP芯片等共同构成了数据中心互连体系的关键硬件基础。

从横向技术类别看,DPU属于数字集成电路中逻辑芯片领域的处理器芯片,其他代表性处理器芯片如中央处理芯片CPU、图形处理芯片GPU、数字信号处理芯片DSP。

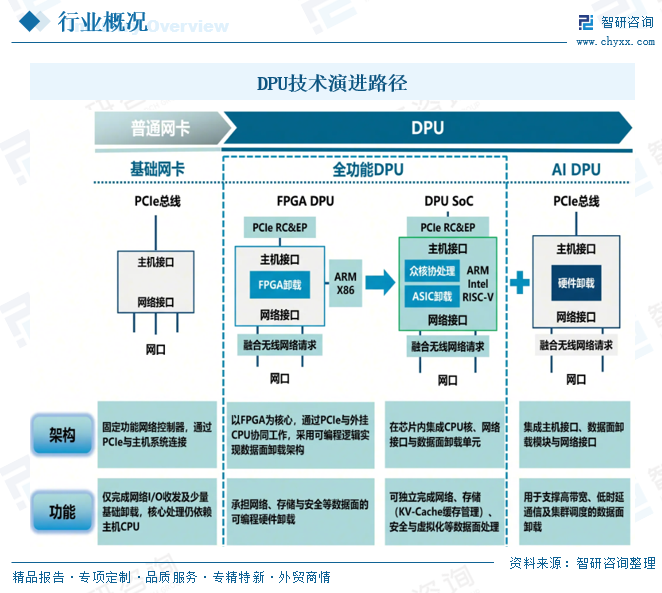
从技术演进路径看,网卡经历了由基础功能卸载向高算力、高可编程数据处理的演进过程。其形态由普通网卡、具备简单卸载能力网卡逐步升级为具备高性能、通用可编程卸载能力与低时延RDMA能力的DPU网卡;同时在面向云原生架构、全场景数据处理需求的全功能DPU基础上,结合AI智算集群后端网络优化的特定需求,演进为支持超大规模GPU高速互联的AIDPU。
全功能DPU在大规模多租户的云网络架构中扮演重要角色,主要用于支撑弹性网络、云存储、虚拟化、安全以及数据管控等基础设施功能的运行,通过软硬件协同实现对复杂数据与网络处理的全场景应用,是数据中心、计算集群的重要数据面和控制面组件。相比之下,AIDPU侧重面向AI智算集群的后端网络场景,围绕模型训练与推理过程中产生的庞大上下文数据流,承担集群协同、高带宽低时延RDMA传输、可编程拥塞控制与数据调度等关键功能,为大规模AI算力集群的高效运行提供支撑。

行业进入壁垒
DPU并非单一功能芯片,而是深度嵌入数据中心基础设施的数据处理中枢。DPU芯片的研发涉及复杂架构设计、工艺制程、多模块集成、系统软件开发以及软硬件一体化调优等多项技术能力,DPU不仅需要在支持弹性网络、存储、安全、虚拟化功能的同时实现高吞吐、低时延和高可靠性传输,还需支持通用可编程,并与上层虚拟化和云原生软件体系进行深度适配,相关能力依赖长期技术积累与多轮产品迭代,新进入者在短期内同时补齐硬件设计与系统软件能力的难度较大。此外,DPU行业作为典型的技术和资本密集型领域,新进入企业在研发高性能DPU产品时,不但面临技术壁垒,同时也面临较高的资金壁垒,DPU产品研发涵盖可编程硬件架构设计、配套软件开发、IP核积累等复杂环节,不仅需要协调多方外部资源、适配众多认证合作伙伴,且单款产品量产成功需投入巨额资金,研发周期长、不确定性高,企业自进入行业伊始,就必须储备充足资金以支撑长期研发及市场拓展,缺乏资金实力和规模的企业难以在激烈竞争中立足。


市场政策
我国高度重视包括数据处理器(DPU)芯片在内的集成电路产业发展,相继发布《工业重点行业领域设备更新和技术改造指南》《关于做好2024年享受税收优惠政策的集成电路企业或项目、软件企业清单制定工作有关要求的通知》《关于推动未来产业创新发展的实施意见》《算力互联互通行动计划》《2025年政府工作报告》《2025年工业和信息化标准工作要点》《“人工智能+制造”专项行动实施意见》《工业互联网和人工智能融合赋能行动方案》《国民经济和社会发展第十五个五年规划》《2026年政府工作报告》等一系列政策支持、鼓励行业发展,为我国数据处理器(DPU)芯片行业发展提供了良好的政策环境。


产业链
DPU行业作为集成电路设计行业的重要分支,从产业链分工来看,上游涵盖晶圆制造、封装测试、EDA、IP、半导体材料与设备、板卡代工等,为DPU产品提供基础工具与生产制造;中游为DPU产品设计环节,DPU产品设计作为产业链的枢纽环节,不仅直接响应不同下游市场对通用可编程的多样化需求,同时需要与上游晶圆制造、芯片封装测试、板卡代工企业深度协同,确保产品从电路设计转化为实际产品;行业下游则为服务器整机厂商和系统集成商及各类终端应用场景,应用场景主要包括云服务商、电信运营商及其他行业(涵盖汽车、新能源、工业制造、金融及能源电力等多个领域)。

目前,我国DPU市场的下游需求主要来自云服务商、电信运营商及其他行业,其中,云服务商是最核心、规模最大的下游需求来源,2025年占比超50%,云服务商在多租户、虚拟化及云原生架构下运营大规模数据中心,对网络、存储、安全、虚拟化、数据管控等数据面及控制面能力具有高度一致且持续增长的需求,随着云计算基础设施规模不断扩大以及算力密度持续提升,云服务商通过在服务器前端网络和后端网络侧广泛引入DPU,以提升整体资源利用效率和平台稳定性,同时,云服务商亦通过对外提供云基础设施与云原生服务,将自身数据中心能力转化为面向企业与开发者的服务输出,内部基础设施建设与对外云服务供给的双重需求,使云服务商成为推动中国DPU市场发展的核心力量,据统计,我国公有云市场规模由2021年的2908.45亿元增长至2025年的7252.89亿元,期间年复合增长率为25.66%;私有云市场规模由2021年的1397.55亿元增长至2025年的2228.01亿元,期间年复合增长率为12.37%,我国云服务市场的持续高景气,为DPU芯片行业打开了广阔的增长空间。

相关报告:智研咨询发布的《》

发展现状
DPU作为释放CPU及GPU算力、加速网络互联、提升计算集群效能的数据中心基础设施关键组件,已广泛应用于AI智算、云计算、存储、通信、网络安全及边缘计算等关键战略领域,近年来,伴随全球新一代算力基础设施的规模化落地,以及人工智能、工业互联网等新兴场景的需求爆发,DPU行业迎来快速发展期,市场规模实现稳步扩张,据统计,2025年全球DPU市场规模已达1964.91亿元,同比增长25.5%,行业增长动能持续充足。

从国内市场来看,近年来,我国DPU行业发展势头迅猛,市场规模持续高速扩容,市场规模从2021年150.44亿元增长至2025年497.58亿元,五年间涨幅超三倍,彰显出强劲的发展势能,增速方面,2022-2024年行业始终保持36%以上的高增长态势,2023年增速达到39.0%的阶段高点,充分印证国内云计算、数据中心等下游核心领域需求快速释放,2025年随着市场体量持续壮大,行业增速回落至26.0%,依旧维持20%以上的高景气区间,整体市场增长韧性十足,长期发展前景向好。


竞争格局
目前,DPU市场呈现高度集中的态势,其中,英伟达收购Mellanox后凭借强大的生态优势、深厚的技术积累以及稳固的客户群体,长期稳居行业头部,并在采用自研ASIC/SoC架构实现单芯片高度集成数据处理能力的DPU市场保持领先地位,据统计,以2025年收入计算,英伟达等海外厂商在中国DPU市场占有率超70%,仍占据主导地位。

近些年,国内企业积极布局算力网络基础设施。一方面,国产独立厂商如云豹智能快速崛起,在实现市场份额突破的同时,不断提升产品技术实力,并与国际大厂展开直接竞争,推动行业格局持续演变;另一方面,部分国产厂商及云服务商采取基于海外商业FPGA芯片的自研方案,加速了400Gbps以下DPU产品快速落地,共同推动行业格局持续演变。华为海思成立于2004年,为行业客户与开发者提供芯片、器件、模组和板级解决方案,业务覆盖联接、智慧视觉、智慧媒体、显示交互、MCU、智能感知、模拟、光模块、激光显示等多个领域,华为旗下SP900系列是基于华为海思Hi1822处理器的DPU网卡,支持存储卸载、网络卸载、管理面卸载,最高支持2*100GE网络接口。此外,国内其他DPU领域的产品或方案公司包括上海云脉芯联科技有限公司、中科驭数(北京)科技有限公司、珠海星云智联科技有限公司、深圳市恒扬数据股份有限公司、深圳云豹智能股份有限公司等。


发展趋势
1、全功能DPU持续迭代,成为数据中心基础设施核心组件
国内算力需求持续扩张,推动数据中心架构逐步转型,从传统单一的计算中心模式,转向计算、网络、存储、安全多维度协同的全新架构。在此背景下,数据中心基础设施的数据面处理负荷持续提升,过往由主机CPU承载的网络转发、存储访问、安全隔离、运维管控、虚拟化等多项功能,在高并发、多租户、高密度的部署场景中,严重占用核心算力资源,制约整体算力利用效率。为优化系统运行效率、释放主机CPU核心算力,各类数据面与基础设施管控功能正逐步从CPU剥离,向DPU网卡整合迁移。这一变革推动传统网卡完成功能升级,从仅承担基础数据传输的网络接口卡,迭代为集成多重基础设施能力的全功能DPU。同时,DPU在国内数据中心的应用模式也持续升级,从零散的局部试用,逐步转向规模化、体系化、标准化的全域部署,正式成为数据中心基础设施的核心组成部分。
2、国产化进程稳步提速,国产DPU替代空间持续拓宽
国内关键信息基础设施自主可控的行业要求不断提升,成为驱动DPU芯片国产化发展的核心动力。国内云服务厂商、服务器制造企业及芯片研发企业纷纷加大DPU产品的研发投入与商业化落地力度,持续推动国产DPU技术体系与产品体系的成熟完善。伴随本土DPU上下游产业链配套体系逐步完备,国产DPU产品在网络传输性能、系统运行稳定性、软硬件适配兼容性及产业生态协同能力等核心维度实现全面提升。依托持续的技术迭代与场景打磨,国产DPU在云计算、AI智算等核心场景的适配性与市场竞争力持续增强。未来随着行业应用经验不断积累、规模化部署持续推进,国产DPU的市场渗透水平将稳步提升,行业国产替代的市场空间将持续释放。
3、AI算力集群高速发展,DPU行业应用需求加速释放
国内AI产业快速发展,大模型训练与推理业务对高带宽、低时延、高稳定的数据交互体系形成强依赖,AI算力集群的规模化建设成为行业常态。算力集群规模扩张的同时,集群通信调度、多节点数据流协同、算力资源隔离等基础设施运维管理负荷大幅增长,对专用数据处理硬件的需求持续提升。AIDPU针对AI算力集群的大规模数据传输、多节点协同运转等专属场景需求,完成了性能架构与成本结构的专项优化,能够精准适配智算集群的运行特点,大幅提升算力集群运行效率,在AI算力体系中的核心配置价值持续凸显。在全国AI智算中心加速建设的行业浪潮下,适配通用场景的全功能DPU与适配专属智算场景的AIDPU,将在大规模模型训练、智能推理等核心场景中实现广泛应用,行业整体需求将持续扩容增长。
●以上数据及信息可参考智研咨询(www.chyxx.com)发布的《中国数据处理器(DPU)芯片行业市场研究分析及投资前景研判报告》。
● 您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
往期推荐


中国专业的产业咨询服务平台
智研咨询(www.chyxx.com)专注产业咨询十八年,是中国产业咨询领域专业服务机构。公司以“用信息驱动产业发展,为企业投资决策赋能”为品牌理念。为企业提供专业的产业咨询服务,主要服务包含精品行研报告、专项定制、月度专题、市场地位证明、专精特新申报、可研报告、商业计划书、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智 研 产 研 中 心
深度剖析 全景思维 优质服务




部分案例



智 研 咨 询 优 势
专业 严谨 权威 客观

18年产业研究经验

自主研发数据库

10000+客户选择

100+团队成员

质量领先保障

精密准确的研究方法

权威资质

99.9%客户满意率

完善的售后保障

文章转载、引用说明:
智研咨询推崇信息资源共享,欢迎各大媒体和行研机构转载引用。但请遵守如下规则:
1.可全文转载,但不得恶意镜像。转载需注明来源(智研咨询)。
2.转载文章内容时不得进行删减或修改。图表和数据可以引用,但不能去除水印和数据来源。
如有违反以上规则,我们将保留追究法律责任的权力。