2026年3月9日,武汉大学中南医院脑机接口病房。50岁的顾先生完成了第8次经颅刺激治疗。几个月来,他耳朵里那只“从早叫到晚的蝉”,声音终于小了下去——白天几乎感觉不到,夜里也能正常入睡了。
给他治病的不是耳鼻喉科,而是脑机接口研究型病房。用的方法也不稀奇古怪:几个电极片贴在头上,连着一个手机大小的调控器,单次治疗约40分钟。
真正稀缺的,是电极背后的那套逻辑——先采集并解码大脑里与耳鸣相关的异常脑电活动,再“量脑定制”地施加精准刺激。检索显示,这是全球首个运用无创脑机接口技术治疗顽固性耳鸣的临床研究。
4个月后,被耳鸣折磨了3年的广东患者朱先生跨省来到武汉。过去3年,针灸、口服药、鼓室内注射、高压氧,他几乎试遍了所有办法。在中南医院脑机智能神经调控中心完成第5次治疗后,他说,终于看到了希望。到2026年7月中旬,这项研究收治的患者已超过300例;到9月底,这个数字变成501例。
一项针对“治不好”的病的新技术,一个从临床需求里长出来的公司,一条几乎无人正面竞争的细分赛道。这背后,是脑机接口产业叙事的一次重要转向:从炫技式的“意念控制”,回到一个个具体的、被现有医学“忽视”的病人身上。

一个”治不好”的病
在医院的耳科门诊,大约每三个患者里就有一个是来看耳鸣的。他们向医生讲述的体验惊人地相似:耳朵里像电流声,像蝉鸣,24小时不停,夜深人静时尤其难熬。耳鼻喉科的检查做了一圈,医生往往只能摇摇头:“你这是神经性耳鸣,没办法治。”
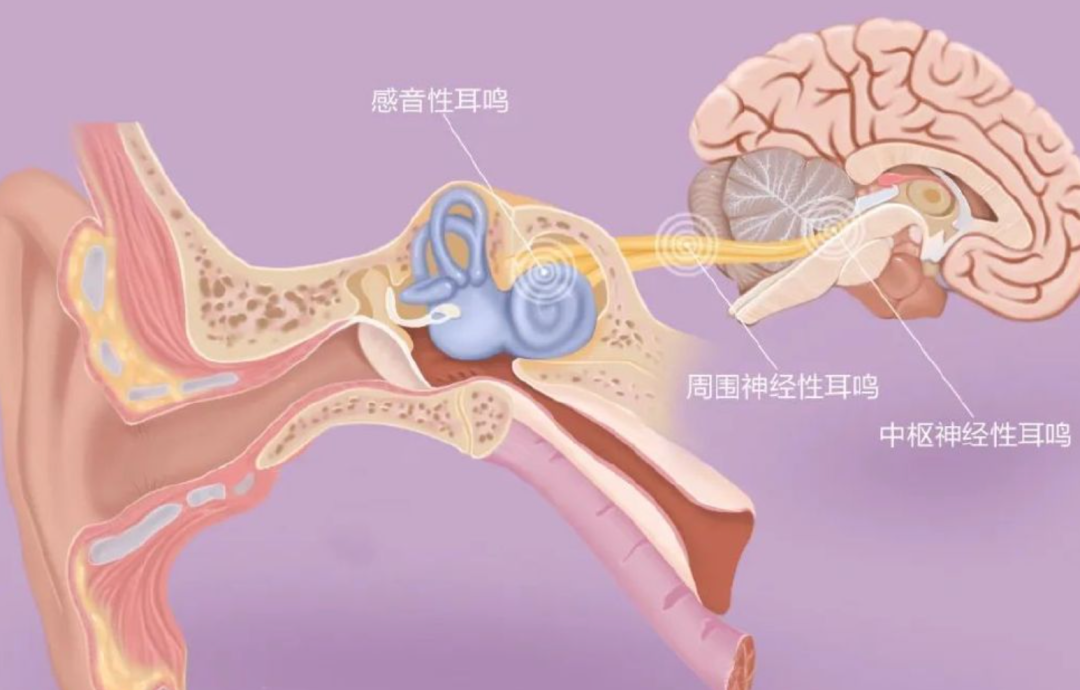
过去我们总以为,耳鸣是耳朵在“报警”。但越来越多的研究发现,慢性神经性耳鸣的“病根”不在耳朵,而在大脑。一个极端但有力的证据是:曾有被耳鸣折磨到崩溃的患者,要求医生手术切除了自己的中耳和内耳——耳朵都没有了,但耳鸣却依然存在。
从产业视角看,耳鸣长期无解,不是因为这个病小,而是因为它掉进了现代医疗体系的三道裂缝里。

第一道裂缝是学科割裂。老百姓觉得耳朵响,该看耳鼻喉科,但是耳鼻喉科治不了神经层面的问题;神经内科没有针对性手段,又建议转神经外科。一个患者走完这条转诊链,往往两年三年过去了,得到的结论还是“三不管”。
第二道裂缝是没有客观的评估工具。高血压有血压计,糖尿病有血糖仪,耳鸣有什么?长期以来只有患者的主诉。疗效好不好,全听患者一张嘴。没有客观测量,就没有规范治疗,更谈不上支付方买单的依据。
第三道裂缝是支付意愿的错配。耳鸣不致命,在医保的优先级排序里天然靠后。但不致命不等于不痛苦——重度耳鸣患者中,失眠、焦虑、抑郁是常态,极端者甚至走向自杀。被系统“忽视”的市场,不等于小市场。恰恰相反,它可能是一个被长期压抑的、真实而庞大的需求。
这三道裂缝,解释了为什么耳鸣市场沉寂了这么多年,也解释了为什么一旦有技术能同时跨过这三道裂缝,它的价值会被重新定价。
耳鸣的本质
要理解脑机接口为什么能治耳鸣,得先弄明白耳鸣到底从何而来。故事往往要从内耳说起。
内耳里住着一群勤劳的“翻译官”——毛细胞。它们的工作,是把中耳传来的物理振动翻译成大脑能听懂的“电报”——电信号。声音一进来,它们就“滴滴滴”地往大脑发报。可是岁月不饶人,这些高频毛细胞往往最先“阵亡”。它们一倒下,问题就来了:连接它们的中枢听觉皮层神经元,突然收不到电报了。

想象一下:你是一个守在电报机前的报务员,原本每天都能收到前线发来的高频信号,忙得不亦乐乎。突然有一天,前线静默了,电报机一声不响。大脑的听觉神经元就是一群“不甘寂寞”的报务员。
当来自内耳的电信号断了,它们并没有安静地等待,而是开始“自发放电”——自己给自己发报。可它们能发的,只有原本最熟悉的那段频率,也就是那个已经失去的单一高频音调。
于是,一场荒诞的独唱开始了:没有观众,没有伴奏,只有那个不甘寂寞的神经元,一遍又一遍地唱着同一句走调的高音。而患者,作为这场演唱会的唯一听众,被迫24小时无限循环收听。
用学术一点的话说,这是中枢神经系统的“代偿性增益”——输入信号减少后,大脑自己把“音量旋钮”调大了,随之而来的是特定频段的异常同步化振荡。更麻烦的是,这场“独唱”并不孤立。
听觉皮层与管理情绪的边缘系统、管理睡眠的脑区之间存在密集的神经连接,异常的听觉活动会把情绪和睡眠一并卷进来。越焦虑,耳鸣越响;耳鸣越响,越睡不着;越睡不着,越焦虑。恶性循环一旦形成,患者的生活质量便加速坍塌。
这个机制链条告诉我们两件事。第一,神经性耳鸣必须“治脑”,在耳朵上做文章,方向本身就错了。第二,打破恶性循环的任何一环——哪怕是先改善睡眠和情绪——都具有真实的临床价值。这为后面理解“有效率”这组数据,埋下了伏笔。
为什么轮到脑机接口登场
既然病根在脑,过去的办法为什么不行?
药物治疗,没有针对耳鸣机制的特效药,临床上用的多是改善微循环、营养神经的辅助用药,疗效因人而异,更多是安慰性质。声音疗法,用外界声音掩蔽耳鸣,本质是让大脑“听不见”那段独唱,治标难治本。认知行为疗法(CBT),教患者与耳鸣“和平共处”,对情绪有帮助,但改变不了神经元的异常放电本身。这些手段共同的短板是:都不针对源头。
转机来自神经调控技术的成熟。脑深部电刺激(DBS)治疗帕金森病已有三十多年历史,脊髓电刺激治疗顽固性疼痛也已成为常规术式。通过物理手段直接干预异常神经环路,这条路是被反复验证过的。
而整个行业公认的技术演进方向,是从“开环”走向“闭环”——不再是一套参数刺激到底,而是先读取大脑的状态,再决定怎么刺激,刺激之后再看效果,动态修正。
这正是脑机接口的用武之地。拆开看,一套闭环脑机接口系统干三件事:读——采集神经信号并解码;写——向目标脑区施加精准刺激;反馈——根据疗效数据持续优化参数。把这三件事映射到耳鸣的机制链条上,几乎是一一对应:先找到那段“走调的独唱”,再精准地“安抚”过度兴奋的神经元,然后根据患者的反馈不断调优。
还有一个常被忽视的优势:耳鸣是少数几个“机制在脑、信号可测、疗效可量化”的病种。耳鸣功能障碍量表(TFI)是一把现成的尺子,耳鸣匹配的分贝数也是可测量的指标。对脑机接口技术来说,这是一个近乎理想的适应症切入口——疗效说得清、道得明,不用靠讲故事。
7个月,3项临床研究,500例
从实验室到病床,熊南翔团队走过的路并不短。在正式启动临床研究之前,团队已经收集了顽固性神经性耳鸣患者的大脑电生理数据,从中分析规律、建立模型。
2026年1月,伦理审核通过,全球首个无创脑机接口治疗顽固性耳鸣临床研究完成注册,首批计划招募60例。
后面的节奏超出了大多数人的预期。2026年2月底,治疗正式开始。3月9日,首例患者顾先生完成8次治疗后症状明显改善,中南医院对外宣布了这一进展。7月中旬,收治患者超过300例。到9月底,团队已完成501例患者的治疗积累,并陆续完成三项非侵入式脑机接口治疗慢性耳鸣的临床研究。
治疗的关键点,在于对患者原始脑电数据的实时解码。算法先滤除眼动、肌电等干扰,再通过事先建立的耳鸣相关特征模型,识别出那些与耳鸣感知高度同步的异常振荡模式——比如特定频段的过度同步或异常爆发。
这就相当于在嘈杂的脑电“交响乐”中,精准识别并锁定那段走调的“独唱旋律”,为后续的精准调控提供参数。围绕耳鸣的非侵入式脑机接口治疗,团队已布局10项发明专利,完成了技术护城河的初步构建。
数据层面,企业材料披露的501例队列(截至2026年9月30日)值得逐一看懂:
截止2026年9月30日,共纳入患者501例,治疗前TFI(标准化后)为55.1分,治疗后TFI(标准化后)为32.1分。其中完全康复45例(9.0%),显著改善134例(26.7%),耳鸣减轻192例(38.3%),效果不明显130例(25.9%);总体睡眠改善比例92%。
(注:以上为真实世界研究数据,尚未经同行评议论文发表,引用时建议以正式发表为准。)
这几组数字里,最有嚼头的不是“有效率74.1%”本身,而是它的上升趋势——从66.7%爬到74.1%。它说明治疗方案在真实世界里持续迭代:解码模型见的患者越多,参数策略就越准。这是闭环系统区别于一次性手术的核心特征,也是数据资产复利的开端。
但作为一个产业观察者,有三个问题要说清楚:
第一,这是单中心的真实世界研究,没有随机对照组。耳鸣本身就是一个安慰剂效应不低的病种,自然病程中也有自发缓解者。66.7%到74.1%的有效率里,有多少来自技术本身,需要前瞻性对照试验来回答。
第二,“有效率”的口径需要更严格的定义。完全康复45例、显著改善134例、耳鸣减轻192例,加总约371例,与74.1%大体对应。但“减轻”和“显著改善”之间的界限、与TFI降幅的对应关系,期待在正式论文中看到清晰界定。
第三,外推性。中南医院是顶级神经调控中心,熊南翔团队有二十年的神经电生理功底。同样的技术搬到普通三甲医院,疗效会不会打折?这是多中心临床试验要解决的问题,也是产品化定价时必须计入的变量。
指出这些,不是泼冷水。恰恰相反——在一个“无药可治”的病种上,能拿出501例连续队列、可量化的量表改善和持续上升的有效率曲线,这本身就是稀缺资产。行业里不缺讲愿景的脑机接口公司,缺的是拿得出患者数据的公司。
两条腿走路
静新世布局脑机接口治疗耳鸣,走的是“两条腿走路”的路线。这不是技术上的摇摆,而是对患者分层和商业节奏的清醒设计。
第一条腿:非侵入式,给大多数患者一个“温和的刹车”。这条腿走“无创”路线,不开刀,不往脑子里放任何东西。医生通过头皮上的高精度电极阵列,就能“听”到大脑听觉皮层里那些异常兴奋的神经元在“乱唱歌”,实时解码出与耳鸣相关的异常活动模式,然后向关键脑区施加个性化的电刺激或磁刺激,穿透颅骨去“安抚”那些过度活跃的神经环路。顾先生和朱先生接受的,正是这套方案。
第二条腿:侵入式,给“走投无路”的重症患者一个“精准的开关”。当耳鸣严重到让人失眠、抑郁甚至产生轻生念头,而药物、声音疗法、认知行为训练乃至非侵入式脑机接口全部无效时,就需要更“硬核”的手段:把电极直接放到硬膜上,精准调控那些“走调旋律”的核心据点。

企业材料显示,其植入式方案采用电极阵列(硬膜上)配合置于颅骨外的芯片和自动化程控,构成闭环系统持续优化疗效。支撑这条腿的,是熊南翔团队长达6年的动物实验:刺激小鼠听觉相关环路的核团,能显著抑制耳鸣行为,而且不损害听力。
两条腿的关系,是一个阶梯,而非互相替代:

这套分层逻辑,与神经疾病治疗的基本原则一致:能不动刀,就不动刀。非侵入式搞不定的,才升级到侵入式。而从商业上看,两条腿各有分工——无创产品面向千万级人群,是把市场做大的那条腿;植入产品面向60-80万“无路可走”的患者,是把壁垒做高的那条腿。先用无创产品跑通临床路径、积累数据和口碑,再用植入产品定义技术天花板,这是一个攻守兼备的组合。
这条赛道到底有多大
聊完了技术和临床,终究要回到产业问题:听觉脑机接口,到底算不算一条值得下注的赛道?

先给一个国际参照系。耳鸣神经调控并非中国独有——爱尔兰公司Neuromod Devices研发的Lenire设备,采用“耳机声刺激+舌面电刺激”的双模态神经调控路线,2023年3月获得美国FDA的De Novo批准,成为首个获批的耳鸣双模态神经调控设备。其真实世界研究显示,220例患者中91.5%获得有临床意义的耳鸣改善。
Lenire的意义在于两点:一是证明了耳鸣这个适应证足以支撑一款创新器械走通完整注册路径;二是验证了神经调控治耳鸣的临床逻辑。但也要看清路线差异——Lenire是“声+舌”的外周双模态刺激,而静新世的路线是直接解码脑电、靶向调控听觉皮层,两者对“病根在脑”的干预深度不在一个层级。国际上有先行者跑通了审批和商业化,对中国同赛道公司来说,是教育市场的同盟军,也是未来出海时对标的标尺。
再看市场。按机构测算:中国耳鸣患者约1.2亿人,其中重度耳鸣约1200万人,适合侵入式治疗的约60-80万人;无创产品对应约1000亿元存量市场,植入产品对应千亿级市场,合计约2000亿元的潜在空间。需要提醒的是,这类测算高度依赖支付意愿与渗透率的假设,实际可及市场要等定价和支付路径清晰后才能坐实。
另一个值得玩味的细节是流行病学口径的混乱。有数据说约14%的成年人有耳鸣经历,有报道援引“全球约15%的人深受耳鸣困扰、中国顽固性耳鸣患者高达8000万”,企业口径则是“慢性耳鸣人群一亿以上、症状严重者800-1200万”。口径差异巨大,本身就说明这个领域缺乏统一的筛查与诊断标准。对先入者而言,这既是机会——谁掌握数据和量表体系,谁就有资格参与定义标准;也是成本——市场教育要自己做,学术共识要自己推。
再看政策。2024年,脑机接口被写入七部门《关于推动未来产业创新发展的实施意见》的创新标志性产品名单;2025年8月,工信部等七部门印发《关于推动脑机接口产业创新发展的实施意见》,提出到2027年关键技术取得突破、电极芯片和整机产品性能达到国际先进水平,打造2至3个产业发展集聚区;到2030年培育2至3家有全球影响力的领军企业,综合实力迈入世界前列。脑机接口同时列入“十五五”规划布局的未来产业方向。北京、上海等地设立专项基金,京、沪、深、汉、杭的产业集聚格局基本成型。2026年6月,光谷国际脑机接口创新中心建成投用,首批入驻的10家企业里,静新世赫然在列。
最后看资本。2025年国内脑机接口领域融资事件明显增多,红杉、高瓴等上百家资本入场布局。2025年2月,阶梯医疗完成3.5亿元B轮融资,创下当时国内植入式脑机接口最大单笔融资纪录。2026年1月,强脑科技完成约20亿元融资,成为全球脑机接口领域仅次于Neuralink的第二大单笔融资。一级市场的共识已经清晰:医疗刚需先行,是脑机接口商业化最现实的路径。
但请注意一个结构性事实:这些大额融资,几乎全部集中在运动功能重建、语言解码、智能假肢和康复消费级产品上。听觉方向,几乎没有正面竞争者。
对静新世来说,这是好消息,也是要警惕的地方。好消息是差异化真实存在,不用和巨头拼刺刀;要警惕的是,“无人区”意味着没有参照系——估值锚在哪里、退出路径怎么走、支付方是谁,这些问题都没有现成答案,要自己蹚出来。
从耳鸣出发,不止于耳鸣
如果只把静新世理解成一家“治耳鸣的公司”,可能低估了它的棋盘。
在企业叙事里,耳鸣是一个“最小可行适应证”:需求刚性、现有方案无效、疗效可用TFI量表量化。用耳鸣验证“自采集—自反馈—自刺激”的闭环神经调控平台之后,向其他复杂性、疑难性神经系统疾病延展,是顺理成章的第二步。
其产品矩阵已经露出这个意图:除了治耳鸣的001(植入式)和002(无创系列),还有面向脊髓外科的003“脊机”可释放微创植入脊髓电极——瞄准的是存量超百万患者、年新增5-10万台手术需求的国产替代市场;以及面向急重症开颅患者的004颅压与脑功能监测治疗一体化产品——中国每年开颅手术20-30万例,监测与治疗二合一,渡过危险期后还能反向刺激皮层促进康复。
这套打法的深层逻辑,值得整个脑机接口行业琢磨。过去几年,行业里更常见的路径是“技术找场景”:先在实验室做出漂亮的解码演示,再四处寻找能落地的病。静新世反过来——“临床定义产品”:先有几十年看不完的病人、几百例攒下来的脑电数据,再有针对性地造设备。前者是工程师思维,后者是医生思维。
在医疗这个强监管、长周期、信任稀缺的行业里,哪种思维的胜率更高,答案正在变得清晰。一个能做DBS手术的脑机接口创业者,在国内是稀缺物种;而“医生发现需求、工程师造出产品、资本管好钱”的团队结构,恰恰是脑机接口从论文走向病房最需要的组合。
还有一个更大胆的判断可以留给时间检验:听觉脑机接口,有没有可能成为脑机接口医疗应用里第一个跑出正向现金流的细分领域?理由是三点——患者基数足够大且自费意愿被痛苦驱动;无创路线的监管路径相对短;“医院+居家”的终端形态天然适配订阅式服务。如果这条路跑通,它给行业提供的就不只是一个新适应症,而是一套可复制的商业化模板。

给三类读者的话
给患者:这项技术目前仍处于临床研究阶段,“改善”不等于“治愈”,个体效果因人而异。如果你正被耳鸣折磨,请通过正规医院渠道评估是否适合参与临床研究,警惕任何打着“脑机接口”旗号的夸大宣传。
给从业者:不要再把耳鸣当成“不致命的小毛病”。一亿多人的痛苦就是一个学科的被忽视地带,也是一片真正的蓝海。听觉脑机接口这扇门已经打开,谁来制定标准、谁来积累证据,窗口期不会太长。
给投资人与产业同仁:看这条赛道,别只看故事,要看三样东西——数据口径是否经得起论文检验,支付路径是否想得明白,团队是否真有临床纵深。喧嚣的脑机接口元年里,能把“患者获益”四个字落到量表上的公司,才配得上长期主义。



