汽车供应链的新一轮重构,正在考验传统零部件企业的转型能力。
深耕汽车智能核心电子领域二十余年的云意电气,也在加速拓展第二曲线。公司从车用发电机整流器、调节器起步,近年来向智能雨刮、半导体功率器件、传感器和新能源连接类零组件延伸,并进一步布局具身智能、固体氧化物燃料电池等新方向。
但业务版图扩张的同时,公司经营压力已经先行显现。
2023年-2025年,云意电气营收由16.71亿元增长至23.99亿元,营收增速由42.29%放缓至11.83%;归母净利润由3.05亿元增至4.67亿元,同比增速由124.07%放缓至16.36%。尽管营收、利润增速放缓,但公司仍处于增长态势。
到了2026年上半年,云意电气经营业绩开始承压,营收同比下降0.52%至10.92亿元;归母净利润同比下降24.40%至1.68亿元,扣非后归母净利润的降幅更为明显,同比下降34.43%至1.37亿元。

而这背后是成本与费用的双重挤压。今年上半年,受上游原材料价格波动与下游行业降本传导,公司综合毛利率由上年同期约33.40%降至31.31%,下降约2.09个百分点。与此同时,其管理费用4566.35万元,同比增长42.87%;研发投入9021.02万元,同比增长6.21%;财务费用由上年同期的负2697.32万元转为1716.51万元,多重因素共同挤压了主营业务盈利空间。
分业务来看,云意电气已经形成智能控制器及部件、智能雨刮、半导体功率器件、传感器、新能源连接类零组件五大业务板块。
其中,智能控制器及部件上半年收入6.71亿元,占比61.42%,仍是公司最大的收入来源。但这一板块的传统优势产品智能电源控制器,也就是整流器、调节器,主要用在燃油汽车发动机上。行业数据显示,2026年上半年,全球纯汽油车销量占比降至49%,而2021年这一比例还在73%左右,短短五年时间下降24个百分点。而受全球燃油车需求下行,公司智能电源控制器业务增长正面临经营压力,收入占比逐年下滑。
为寻找第二增长曲线,近年来云意电气着力培育的不少成长业务,但不同业务的增长表现明显分化。目前,半导体功率器件、新能源连接类零组件仍处于高增长阶段,但规模体量较小;传感器类产品2025年收入已下降30.43%,今年上半年继续收缩,同比下降34.63%。
被寄予增长期待的智能雨刮,同样未能接续。上半年,智能雨刮系统产品收入9931.85万元,同比下降27.97%。

值得一提的是,主营智能雨刮业务的控股子公司江苏云睿汽车电器系统有限公司(以下简称:云睿电器),同期实现营收1.53亿元,同比下降15.20%;净利润738.79万元,同比下降72.02%。在2025年,其营收、净利润还分别增长32.23%、82.70%。从上一年的较快增长转为今年上半年的收入、利润双降,雨刮业务的经营压力已经显现。
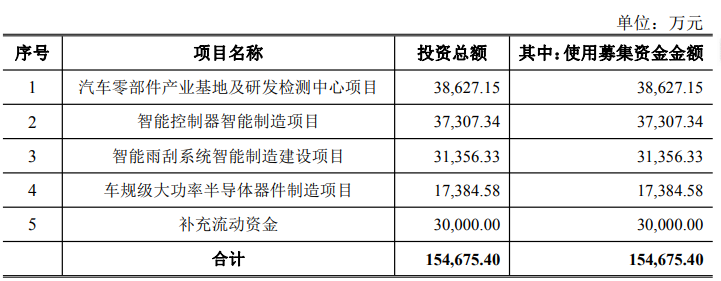
这一变化,也让公司后续的扩产安排更值得审视。8月20日,云意电气提出拟发行不超过15.47亿元可转债,投向汽车零部件产业基地及研发检测中心、智能控制器、智能雨刮、车规级大功率半导体器件等项目,并补充流动资金。其中,智能雨刮项目拟投入约3.14亿元。
同一天,云意电气还决定终止2022年规划、原计划投资6.81亿元的半导体分立器件研发及产业化项目,公司解释,低压通用器件新增产能集中释放,供给过剩、盈利空间收窄,继续投入存在产能消化和回报不及预期的风险。因此,将已建成厂房转用于云睿电器智能雨刮相关项目。
旧项目因市场供需变化而终止,承接资源的智能雨刮业务又正面临收入与利润回落,新一轮扩产是否具备充分的订单支撑,成为公司需要回答的问题。
而更深一层的挑战,来自整车电子电气架构的变化。随着“中央计算+区域控制”架构推进,雨刮、灯光、门窗等车身控制功能,正逐步被纳入区域控制器的集成范围。今年2月,德赛西威披露,其整车区域控制器已集成了车身舒适控制(灯光、雨刮、门窗)、以太网网关、无钥匙进入及启动系统(PEPS)、电子驻车(EPB)、空气悬架控制及智能配电等关键功能,并获得多个主机厂定点。
如此一来,独立控制模块及部分软件功能的价值空间可能受到挤压,系统定义与软硬件集成的话语权,也可能进一步向整车厂及区域控制器供应商集中。对于加码智能雨刮的云意电气而言,挑战已经延伸到如何适配新的整车架构、参与系统协同开发,以及保住产品价值量和客户配套地位。
除此之外,云意电气试图向更多新领域投入。2025年年报表示,公司具身智能领域作为重点战略发力方向,今年9月公告其子公司南京云意机器人关节模组产品仍处于样品验证阶段。同时,其联合实控人及多家机构出资2000万元设立合资公司,切入固体氧化物燃料电池研发制造赛道。
这些布局具有技术延伸的基础,但从研发验证走向商业化交付,仍需要时间和资源。在原有成长业务尚未形成稳定支撑时,多线推进新业务,进一步考验公司的现金流能力。
上半年,公司经营活动现金流净额下降42.30%至1.18亿元,存货账面价值由年初5.54亿元增至6.84亿元,短期借款由1.05亿元增至1.75亿元。尽管云意电气账上仍有7.32亿元的货币资金储备,但经营现金流收缩、库存资金占用增加,叠加扩产与新业务培育的持续投入,正在考验公司的资金周转与资源配置能力。
当前,云意电气的转型难点已经清晰:主业增长放缓、部分成长业务回落,旧项目调整与新一轮融资扩产同步展开。这家老牌汽车电子供应商,正在经历一场充满挑战的“二次创业”。