10月1日,小野寺五典在基辅同乌克兰总统泽连斯基和乌国防部长赫马拉举行会谈,就两国防卫合作等问题进行磋商。小野寺五典在会谈后称,乌方希望日方在拦截无人机的技术开发等方面提供协助。
除日本前防卫大臣外,近期,日本不同党派的成员密集访问乌克兰。有分析认为,日本此举旨在借外部战火为自身发展军备开道,标志着日本正进一步突破不向参战国输出军事设备的底线。靠寄生外部战争来刺激国内军工产业,谋求实战能力,到头来只会让日本自身的安全环境持续恶化。
二、最近,一条科技新闻在圈内传得很广:印度一位22岁的年轻人,带着自己团队研发的高速无人机拿下了国内速度纪录,从大学宿舍里的小作坊,做到拿到军方订单、估值数千万人民币的防务初创公司。这位被媒体关注的年轻人叫Sourya Choudhary,是印度博拉理工学院海得拉巴校区(BITS Pilani Hyderabad)的在读学生,也是防务初创公司Apollyon Dynamics的联合创始人兼首席技术官。公司2025年5月成立,起点就是学校宿舍;另一位联合创始人是他的同学Jayant Khatri,团队最初只有两个人加几名实习生,启动资金来自学校一笔20万卢比的创业小额资助,最先买的设备是一台3D打印机和几台电机。他们的核心产品Ahuti Mk-II是一款电动多旋翼拦截无人机,定位是低空反制、拦截慢速空中目标。2026年8-9月,这款无人机在测试中飞出了498km/h的最高速度,被《印度纪录簿》认证为印度速度最快的多旋翼无人机。从2025年12月初代样机时速300km,到8个月迭代近10个版本,把速度提升到498km/h,迭代速度在学生创业项目里确实少见。
从商业化进度看,这家公司2025年就向印度陆军完成了自杀式无人机的演示,拿到了首批订单,还为前线部队搭建了移动无人机实验室,可在驻地快速调试、改装FPV无人机。2025年他们完成4000万卢比(约合人民币340万元)的种子前轮融资,估值约2.5亿卢比,投资方包括印度本土航天初创公司,团队扩张到20人左右。客观来说,一个22岁的学生能在一年多时间里,从宿舍样机做到产品交付、拿到军种订单,工程落地能力和创业执行力都值得肯定。但我们也要看清两个现实:1.498km/h是短时间冲刺的极限速度,不是持续巡航速度,认证机构是印度民间纪录组织,不是军方定型测试,也不是国际权威航空认证;2.这款产品目前仍属于小型战术级样机,公开资料里没有披露持续续航时间、复杂环境可靠性、实战拦截命中率、抗干扰能力等核心作战指标,距离大规模列装、经过实战检验还有很长距离。简单说,这是一个很有潜力的青年创业样本,证明印度年轻工程师在快速集成、样机迭代上有不错的能力,但不能直接等同于“印度无人机技术实现世界级突破”。
三、一个22岁创业者能快速跑出来,背后不是偶然,而是印度近几年全力推动无人机本土化的结果。而要判断印度制造无人机的实力,得看整个产业的基本盘。
1. 政策松绑+真金白银补贴,产业门槛大幅降低
2021年是印度无人机产业的转折点。当年印度民航部出台《2021无人机规则》,把审批表单从25种压缩到5种,收费项目从72项减到4项;全国约90%的空域划为绿色区域,400英尺以下飞行无需提前审批;250克以下微型无人机、2公斤以下非商用无人机取消飞行员执照要求 。2022年又进一步修改规则,把“飞行员执照”改为培训机构颁发的远程飞行员证书,大幅降低从业门槛 。
在制造端,印度政府推出生产挂钩激励计划(PLI),首批无人机及零部件补贴规模12亿卢比,按照企业销售额增值部分的20%给予奖励,是印度各行业PLI计划里补贴比例较高的一档,重点覆盖机身、电机、电池、飞控、传感器、通信模块、地面站等全链条环节。2025年9月,印度把无人机的商品服务税统一降到5%,直接降低了采购和使用成本 。
2025年之后,印度又加码推出Drone Shakti(无人机沙克蒂)计划和零部件专项研发计划,三年追加200亿卢比支持本土制造,2026年还提出五年期、总规模约1000亿卢比的产业支持方案,从“补贴成品组装”转向补贴工厂建设和核心零部件研发,重点攻坚电机、飞控、传感器、电芯四大短板。
与此同时,印度在2022年全面禁止整机、半散件、全散件形式的无人机进口(研发、国防安全用途除外),直接把国外成品无人机挡在门外,给本土企业留出了封闭的国内市场空间 。
2. 市场规模快速扩张,注册量和从业人数持续增长
根据印度新闻信息局(PIB)2026年2月的官方数据,印度全国已注册无人机超过3.85万架,持有民航总局认证的远程飞行员接近3.99万人,获批的无人机培训机构有244家。这个数字在五年前几乎可以忽略不计,说明民用端的普及速度确实很快。
市场规模方面,不同机构统计口径有差异:民用商业无人机市场2025年规模约8.6亿美元,年复合增速在18%左右;包含军用在内的整体无人机市场,2026年运行规模约48亿美元,占全球市场份额约4.7%。印度国防领域无人机市场预计保持20%以上的年增速,到2036年规模有望达到40亿美元。
需求端最大的拉动力来自两块:一是国防采购,2026年印度行业组织透露,军方计划通过快速采购渠道,向本土企业订购总价值超过20亿美元的战术无人机、巡飞弹和反无人机系统,18-24个月内交付,这是印度迄今最大规模的国产无人机采购计划;二是农业、测绘、物流等民用场景,印度耕地面积广阔,农业植保、土地确权、基础设施巡检需求旺盛。
3. 企业数量众多,形成了军民两用的企业梯队
目前印度从事无人机及零部件生产的企业超过600家,其中100多家聚焦国防应用,既有塔塔、阿达尼、拉森特博洛这样的大型工业集团,也有大量高校孵化的初创公司。军用和防务领域,除了Apollyon Dynamics,还有几家代表性企业:

很多人会觉得,印度无人机有政策、有订单、有企业、有新品,实力应该很强。但判断一个国家的高端制造实力,从来不是看能组装出多少样机、飞出多少极限数据,而是看产业链完整性、核心零部件自主能力、量产可靠性和实战表现。恰恰在这些深层环节,印度无人机产业还有明显短板:
1. 核心零部件对外依赖度高,“国产”更多是本土组装。这是印度无人机产业最突出的问题。印度官方和企业常宣称国产化率达到60%-75%,但统计口径大多只包含机架、3D打印结构件、组装环节和部分软件,高价值核心部件的自主率很低。行业分析普遍认为,印度无人机整机价值中50%-60%的高价值零部件依赖进口,飞控芯片、高端传感器、动力系统等关键环节的真实国产化率不足15%。

有印度防务企业创始人公开坦言,除了机身和部分机械结构,芯片、电池、磁性材料都需要从海外采购,即使刻意规避中国供应链,也需要从中国台湾、东南亚等地转口,供应链主动权并不在自己手里。
这种“组装在印度、核心在海外”的模式,在和平时期可以靠进口快速拼出样机、拿下订单,但一旦遇到供应链中断、地缘冲突或出口管制,量产能力和售后维护都会直接受影响,这也是印度政府2025年之后砸钱补贴零部件研发的根本原因。
2. 极限数据好看,量产可靠性和实战检验不足。印度无人机新品发布时,往往很强调最大速度、最大航程、最长续航等纸面参数,但这些数据大多是理想环境下的单次测试结果,和部队批量装备需要的可靠性、环境适应性不是一回事。以498km/h的多旋翼无人机为例,这个速度依靠400A瞬间电流实现,持续飞行时间极短,高电流带来的电机发热、电池衰减、机架气动震颤问题,在工程上都很难长期稳定解决。真正的拦截作战,需要无人机在雷达引导下持续跟踪目标、完成机动占位、在电磁干扰环境下精准碰撞或捕获,考验的是飞控算法、导引头、通信链路和体系协同,不是单一直线速度。
3. 全球市场份额不高,出口以小额订单为主。印度整体国防出口在2025-2026财年达到3842.4亿卢比(约46亿美元),同比增长约63%;但无人机在其中占比很低,且以小型FPV无人机、巡飞弹和培训服务为主,缺乏大批量、高金额的标杆订单。印度国防部曾提出要抢占全球巡飞弹市场10%的份额,但要实现这个目标,不仅要解决产能和零部件自主问题,还要通过实战验证产品性能、建立国际认证和售后体系,这些都不是短期补贴能解决的。
4. 高端人才集中在集成层,基础工业积累不足。印度拥有大量软件、IT和航空工程人才,高校学生在飞控算法、系统集成、快速原型制作上表现突出,这是Apollyon这类初创能快速崛起的人才基础。但无人机是典型的高端制造业,考验的是材料、精密加工、电池化工、半导体、传感器等基础工业能力,恰恰是印度制造业的长期弱项。这些领域无法靠年轻团队的创意和短期融资弯道超车,需要整个工业体系持续投入。
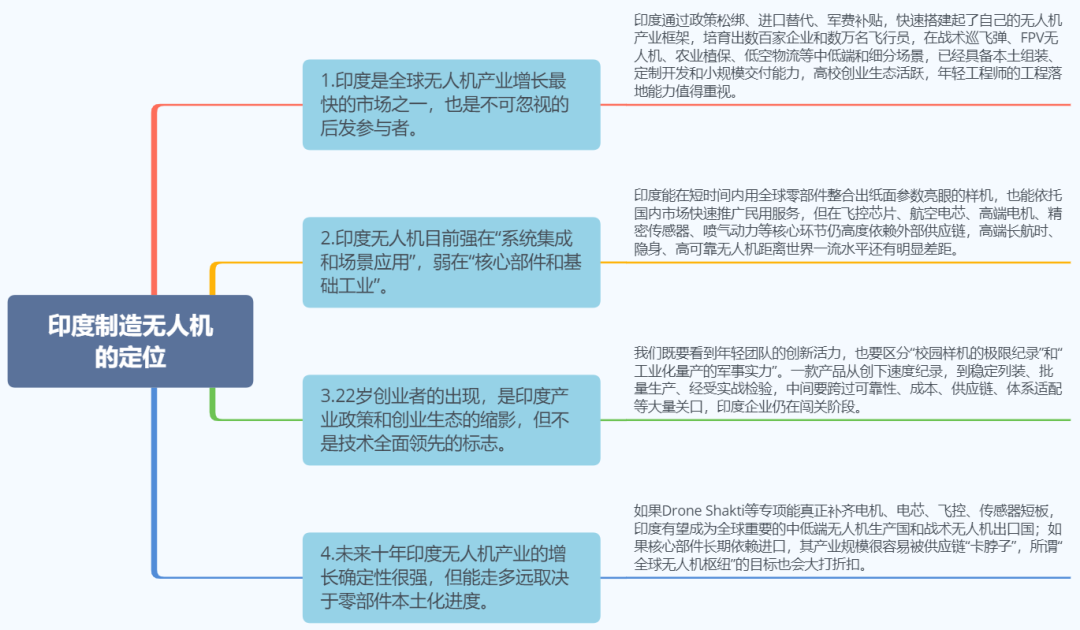
综上,我们可以给印度制造无人机一个清晰、理性的定位:
对我们而言,理性看待邻国的产业进步比单纯嘲讽或盲目吹捧更有意义。无人机产业的竞争,本质是供应链、制造业基础和持续创新能力的长期竞争。印度用政策和市场培育出了一批年轻创业者,也在摸索适合自己的发展路径,其中开放低空、补贴创业、推广农业无人机服务等做法,本身就有参考价值;而其核心部件依赖进口、重纸面参数轻可靠性验证的教训,也值得所有发展高端制造的国家警惕。